京新药业,独一无二!
(来源:浪哥财经)
科技,上演回购潮。
近段时间,包括工业富联、东山精密、中际旭创等科技巨头,纷纷抛出回购计划,以此来稳定信心。
而这个时候,有一家医药企业也进行了回购,显得特立独行,它就是京新药业。
7月24日,公司公告称进行了股份回购,并且这是京新药业首次以这种方式回购。
在医药行业不愠不火的当下,京新药业此番动作,到底意欲何为?
毫无疑问,这或许是公司管理层对未来经营的信心;
第一,大单品持续放量。
京新药业,是一个从仿制药向创新药转型,并且双曲线发展的典型企业。
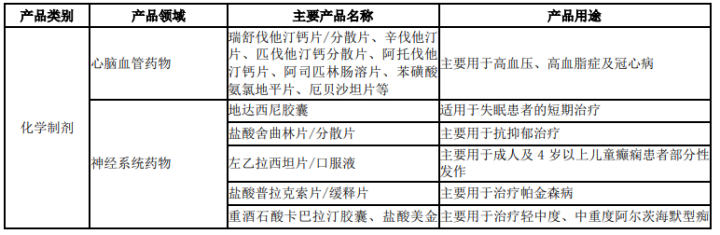
早在2023年12月,京新药业的1类创新药(地达西尼胶囊)获批上市,成为了国内首款失眠创新药,一举填补了国内16年的空白。
为什么这款药显得如此重要呢?
一方面,创新药优势凸显。
在治疗失眠领域,其实并不缺乏相关药物,下游终端消费市场竞争依然很激烈。
但过去治疗失眠的药物主要是仿制药,在创新药领域却迟迟没有突破。
仿制药类失眠药物,虽然也能改善睡眠,但存在明显的依赖、头晕、头痛和遗忘等副作用,长期使用带来的持续性伤害风险更高。
这个时候,就急需一款效果全面的创新药出来,包括先声药业、扬子江、卫材药业等都在此领域有所深耕。
而京新药业抢的先机,公司的地达西尼胶囊,更好地平衡了失眠治疗的疗效和安全性,副作用小,并且成瘾依赖性低,一举攻入了失眠领域。
2024年3月地达西尼实现正式销售,并在当年纳入医保,2025年销售额更是增长到了2亿元附近,入院数量突破3000家。
一方面,需求端持续释放。
失眠人群,正呈现老龄化加速和年轻化渗透的双重增长,尤其是在60岁以上人群,失眠率超过了20%。并且在老龄化趋势下,人群数量攀升趋势明显。

从具体数量来看,公开资料显示,早在2016年我国失眠人数在2.5亿左右,到2030年更是有望增长到3亿人。
这带来的,是巨大的失眠药物需求,数据显示,我国失眠药物市场规模从2016年的100亿元附近有望增长到2030年超200亿元。
近十余年失眠疾病领域缺乏新药上市,新产品上市有望解决临床未满足需求,驱动市场规模增长。
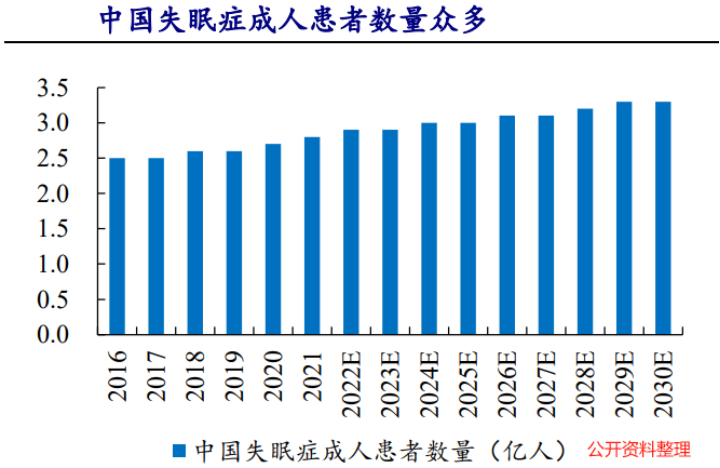
而这些年,治疗失眠的创新药物却十分匮乏,京新药业有望凭借先发优势,继续享受市场需求的红利。
第二,新品打造第二曲线。
就在近期,京新药业的“盐酸卡立哌嗪胶囊”(规格:1.5mg、3mg)获批上市。
截至目前,该药品原研尚未在国内上市,公司获批的盐酸卡立哌嗪胶囊是国内首仿,同样具备先发优势。
此款药品适应症是治疗成人精神分裂症,这一领域市场需求同样庞大。
公开数据显示,我国精神分裂症患者数量超1000万,但治疗率不足30%,最优质的国产药物需求迫切。
而盐酸卡立哌嗪是一种非典型抗精神病药物,对5-HT?A受体具有拮抗作用,从而调节多巴胺与血清素系统平衡。
目前原研药2025年销售额超35亿美元,市场需求巨大。京新药业凭借首仿优势,有望打造第二个“地达西尼胶囊”大单品路径,贡献第二增长曲线。
第三,研发储备第三曲线。
未雨绸缪是医药企业的必修课。
目前,京新药业研发管线全面爆发,目前10余个在研创新药(械)项目有序推进中。
比如公司自研的1类新药JX2201聚焦脂蛋白(a) [Lp(a)]靶点,一举切入全球火热的口服小分子降脂药赛道,公司也具备独特的先发优势。
在这一领域,全球在研产品主要集中于siRNA、ASO、小分子抑制剂等药物上,目前任何一款靶向Lp(a) 的药物获批上市。
而Lp(a)药物有望在疗效和成本等领域具备竞争优势,京新药业的JX2201胶囊研发进展全球头部位置,进展顺利。
所以,京新药业当前,不论是在创新药还是在仿制药领域,都走出了独特的成长路径。
而且这种独特的双主线布局,也让公司收获了较强的盈利水平。
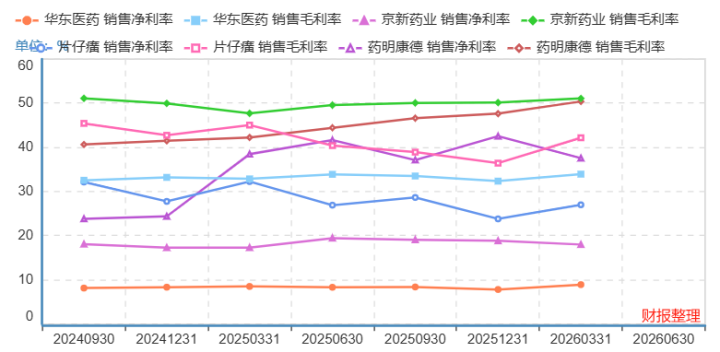
数据显示,近年来,京新药业毛利率水平一直维持在50%附近,超越了华东医药、药明康德、片仔癀等巨头。
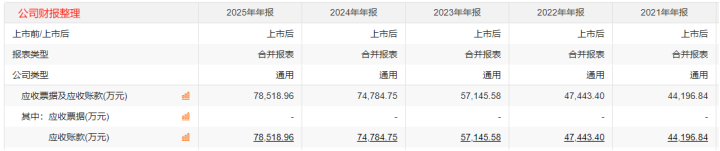
但是在扩张的同时,公司也应该平衡好应收账款的进展。数据显示近些年京新药业营收维持在40亿附近,但是营收账款从2022年的4.7亿增长到了2025年的7.85亿。
所以,医药行业,从来不缺需求,缺的是过硬的产品,和持之以恒的药企。
京新药业聚焦精神、心脑血管两大核心赛道,大单品有望持续迸发。