周记|节后两日科技股杀估值,腾讯 AI一号位亮相,分众传媒收购案通过
(来源:昆仑侠)
一、本周指数涨跌:科创50领跌,周五午后深V翻红

这一周A股只开盘两天,却走出了两段完全不同的行情。
10月8日高开低走:上证收跌0.79%报3811.90点,深证成指-2.07%,创业板指-3.15%,科创综指-4.55%。
光芯片、GPU、CPO、存储芯片方向批量跌停,半导体超10股跌停或跌超10%。
10月9日是另一种走法。
早盘低开后单边下挫,创业板指盘中最低2932.80点,创2026年以来新低。科创50上午收盘时还跌3.78%。
午后探底回升,四大指数全线翻红:上证+0.05%报3813.79点,深证成指+0.17%,创业板指+0.22%,科创50+0.07%报1457.27点。科创50日内振幅5.28%。
两天合计:上证-0.74%、沪深300-0.93%、创业板指-2.93%、科创50-4.75%。
按上午收盘价算,科创50的节后累计跌幅一度达到8.42%。
收红的方向集中在防御与资源:中证煤炭+3.53%、中证红利+1.97%、中证消费+0.48%,中证银行-0.05%基本持平。
港股与美股波澜不惊。
恒生指数-0.29%、恒生科技-0.60%、港股通高股息持平。
二、核心指数与行业估值
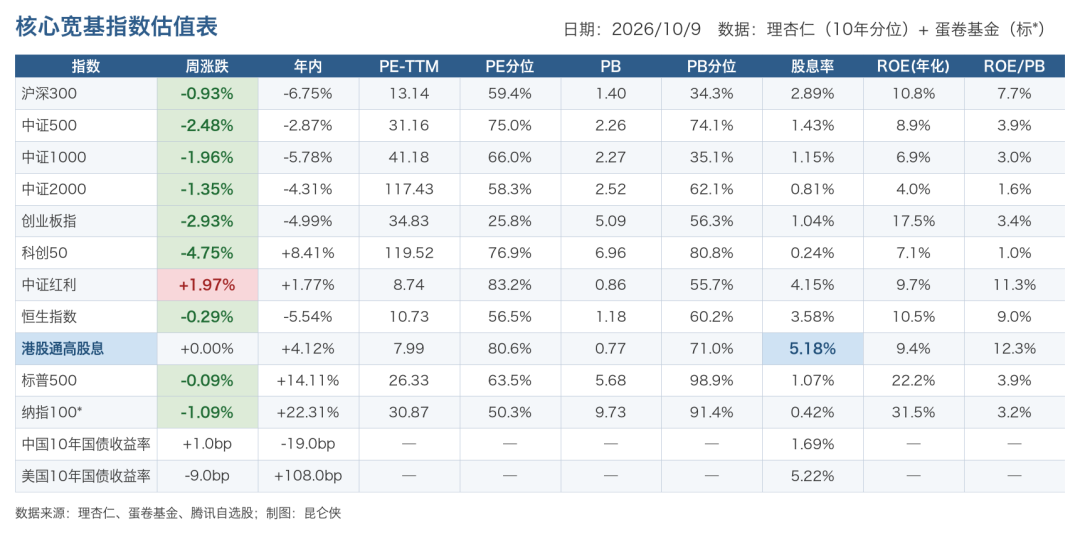
成长端这一周又被砍掉一层。
科创50年内涨幅大幅缩到+8.41%,PE 119.52(分位76.9%)、PB 6.96(分位80.8%)。
杀估值杀的就是这一段。
红利端,中证红利PE 8.74(分位83.2%)、股息率4.15%。
美债5.22%仍然是悬在所有类债券资产头上的比价基准。

行业层面,收红的是中证煤炭+3.53%、中证消费+0.48%、中证白酒+0.01%。
下跌的是中证医药-2.14%、中证医疗-2.05%、恒生科技-0.60%。
值得注意的是中证煤炭PB分位98.4%、中证银行PE分位95.3%。
过去两年的两位赢家,现在赚的已经不是低估修复的钱。
中国互联网50的PE分位3.2%、PB分位1.0%,仍是全表最低,年内-31.61%。
国证地产公司整体仍亏损,PB 0.82(分位19.9%)。
一个在底部躺着,一个在等政策。
三、宏观价格指数
本期宏观只有一条主线:商品在分化,利率仍在高位。
油涨、铜涨、金平、铝跌,美债小幅回落但未改格局。
(一)国债收益率:美10Y回落9bp,中美利差收窄至353bp

美10Y本周下行9bp至5.22%(10月8日,FRED最新值)。
国内中10Y微升1bp至1.69%。
中美10Y利差从363bp收窄至353bp,仍处历史极值区间。
极端利差是全球资金定价的锚,也是港股与中概估值上那块搬不动的石头。
假期里美联储官员持续释放鹰派讲话,年内保留再次加息选项。
真正让美债松一口气的不是政策,是9月非农只有2.9万人、失业率升至4.2%之后,市场对继续收紧的定价往后挪了一格。
国内这边仍然独立于海外。
中10Y年内累计下行19bp(1.88%→1.69%),货币政策保持了“以我为主”的节奏,分母端的压力依旧来自外部。

(二)原油:布伦特重回104美元,年内涨幅接近七成

10月9日布伦特12月合约收于104.72美元/桶(+0.42%),WTI 11月合约收于91.85美元/桶(+0.39%)。
全周看,布伦特+4.12%、WTI+2.69%,两端合约月份未变,涨幅干净不含换月。
假期里中东地缘扰动叠加美国飓风影响墨西哥湾生产,布伦特周中一度上摸105美元。
油价已经不是边际变量,而是通胀底色本身。
霍尔木兹的通行一天没有完全正常化,中下游的成本就一天降不下来。
这也解释了节后第一天为什么是石油石化领涨全场。

(三)黄金:跟随利率小幅反弹,年内仍为负

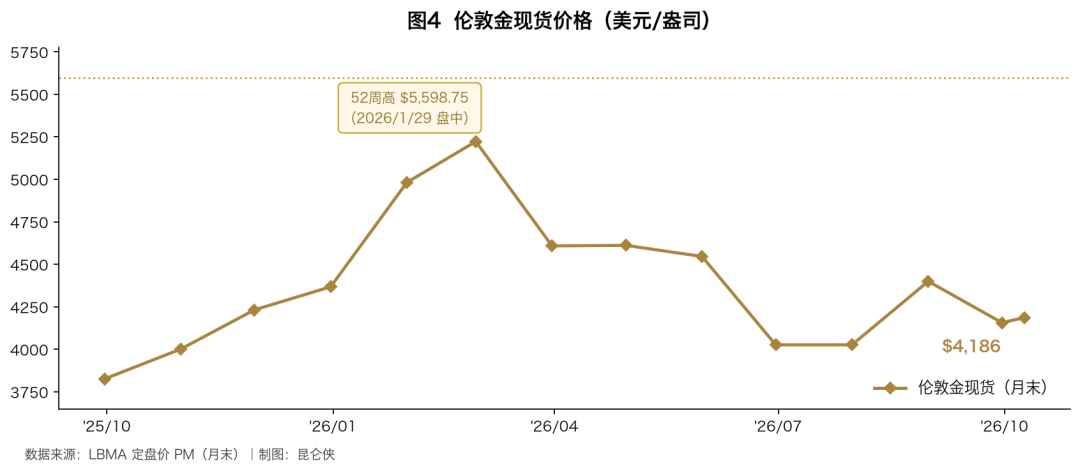
伦敦金10月9日PM定盘4186.30美元/盎司,周涨0.72%,年内-4.2%。
这一周的小反弹,源头在利率不在避险:美10Y回落9bp,持有零息资产的成本同步下降。
距离1月29日的高点,金价仍回落超过四分之一。
黄金今年的行情从头到尾都是实际利率的镜像。
利率不回头,金价就只有反弹,没有反转。
(四)工业金属:铝弱铜强,第一次摆到台面上

长江A00铝10月9日报23660元/吨,周跌1.54%,年内+7.9%。
LME 3M铝收3058美元/吨,周跌3.53%,年内+6.4%。
铜是另一个方向。
长江1#电解铜报111760元/吨,周涨0.20%,年内+19.8%。
LME 3M铜收14541美元/吨,周涨0.94%,年内+23.2%。
支撑不同,走势就不同。
铝靠产能天花板与低库存,本周跌的是美元走强压制下的估值端。
铜靠矿端,铜精矿加工费仍在极端负值区,LME库存处于低位。


(五)集装箱航运:运价高位走平

上海航交所10月9日发布新一期:SCFI 3664.11点(+0.05%),CCFI 1912.38点(-0.60%)。
SCFI在3600点上方已经连续走平数周。
年内的涨幅依然是全表最大:SCFI+139.7%、CCFI+69.8%。
抢出口把运价顶在高位之后,能不能守住,取决于旺季结束后的美国线。

四、本周发生了什么
(一)白酒批价:节后小幅回补,飞天守住1715元
双节落幕,五款酒的批价结束节中回落、转为小幅回补。
飞天散瓶1715元、原箱1730元,与10月6日持平。
茅台1935回到685元(+35),普五785元(+15),国窖1573维持830元。
批价回补的是情绪,不是动销。
下一个观察点是节后渠道库存与开瓶率。“筑底”是不是真的底,要靠四季度开瓶数据来验证。

(二)AI叙事松动
节后科技股的调整,触发点在假期的最后几天。
OpenAI在9月底向投资者披露的数据显示,当前年化营收规模接近500亿美元,较此前媒体流传的约700亿美元水平少了约200亿美元。
据媒体援引知情人士的说法,偏差源于投资者试图将其与Anthropic年化营收直接对标,属会计口径差异而非业务缺口。
市场的反应很直接。
10月8日隔夜美股纳斯达克综合指数跌1.25%,费城半导体指数跌3.39%,英伟达跌2.94%,市值一夜蒸发约1684亿美元。
10月9日早盘,A股电子板块一度跌超5%、通信跌超4%,半导体、CPO、存储芯片方向集中抛售。
但全天走出与A股同构的修复,收盘微跌0.02%。
恐慌在早盘释放、午后被消化,两个市场给出的答案一致。
这不是简单的跟跌。
三季度创业板指累跌27.80%、科创50累跌30.70%,双双创单季度最大跌幅,AI硬件的高估值在节前就已经开始被重新定价。
(三)市场偏好改变,从AI硬件搬到资源与防御
两天里最清楚的一条线是风格切换。
10月8日石油石化、公用事业、交通运输领涨,煤炭与银行涨逾1%。
10月9日煤炭盘中拉升超2%,午后券商与贵金属异动,电池方向受政策催化成为最强主线。
卖的是估值,买的是现金流。
在美债5.22%、中美利差353bp的环境里,资金从远期叙事撤回到当期回报。
(五)公司基本面观察
腾讯控股:AI一号位第一次坐在马化腾旁边。
10月8日,广东省委书记到深圳腾讯总部调研AI研发创新与产业布局,在调研中明确提出,希望腾讯深度参与全省AI基础设施建设。
据《广东新闻联播》画面,座谈会上马化腾与腾讯“CEO/总裁办公室”首席AI科学家姚顺雨相邻而坐,这是姚顺雨首次以“腾讯AI一号位”身份出现在公开场合。
姚顺雨1998年出生,清华姚班本科、普林斯顿大学计算机科学博士,2024年加入OpenAI参与核心项目研发,2025年底回国出任腾讯首席AI科学家。
入职不到一年,已统管基础模型部、AI Infra部、AI数据部三大板块,完整覆盖混元大模型全链路。
广东省在调研中明确提出,希望腾讯深度参与全省AI基础设施建设。
马化腾此前坦言腾讯在AI上“以为上了船,后来发现那个船漏水了”,姚顺雨的同框就是补船的那一步。
组织权、算力与场景三者同时到位,AI叙事才从口号变成产能。
WorkBuddy上线独立文件浏览器,可直接打开Office三件套。
10月8日,腾讯WorkBuddy正式上线独立文件浏览器。
不用先打开Office,在本地文件上点击右键、选择用WorkBuddy打开就行。
独立窗口左边看文档,右边直接对AI下指令,Word、Excel、PPT、PDF、Markdown、HTML和图片都能进。
可编辑的Office文件改完能存回本地原路径,编辑能力由腾讯文档自研引擎提供。
这条更新真正的新意不在功能,而在入口。
过去用AI处理本地文件,路径是“打开→上传→对话→下载”,文件必须先搬进AI的对话框。
现在AI直接站在文件的打开方式里,不用等文件搬过来。
对WPS这类办公软件,冲击不在眼下这几天,而在几年后的入口之争。
当“打开文件”这个动作被AI接管,排版能力就不再是护城河。
分众传媒:收购新潮传媒获监管附条件批准。
市场监管总局于2026年10月9日附加限制性条件批准分众传媒收购新潮传媒股权,对分众是好事,但好事打了折。
这桩交易从2025年4月首次公告走到获批用了一年半,中途改过方案,也因财务资料过期被深交所中止过一次审核。
审查的焦点是市占率口径。分众在中国境内电梯媒体广告市场的份额为50%至55%,新潮为5%至10%,集中后合计55%至60%。
监管最终放行,理由是互联网广告已成为广告行业的主导投放渠道,2025年发布收入占广告发布总收入的比重超过85%。
交通出行广告与传统户外大屏,也会在投放定价、投放效果层面对电梯媒体形成竞争约束。
利好在于,十年缠斗的对手消失,电梯媒体从双雄格局变成一家独大。
反垄断审查这一交易最大不确定性基本消除,分众有望通过整合新潮的社区梯媒资源,扩大“楼宇+社区”覆盖并减少重复点位、重复运营,行业价格战也可能趋于缓和;
但监管同时要求集中后实体在五年内遵守价格锚定、公平服务、不得搭售、放弃既有独家权利且新签或续签不得设置独家和自动续约等六项条件。
这意味着分众不能简单依靠市场份额提升来涨价或强化排他,原本最容易兑现的“提价红利”被明显削弱。
最终能否真正利好股东,要看交易完成后成本协同、刊挂率、经营现金流和每股收益能否覆盖交易带来的股份摊薄。