国轩高科2026H1财务透视:需高度关注负债率持续上升
利润在增长,但现金流追不上负债增长的脚步;这是国轩高科2026年半年报最需要关注部分。
2026年上半年,公司实现营业收入277.76亿元,同比增长43.22%;归母净利润13.86亿元,同比大增278.05%。这份成绩单在收入增长和利润修复层面堪称亮眼。然而,当我们将视线从利润表移向现金流量表和资产负债表,另一幅图景浮现出来:经营活动现金流仅4.28亿元,资本开支(CAPEX)却高达97.79亿元,资产负债率维持在71.73%的高位。
国轩高科并非马上面临"债务危机",而是进入了一个关键阶段——高杠杆扩张带来负债率上升。
一、负债率71.73%:不是突然爆发,而是五年累积的结构性结果

2021年,公司资产负债率为55.58%;2022年开始快速抬升,2023年突破70%达到71.90%;此后在70%上方持续运行,2026H1为71.73%。五年间,负债率累计提高了16.15个百分点。
高负债不是2026H1突然发生的,而是2022年以来持续扩产形成的结构性结果。从2021年到2026H1,公司的资产规模几乎翻倍,负债规模同步扩张。当前的杠杆水平是企业选择的结果——用债务换取产能,用产能换取未来的市场份额和收入规模。
二、经营现金流vs 资本开支:缺口进一步扩大

13.86亿元的归母净利润确实大幅改善,但扣除非经常性损益后的净利润仅为1.07亿元。这意味着,近九成利润来自非经常性收益,公司主营业务的真实盈利质量仍然偏弱。
利润与现金之间的裂痕在2026H1被进一步放大。 归母净利润13.86亿元,而经营现金流仅4.28亿元,差额达到-9.58亿元。经营现金流与净利润的比值仅为0.30,净利润转化为经营现金的能力明显不足。
当经营现金流只有4.28亿元,却需要面对97.79亿元的CAPEX时,自由现金流缺口扩大至约-93.51亿元。而筹资活动带来的97.68亿元净现金流,几乎刚好填补了这一缺口。
三、建厂/备货/赊账占用公司大部分新增现金流

为什么一家收入高增长、利润大幅改善的公司,现金流却如此紧张?答案藏在资产负债表的三个科目里,它们在2026H1同步大幅扩张:
第一个通道是"建厂"。在建工程从2025年末的126.77亿元增至206.53亿元,半年暴增62.9%,增加近80亿元。这是动力电池产能扩张的直接体现,也是资本开支的主要去向。
第二个通道是"备货"。存货从97.56亿元增至148.15亿元,增长52.9%,增加50.6亿元。在原材料价格波动和订单增长的背景下,备货占用了大量营运资金。
第三个通道是"赊账"。应收账款从约163亿元增至218.81亿元,增长34.2%,增加约55.8亿元。收入的增长伴随着对下游客户信用政策的放宽,销售回款周期拉长。
这三个通道同时打开,形成了对资金的叠加挤压。
四、表内有息负债570亿,表外担保633亿

国轩高科的债务压力,从表内和表外两个维度看:
表内,有息负债合计约570.62亿元。其中,短期借款177.95亿元,一年内到期非流动负债126.06亿元,长期借款252.61亿元,应付债券14.00亿元。广义短期债务约304亿元,而广义货币资金约258.7亿元,短期资金仍存在缺口。
表外,担保敞口同样值得高度关注。截至2026年6月30日,公司实际对外担保余额为632.76亿元,相当于2025年末净资产(369.06亿元)的171.45%。2026年度预计担保额度最高可达1,220亿元。
需要明确的是,担保余额不是实际负债,不能直接并入资产负债率计算。但它代表了公司及子公司体系承担的潜在信用风险敞口。
五、TD建议:持续关注三个指标
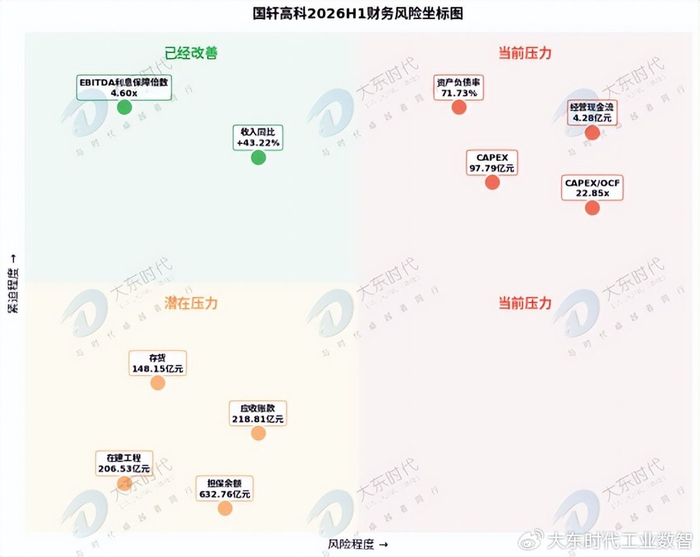
综合以上分析,国轩高科目前并非"财务风险失控",而是进入风险预警期。
已经改善的(绿色区域):EBITDA利息保障倍数4.60倍,收入同比增长43.22%,经营层面的盈利能力在增强。
当前承压的(红色区域):资产负债率71.73%,经营现金流仅4.28亿元,CAPEX高达97.79亿元,资本开支与经营现金流的比值达到22.85倍。
潜在关注的(橙色区域):存货148.15亿元、应收账款218.81亿元、在建工程206.53亿元、担保余额632.76亿元,这些占款项目若周转效率不能提升,将持续挤压现金流。
未来真正需要观察三个核心指标:
第一,经营现金流能否快速提升。
第二,CAPEX能否开始下降。
第三,新增产能能否转化为EBITDA和自由现金流。
如果2027年出现"经营现金流上升 + CAPEX下降 + EBITDA持续改善"的组合,那么当前的高负债可以被合理解释为扩张期的阶段性特征,风险可控。