顺络电子和麦捷科技:MLCC要被TLVR替代?
为什么有观点说TLVR会替代MLCC?
听说TLVR要替代MLCC了?
一边的说法很唬人,VRM输出电容最多砍掉一半;另一边的数据却是,Rubin整柜MLCC用量从44万颗涨到62万颗,增幅40%。一边在省,一边在涨,两件事同时发生。问题出在哪?
市场为什么关注顺络电子(002138.SZ)和麦捷科技(300319.SZ)?
01
TLVR凭什么上位?
先讲清楚TLVR是什么。全称跨电感稳压器,服务于高性能芯片的供电架构。
背景是AI芯片功率一路狂奔:H200是700瓦,B200到1200瓦,B300到1400瓦,Rubin干到2300瓦,Rubin Ultra 2700瓦,Feynman规划3600瓦。功率翻五倍,核心电压却没有同步抬高,电流跟着暴涨。行业测算,主板电流已被推到2500安,未来要冲5000到6000安。
芯片从待机跳到满载只在一瞬间。传统多相供电各相各管各的,反应不过来,工程师只好在芯片旁边堆电容兜底,堆的全是MLCC。产业于是把电源搬到芯片正下方,做垂直供电,模块体积压缩到原来的三分之一到二分之一。TLVR就是垂直供电的关键角色:
从结构上看,TLVR不是单纯多放几个电感,而是把每一相电感做成“带额外绕组的耦合电感”,再通过补偿电感把各相联起来,形成闭合耦合回路。这样做的意义,不是为了“省个元件”,而是为了在纳秒级负载跳变时,把供电系统从“各相分散决策”变成“相间同步响应”。打个比方。这种垂直供电的结构就像写字楼,电感是每层一个的水箱,哪层用水多,哪层电压掉得就快,之前都用电容来蓄水。而跨电感稳压器是把水箱连成管网,让每层水压都保持稳定。
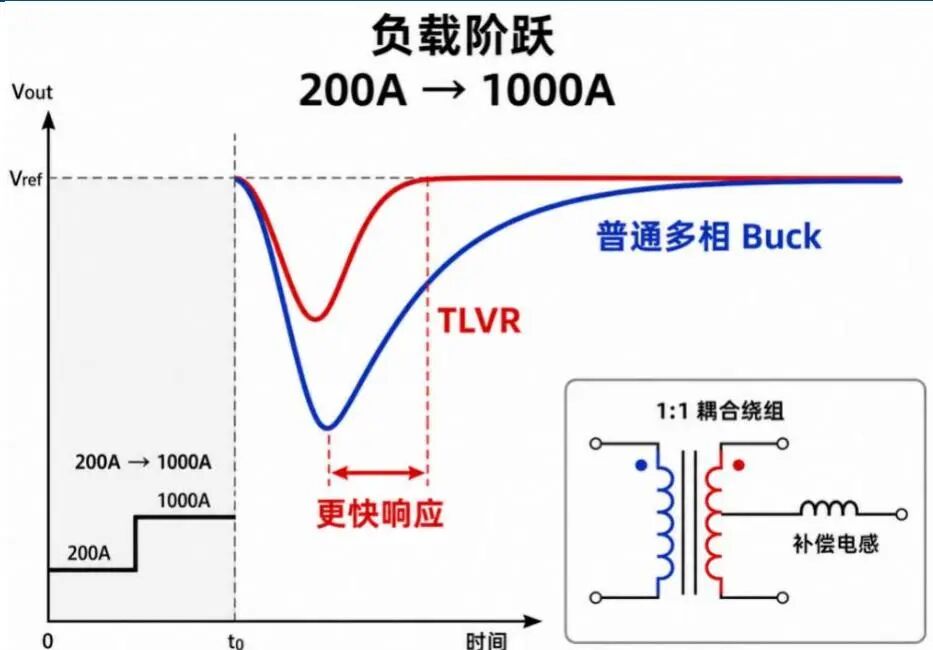
当负载从200A阶跃到1000A时,TLVR方案的输出电压下跌更小、回到参考电压更快,说明它对大电流瞬态拉升的承受能力更强。)
所以说,部分场景省MLCC是真的,但替代MLCC是假的。
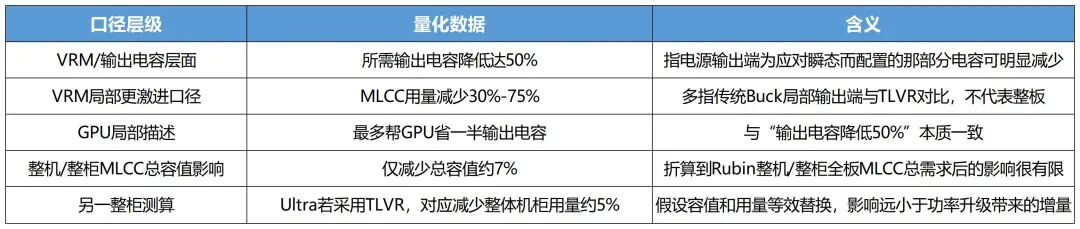
第一本是局部账。TLVR确实能省MLCC。根据机构测算,电源输出端为应对瞬态而配置的电容,最高可降50%。激进的产业调研说得更狠,VRM局部MLCC用量能减30%到75%。所以能省MLCC是真的;
第二本是整板账。把局部节省折算到整机整柜,画风突变。结构化测算显示,TLVR只作用于VRM电源端,折算后仅减少MLCC总容值的7%左右,另一口径约5%。再看Rubin架构VR200相比GB300:单个compute tray的MLCC从6500颗升到12000颗,增幅超80%;整柜从44万颗涨到62万颗,涨幅40%;单柜MLCC价值量从1500美元抬到4300美元,涨幅180%。
Rubin升级到Rubin Ultra后,即便扣掉TLVR的影响,整柜MLCC容值仍增长20%。日韩MLCC大厂的销售构成也能佐证:AI服务器贡献约5%的收入,占其产能5%到10%;VR平台过渡让单板用量和装载容值各涨50%和60%,最后只推动总产能利用率增加3%到5%。行业测算的AI服务器单机MLCC用量区间,仍高达1.5万到2.8万颗。
第三本是电感账。省下的电容价值,流向电感的口袋。Rubin单板用近50颗TLVR电感,比GB300翻倍;单颗GPU配套TLVR电感48到56颗。单价也在抬:普通电感单相约0.7到0.8美元,TLVR单相要1美元往上,整体价值量做到普通电感的2倍以上,常见3到5倍。有测算给出全球AI芯片电感市场规模:2025年25.1亿元,2028年312.5亿元,三年超过10倍。
三本账算完,结论清楚了。TLVR压缩的,只是VRM输出端为瞬态冗余堆上的那部分电容。MLCC也没有失业,只是从被迫加班的瞬态缓冲工,回到高频滤波和去耦的本职岗位。蛋糕没有变小,只是重新切分。
往深一层看,TLVR重构的是供电系统的分工。市场盯着省了多少电容,真正的问题是BOM价值往哪里流。瞬态补偿的压力从电容转回电感和供电架构本身,谁能跟客户一起定义下一代供电方案,谁就拿走更大的份额。
还有一层容易被忽略:TLVR对传统AI电感也是替代,不只是增量。机构资料提到,明后年客户项目几乎全部转向TLVR物料,传统物料需求大幅萎缩。这个资料仅供参考,不做建议。所以说,会做普通电感,不等于能做TLVR;做出样品,不等于稳定量产;稳定量产,不等于在多个客户平台复制。行业分化的标尺,看AI收入里TLVR占比能否持续抬升,看良率和扩产节奏。
02
顺络电子和麦捷科技,有什么预期变化?
落到上市公司层面,顺络电子和麦捷科技被市场关注。
顺络电子的基本面,在A股被动元件里排得上号。2025年营收67.45亿元,归母净利润10.21亿元,ROE 16.06%。2026年上半年营收38.59亿元,同比增长19.67%;归母净利润4.47亿元,同比下滑7.98%,主因金属原材料涨价。二季度毛利率已修复至34.41%。
它的核心壁垒在工艺平台。年报披露,功率电感覆盖叠层、涂覆、组装、模压四大平台,模压细分又有冷压、热压、超低压、铜磁共烧。有产业观点称,这种TLVR工艺国内仅顺络电子具备,而海外仅线艺电感一家。TLVR属于高度定制化产品,客户平台一迭代,方案就跟着变。工艺全才跟得上,单一工艺厂容易被甩下。TLVR的门槛,不只在一颗器件的设计,还在材料、工艺、良率、客户协同开发和平台节拍匹配的系统能力。顺络电子的多平台覆盖,正好对上这套系统能力。
进度也能对上。公司2021到2022年就已向北美大客户交付相关产品;TLVR已量产出货;明后年客户项目几乎全部转向TLVR物料;现阶段只需扩产能,无需调整工艺。这说明它跨过了能不能做的阶段,进入产能跟不跟得上的阶段。在海外头部平台的TLVR供应格局中,顺络电子已是10%以上份额的重要参与者;国内厂商的整体份额,也有望从20%到30%继续上行。
市场预期正在发生三重变化。第一,TLVR渗透率,部分机构观点认为明年到六成以上,公司口径指向2027年TLVR需求至少翻倍;第二,AI收入从边缘走向主菜:2026年上半年AI收入1.6亿元,公司口径全年做到6到10亿元;第三,也是市场挖掘最浅的一层:钽电容采用无引线框新结构,体积利用率提升25%以上;光模块陶瓷管壳、氮化铝基板从2026年下半年到2027年上半年陆续导入;磁珠、电阻已进一线光模块客户量产。顺络电子在数据中心的角色,可能从高端电感厂升级为AI被动元件平台。
所以说,顺络电子真正的预期差藏在平台化里。市场按TLVR电感给它定价,忽略了钽电容和光模块配套的第二、第三曲线。这个预期一旦被定价,弹性来自多品类的叠加,而不只是一款TLVR料号。不过,风险也要说透。即便AI收入做到10亿元,相对80亿上下的营收盘子,占比仍在10%出头,业绩兑现慢于叙事节奏。
麦捷科技的体量相比之下就小一圈。2025年营收37.94亿元,归母净利润3.16亿元,ROE 6.76%,利润约为顺络电子的三成。它的打法是另一套,看点在材料自研加工艺一体化。在收购安可远之后,公司在高端金属软磁材料上形成自主能力,有资料显示,其成本比外购磁粉的同行低10%到15%。一体成型电感是它的战略产品,公司称已做到大陆头部位置。
目前它在国内算力链的兑现相对扎实。半年报披露:铜铁共烧电感适配摩尔线程、天数智芯等国产GPU平台;多款产品进入浪潮、超聚变、H3C批量供货清单;高端电感产线稼动率长期在90%以上。2026年上半年电子元器件收入10.81亿元,同比增长19.96%;经营现金流净额2.41亿元,同比增长506.44%。它已有真实的收入基础,不止是纯概念。
它还有第二弹性。Bias-Tee偏置器、LTCC、光通信无源器件,有资料称其为国内少有的量产厂商。AI电感加光通信双主线,单一认证推迟时,别的高端产品线能托底。
麦捷科技最大的预期变量在海外。这里必须分清信息来源的等级:半年报的口径很克制:面向海外头部算力厂商的MTVM系列TLVR电感,已完成样品开发,处于客户跑线测试阶段;而市场流传的说法激进得多:有称部分料号进入英伟达小批量试产,有称已通过客户验证,也有称截至2026年7月尚未取得AVL资质。几种说法互相矛盾。以公告和半年报为最高口径,麦捷科技的海外TLVR处在接近落地、尚未坐实的阶段。它最值钱的部分,还没有官方盖章。
它的短板同样明显:显示模组业务2026年上半年收入8.81亿元,同比只增1.08%,毛利率9.65%,持续拖累整体利润质量。AI电感涨得再快,合并报表的弹性会被稀释,而且英伟达的认证一直是个不确定的点。
麦捷真正的预期差藏在组合里。市场聚焦英伟达认证这一个点,但即便海外短期不落地,国内链放量、一体成型、车规和光通信配套也能撑住成长;智慧园二期、三期和越南产能陆续落地后,高端电感产能瓶颈也有望缓解。它的现实问题只有一个:市场按多大概率把海外突破折现到今天。顺络赢在系统匹配度,麦捷赢在分歧没有收敛,一个拿胜率,一个拿赔率。
总结来看,AI把被动元件从配件变成了架构:配件论价格,架构论卡位,MLCC的提价和TLVR的渗透,本是同一件事的两面;而且技术代际的红利从不平均分配:它先淘汰叙事跑不赢产能的人,再淘汰产能跑不赢叙事的人,留在牌桌上的,是材料、工艺、良率和客户协同都能对齐的少数厂商。随着供电复杂度还会继续上升,能伺候复杂度的厂商,比能做单品的厂商更值钱。
顺络电子和麦捷科技,一个已经把技术升级兑换成量产订单,一个还在把技术升级兑换成市场预期。前者的看点是兑现速度,后者的看点是验证进度。这场供电架构的升级赛才刚刚开场,谁先完成从器件供应商到方案协同者的转身,谁就坐上下一个阶段的主线位置。