351亿市值信立泰二次递表港交所,创新药收入占比已升至54.8%
(来源:中善讲资本)
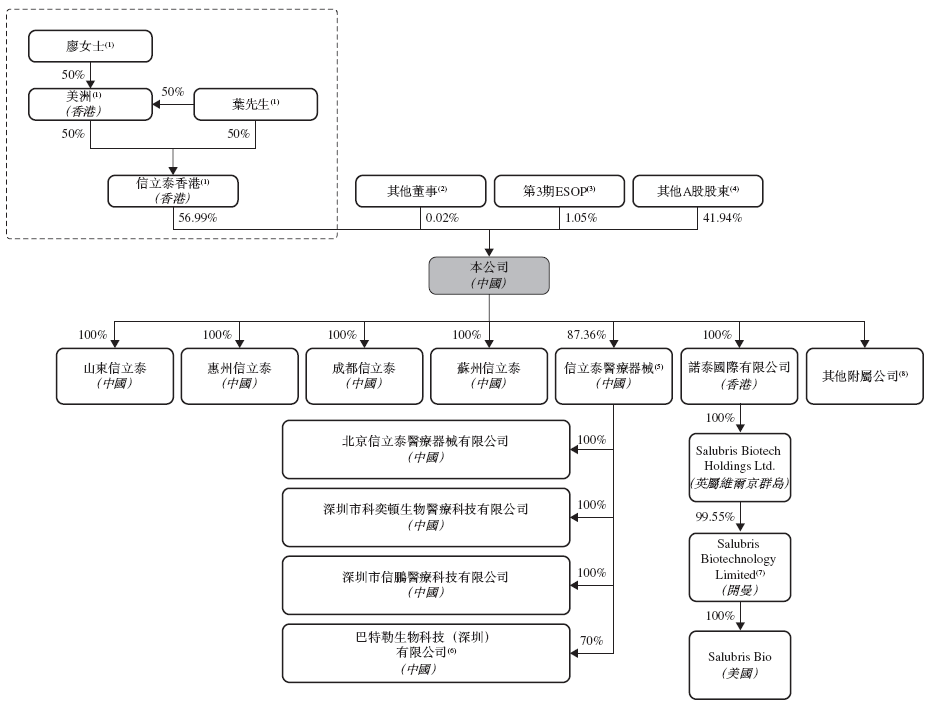
9月3日,来自深圳的A股上市公司**信立泰(002294.SZ)**再次向港交所递交主板上市申请,这是继其今年2月首次递表失效后的第二次申请。
高盛、花旗及中信证券担任联席保荐人。港交所最新申请版本显示,公司此次赴港,希望为业务发展及扩张提供进一步资金,同时增加融资灵活性、拓宽投资者基础。
信立泰于2009年登陆深交所。截至9月3日收盘,公司A股总市值约351亿元人民币。
从传统心血管药企,向创新药转型
信立泰成立于1998年,目前主要聚焦**心血管—肾脏—代谢(CKM)**疾病领域,业务覆盖创新药、仿制药、生物类似药以及医疗器械。
根据弗若斯特沙利文资料,按2025年中国心血管药物院内销售收入计算,信立泰位列行业第二,市场份额约11.3%;按针对CKM疾病的已上市NME以及IND阶段或之后管线数量计算,公司在国内企业中同样排名第二。
信立泰招股书链接:
https://www1.hkexnews.hk/app/sehk/2026/108858/documents/sehk26090301639_c.pdf

截至最后实际可行日期,公司已经拥有6款上市创新药,包括信立坦、复立坦、信立汀、信超妥、复立安及恩那罗,同时拥有79款在研创新药项目。
其中一个比较明显的变化是,创新药正在越来越成为公司的核心收入来源。


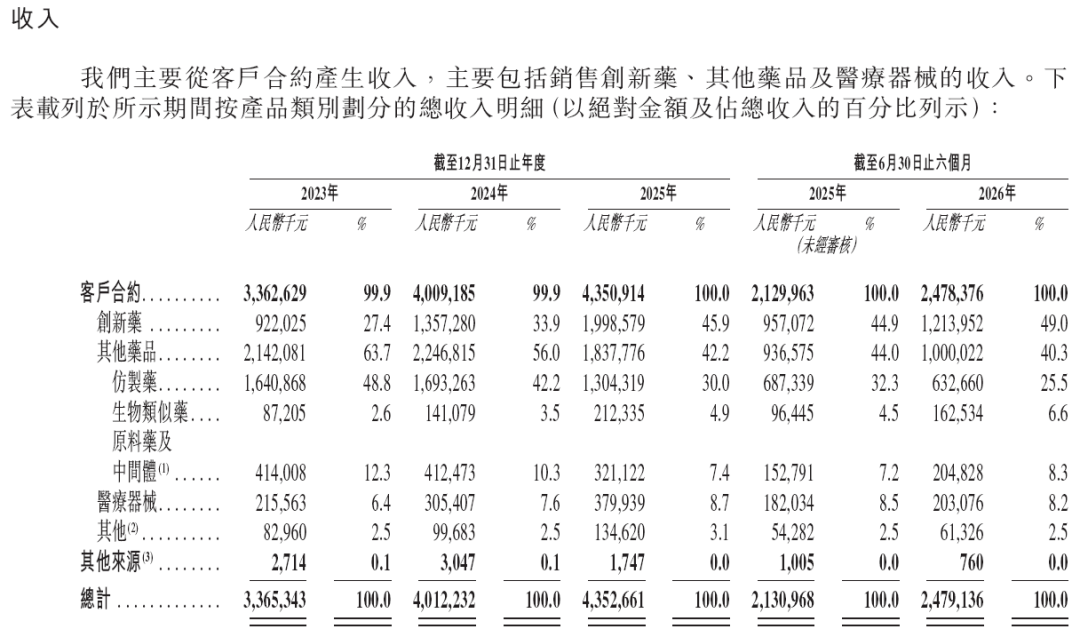
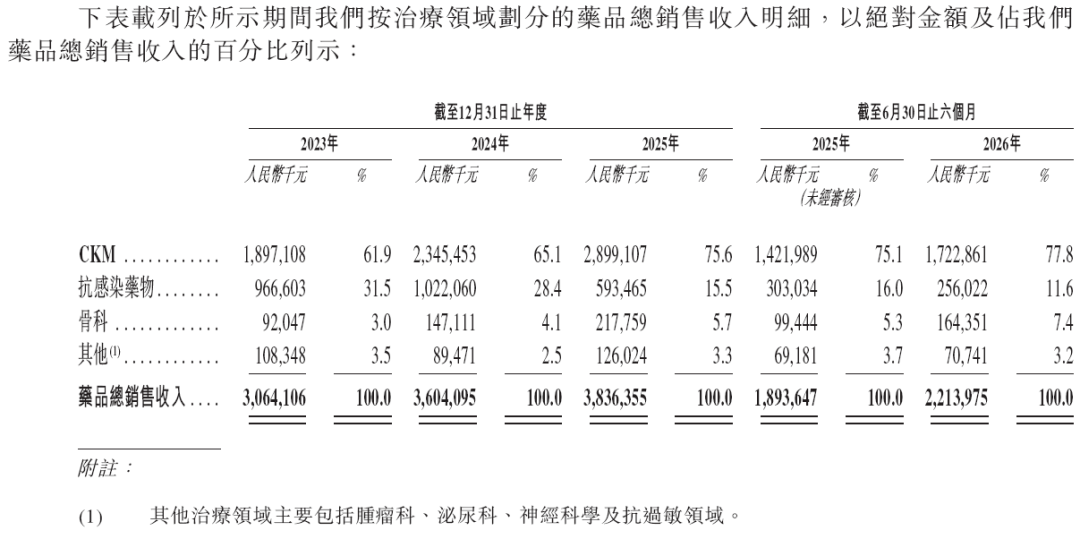
2023年至2025年,信立泰创新药销售收入占药品销售收入的比例由30.1%升至52.1%;2026年上半年进一步升至54.8%。同期,CKM药物收入占药品销售收入的比例已经达到77.8%。
这意味着现在的信立泰,已经不能再简单按照一家传统仿制药企业来理解。
上半年收入24.79亿元
财务方面,2023年至2025年,信立泰分别实现收入33.65亿元、40.12亿元和43.53亿元;同期净利润分别约为5.81亿元、6.05亿元和6.53亿元。
2026年上半年,公司实现收入24.79亿元,同比增长16.3%;招股书口径净利润约3.91亿元,同比增长4.0%。
与此同时,公司研发投入仍维持较高水平。A股半年报显示,2026年上半年研发投入达到6.20亿元,同比增长14.38%,占营业收入约25.01%。
在主要产品中,信立坦2025年销售收入约14.84亿元;复立坦及恩那罗则仍处于快速放量阶段。2026年上半年,复立坦销售收入约2.25亿元,恩那罗约1.94亿元。
医疗器械方面,公司核心产品Maurora雷帕霉素洗脱椎动脉支架系统,2025年销售收入约3.62亿元,2026年上半年约1.96亿元。
研发已经开始向全球推进
相比单纯看现有收入,信立泰此次赴港还有一条线值得注意。
公司目前已在中国和美国布局研发中心,并推进多项全球临床项目。其中JK07(SAL007)正在美国、加拿大、中国及波多黎各超过60个研究中心开展心力衰竭全球多中心II期临床试验。自2018年以来,公司已累计完成111项IND申报及12项NDA/BLA申报。
同时,公司围绕PCSK9布局了小分子、环肽、基因编辑及双靶点siRNA等多种技术路径,并继续推进SAL0140、SAL0120等CKM创新管线。
所以信立泰此次再次赴港,资本市场看的已经不只是“又一家A股药企赴港”。

更准确地说,它是在创新药收入已经超过一半、研发开始全球化之后,再搭建一个国际资本平台。
对于这样一家已经上市17年、持续盈利、A股市值超过350亿元的成熟药企来说,香港上市的意义,也就不只是再融资本身。
接下来真正值得观察的,是其H股发行规模、募资用途,以及现有创新药和全球临床管线会被赋予怎样的估值。

版权声明:所有中善资本Zhongshan Capital的原创文章,转载须联系授权,并在文首/文末注明来源、作者、微信ID,否则中善将向其追究法律责任。部分文章推送时未能与原作者或公众号平台取得联系。若涉及版权问题,敬请原作者联系我们。