东海研究 | 众生药业(002317):传统主业短期承压,创新研发快速推进
(来源:东海研究)

证券分析师:
杜永宏,执业证书编号:S0630522040001
邮箱:dyh@longone.com.cn
// 报告摘要 //

公司Q2业绩下滑。2026年H1,公司实现营业收入10.00亿元(同比-23.03%),归母净利润1.11亿元(同比-40.70%),扣非归母净利润1.21亿元(同比-35.26%),经营性现金流净额5.42亿元(同比+1265.85%);其中,Q2单季度营业收入3.76亿元(同比-43.47%),归母净利润0.12亿元(同比-88.98%),扣非归母净利润0.18亿元(同比-83.25%)。公司Q2业绩下滑明显,预计主要受传统产品销售短期放缓等因素影响;经营性现金流大增主要受收到许可产品首付款影响。
传统中西成药业务短期承压。报告期内,公司中成药实现销售收入5.23亿元(同比-24.11%),化学药实现销售收入3.61亿元(同比-27.10%),中药材及中药饮片实现销售收入0.87亿元(同比+8.67%),原料药及中间体实现销售收入0.26亿元(同比-7.64%)。公司中西成药销售收入短期下降,预计主要受市场竞争加剧、产品价格下降、渠道去库存等多因素影响所致。
创新研发取得突破性进展。报告期内,公司创新研发取得突破性进展:ZSP1601片治疗MASH的IIb期临床试验已获得积极的数据结果,治疗48周后,ZSP1601片100mg、50mg两个剂量组主要疗效终点应答率均显著优于安慰剂组,可同时实现抗纤维化、降低肝脏脂肪含量、改善肝酶的三重获益,公司正积极推进III期临床试验;RAY1225注射液减重和降糖适应症合计三项III期临床试验均已完成受试者入组,用于治疗肥胖合并阻塞性睡眠呼吸暂停的临床试验获得NMPA批准,已收到齐鲁制药的许可首付款;来瑞特韦片获得NMPA常规批准,昂拉地韦片治疗12~17岁青少年单纯性甲型流感患者的补充申请已获NMPA受理,昂拉地韦颗粒上市申请已获NMPA受理并被纳入优先审评品种名单。
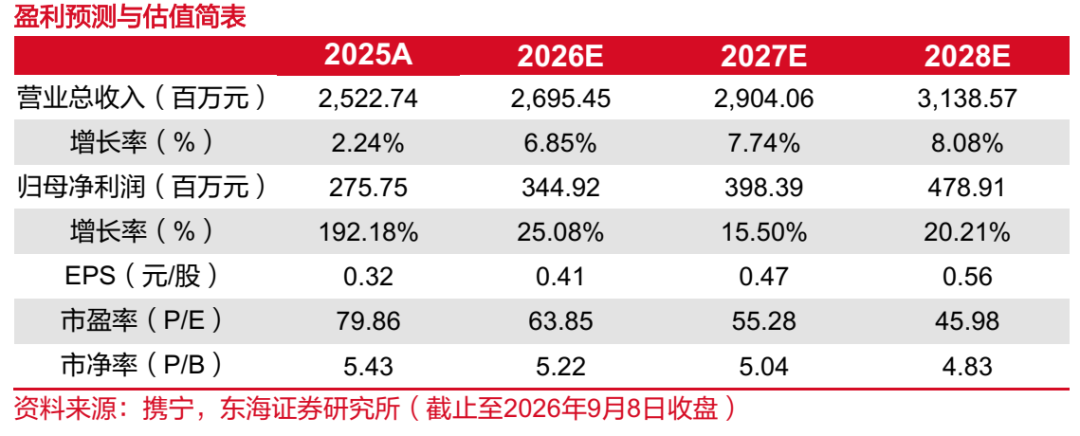
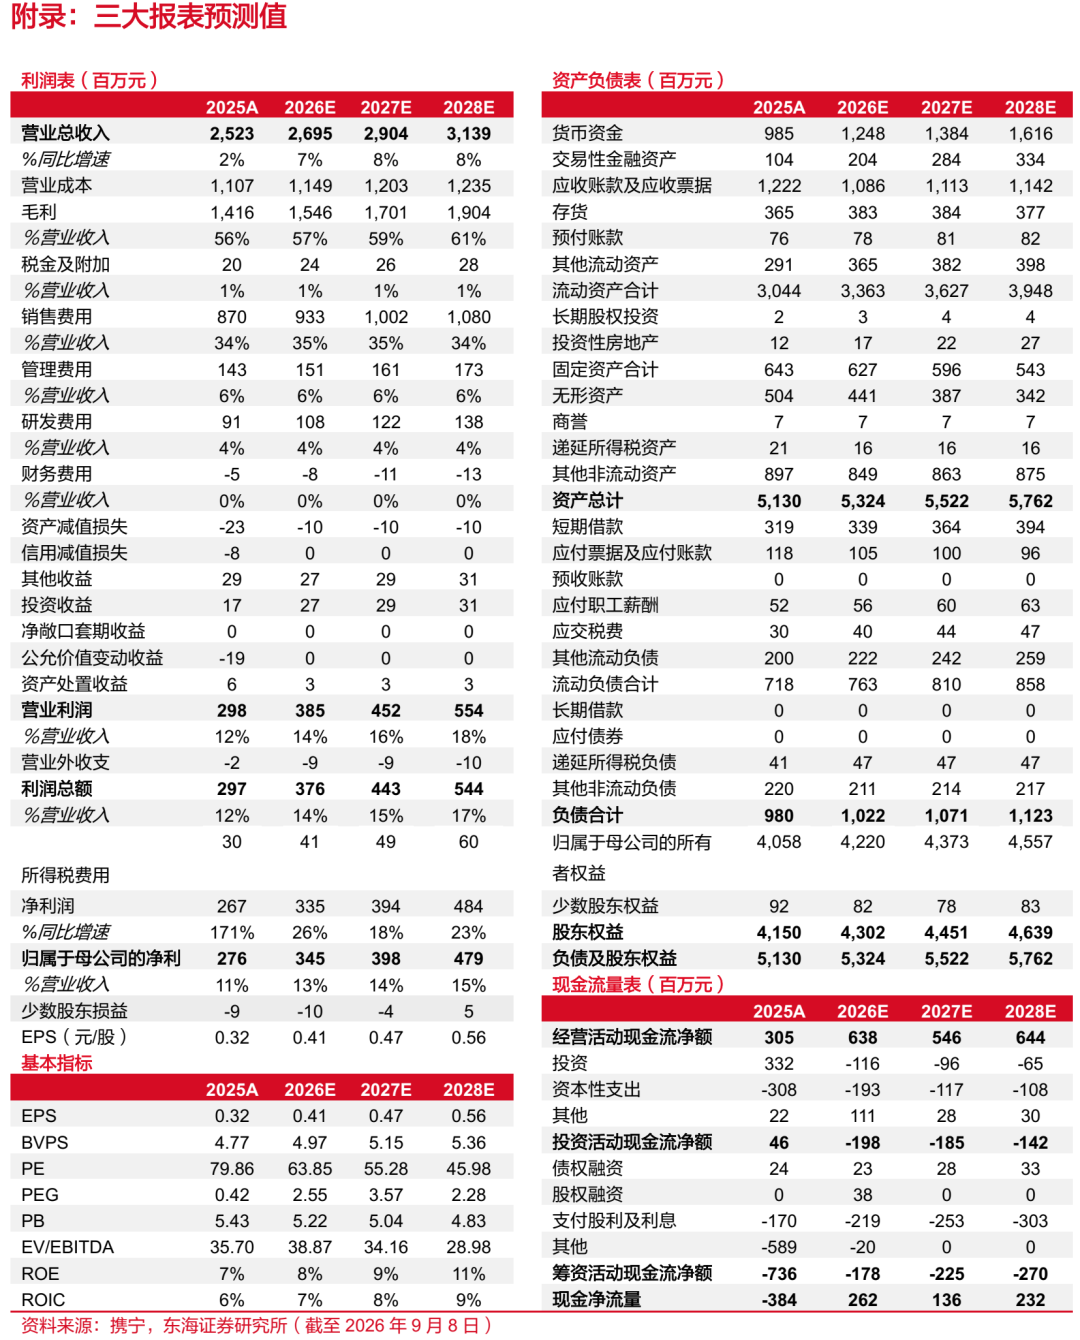
投资建议:我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为3.45/3.98/4.79亿元,对应EPS分别为0.41/0.47/0.56元,对应PE分别为63.85/55.28/45.98倍。公司传统中西成药业务短期承压,创新研发快速推进,维持“买入”评级。
风险提示:研发进展不及预期风险;产品降价超预期风险;产品销售不及预期风险等。
// 报告信息 //
证券研究报告:《众生药业(002317):传统主业短期承压,创新研发快速推进——公司简评报告》
对外发布时间:2026年09月08日
报告发布机构:东海证券股份有限公司
// 声明 //
一、评级说明:
1.市场指数评级:
看多—未来6个月内沪深300指数上升幅度达到或超过20%
看平—未来6个月内沪深300指数波动幅度在-20%—20%之间
看空—未来6个月内沪深300指数下跌幅度达到或超过20%
2.行业指数评级:
超配—未来6个月内行业指数相对强于沪深300指数达到或超过10%
标配—未来6个月内行业指数相对沪深300指数在-10%—10%之间
低配—未来6个月内行业指数相对弱于沪深300指数达到或超过10%
3.公司股票评级:
买入—未来6个月内股价相对强于沪深300指数达到或超过15%
增持—未来6个月内股价相对强于沪深300指数在5%—15%之间
中性—未来6个月内股价相对沪深300指数在-5%—5%之间
减持—未来6个月内股价相对弱于沪深300指数5%—15%之间
二、分析师声明:
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,具备专业胜任能力,保证以专业严谨的研究方法和分析逻辑,采用合法合规的数据信息,审慎提出研究结论,独立、客观地出具本报告。
本报告仅供“东海证券股份有限公司”客户、员工及经本公司许可的机构与个人阅读和参考。在任何情况下,本报告中的信息和意见均不构成对任何机构和个人的投资建议,任何形式的保证证券投资收益或者分担证券投资损失的书面或口头承诺均为无效,本公司亦不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。本公司客户如有任何疑问应当咨询独立财务顾问并独自进行投资判断。
四、资质声明:
东海证券股份有限公司是经中国证监会核准的合法证券经营机构,已经具备证券投资咨询业务资格。我们欢迎社会监督并提醒广大投资者,参与证券相关活动应当审慎选择具有相当资质的证券经营机构,注意防范非法证券活动。