龙星科技炭黑卖了22亿,利润却靠补贴支撑?
(来源:炭黑产业网)
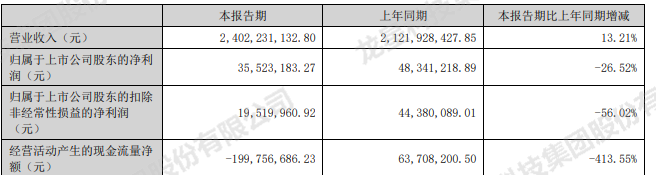
8月25日晚间,龙星科技集团发布2026年半年度报告。上半年公司实现营业收入24.02亿元,同比增长13.21%;归属于上市公司股东的净利润3552.32万元,同比下降26.52%;扣除非经常性损益后的净利润1952.00万元,同比下降56.02%。
01.
补贴撑起利润,扣非大幅下滑
主业承压显著,炭黑板块收入22.22亿元,占总营收的92.48%,同比增长13.45%,毛利率却只有5.39%,同比下滑0.65个百分点。白炭黑收入8172.11万元,同比增长19.66%,毛利率34.79%,同比下滑5.61个百分点。而电及蒸汽板块收入6434.63万元,毛利率高达54.67%,提升3.38个百分点,是公司盈利性最优业务。
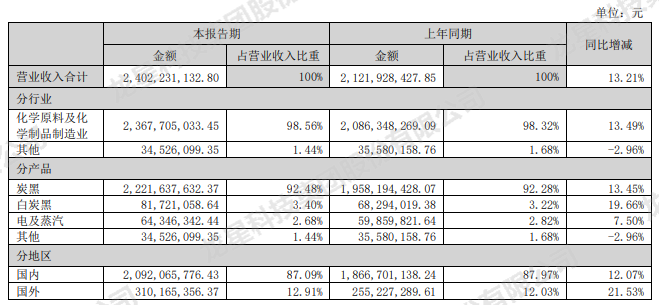
海外业务增收不增利,国外收入3.10亿元,同比增长21.53%,毛利率6.37%,同比大降6.54个百分点,销量提升但盈利水平明显走弱。
同时,财报披露,非经常性损益合计1600.32万元,其中计入当期损益的政府补助达2158.06万元,而其中1788万元系本期收到的财政供热补贴款,属于一次性收入。换句话说,剔除这笔补贴,主业的利润所剩无几,也是扣非净利润大幅下滑的核心原因。
02.
现金流转负,负债率升破60%
上半年经营活动产生的现金流量净额为净流出2.00亿元,去年同期净流入6370.82万元,同比减少413.55%。现金利息保障倍数为-9.67,去年同期是3.47,经营现金流已难以覆盖利息支出。
缺口靠借钱来补。期末短期借款6.61亿元,较上年末的3.70亿元增长约79%;长期借款8.38亿元,较上年末的4.03亿元增长约108%,两项合计近15亿元。上半年筹资活动现金流量净额3.36亿元,同比增长965.97%。资产负债率升至60.36%,上年末为56.72%。同时应收账款膨胀到12.35亿元,较上年末的9.33亿元增长约32%,明显快于营收增速,占总资产的26.07%,相当于半年营收的一半。
03.
炭黑承压,布局新材料
龙星科技深耕炭黑行业三十余年,截至报告期末,公司拥有17条新工艺湿法造粒炭黑生产线,炭黑设计产能64.5万吨/年,白炭黑产能3.5万吨/年,配套101MW尾气余热发电机组,建成河北沙河、山西长治、河南焦作、重庆长寿四大生产基地。
公司转型方面,炭黑尾气发电业务盈利表现优异,期末在建炭黑尾气余热发电机组升级改造项目,预算达2.37亿元,为当前最大在建单项工程。上半年启动1000吨/年炭黑用燃料减碳处理副产碳纳米管技改项目,产品面向动力电池、储能电池、3C消费电池领域。同时打通了废轮胎裂解油制可持续炭黑的全链条技术路线,建成1万吨/年废旧轮胎裂解生产线,实现部分可持续系列炭黑批量供货,并在2024年取得ISCC PLUS认证。
子公司方面,焦作龙星上半年净利润1414.45万元,山西龙星净利润200.79万元,欧洲贸易公司报告期内注销。

总结.
龙星科技上半年呈现量增利减格局。炭黑收入22.22亿元、增长13.45%,毛利率只剩5.39%;海外业务放量,毛利率反而大幅下行6.54个百分点;扣非净利润腰斩,其中1788万元的财政供热补贴撑起了近半账面利润。经营现金流转负2亿元,借款合计近15亿元,资产负债率升破60%,叠加 7.55 亿元转债压力。公司手握 64.5 万吨炭黑产能,并布局尾气发电、可持续炭黑、碳纳米管等绿色新材料业务;但当前主业毛利承压、现金流偏紧,新业务短期尚难以承接业绩压力。