巨星科技 | 2026年中报点评:Q2收入同比增长16%,AI基建拉动收入提速
(来源:先进制造新视角)
【东吴机械】周尔双13915521100/李文意/韦译捷/黄瑞13972063086/谈沂鑫/陶泽/柴悦茹/刘捷宇/闻嘉怡18016307570
投资评级:买入(维持)
1Q2收入同比增长16%,AI基建拉动收入提速
26H1公司实现营收76.75亿元,同比+9.21%;实现归母净利润13.05亿元,同比+2.50%,单Q2公司收入39.02亿元,同比+15.74%。若按美元折算,单Q2公司收入增速同比+20%以上,收入端明显提速。
分产品看,(1)手工具:26H1收入51.69亿元,同比+11.88%,其中约30%面向B2B和基建端,AI基建拉动该部分需求大幅增长,是公司Q2收入增长主要来源。(2)电动工具/工业工具:2026H1收入8.15/15.89亿元,同比+9.87%/-2.63%。展望下半年,一方面AI基建趋势持续,叠加电动工具新系列推出&上半年订单交付,预计下半年收入端仍有望延续Q2增速。
22026H1销售毛利率逆势提升1.37pct,费用控制稳健
26H1公司归母净利润13.05亿元,同比+2.50%,单Q2归母净利润7.89亿元,同比-2.81%。毛利端,26H1公司销售毛利率33.32%,同比+1.37pct;单Q2销售毛利率35.16%,同比+1.43pct。在美元贬值的背景下公司毛利率仍实现逆势上涨,一方面系Q2取得1000万美元退税,另一方面主要是公司高毛利产品增速更快,结构优化。净利率端,26H1销售净利率17.18%,同比-1.51pct;单Q2销售净利率20.34%,同比-4.3pct。Q2净利率下滑主要系非经营性高基数效应叠加汇兑同比损失1.7亿元,剔除非经常性因素后经营质量实际提升。费用端来看,2026H1公司销售/管理/研发/财务费用率同比分别-0.15 /-0.26 /+0.23 /+2.42pct,除财务以外的三费继续表现优异。随着AI基建对工具需求的持续拉动,叠加公司产能布局优化、新产品持续落地,公司盈利能力有望进一步提升。
3全球供应链布局持续完善,电动工具业务稳步成长
(1)全球布局:截至2026H1,公司依托中美欧三地完善的仓储物流配送体系以及全球23处生产制造基地,已实现全球采购、全球制造、全球分发的协同布局。公司积极推动越南新产能建设,预计年底启动老挝新园区建设,有望凭借优异的跨国供应链管理能力进一步提高全球竞争力。(2)电动工具:2026H1收入8.15亿元,同比+9.87%,下半年有望加速,当前公司依托全球化渠道布局和自有品牌优势,电动工具业务持续放量,未来有望凭借持续的产品创新和市场拓展,实现收入端高速增长,成为公司第二成长曲线。
盈利预测与投资评级
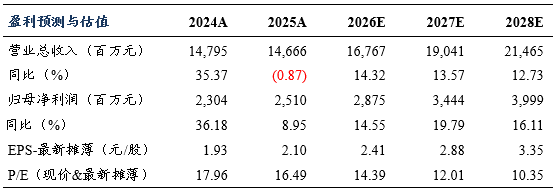
工厂搬迁及汇兑损失扰动下公司短期业绩承压,但随着全球产能布局优化、电动工具加速放量、关税影响减弱,公司业绩有望修复上行。我们调整公司2026-2028年归母净利润为28.8(原值30.0)/34.4(原值35.3)/40.0(原值40.9)亿元,当前市值对应PE 14/12/10x,维持“买入”评级。
风险提示
下游需求恢复不及预期,国际贸易风险,行业竞争加剧,汇率及原材料价格波动风险。

东吴机械团队

东吴机械研究团队荣誉
2024年 新财富最佳分析师 机械行业 第四名
2024年 Wind金牌分析师 机械行业 第一名
2023年 新财富最佳分析师 机械行业 第四名
2023年 Wind金牌分析师 机械行业 第一名
2022年 新财富最佳分析师 机械行业 第三名
2022年 Wind金牌分析师 机械行业 第二名
2021年 新财富最佳分析师 机械行业 第三名
2021年 Wind金牌分析师 机械行业 第一名
2020年 新财富最佳分析师 机械行业 第三名
2020年 卖方分析师水晶球奖 机械行业 第五名
2019年 新财富最佳分析师 机械行业 第三名
2017年 新财富最佳分析师 机械行业 第二名
2017年 金牛奖最佳分析师 高端装备行业 第二名
2017年 卖方分析师水晶球奖 机械行业 第五名
2017年 每市组合 机械行业 年度超额收益率 第一名
2016年 新财富最佳分析师 机械行业 第四名
2016年 金牛奖最佳分析师 高端装备行业 第四名
2016年 每市组合 机械行业 年度超额收益率 第一名