飞龙股份,订单井喷!
(来源:老张投研)
液冷,加速渗透!
近期,英伟达在财报电话会上表示,其新一代Rubin已全面投入生产,预计2026年秋季开始大规模出货。
按照此前公开的技术方案,该架构将彻底摒弃传统风冷,全面采用无风扇全液冷散热方案。
这一布局,推动着液冷从“可选项”向“必选项”演变。
数据显示,液冷散热在AI芯片的渗透率将从2025年的33%提升至2026年的53%,2027年有望逼近60%。
据预测,2026年将迎来液冷放量元年,全球智算液冷市场规模或将突破千亿元。
那么,千亿市场,谁能分一杯羹?
那就要看,谁在产业链上价值量高。
2025年液冷系统市场结构中,CDU(冷却分配单元)与冷板作为两大核心组件,合计占据了50%以上的市场份额。
其中,CDU以34.70%的占比居首,是液冷系统中价值量最高、技术壁垒最强的部分。

也就是说,当前液冷产业的价值重心集中在热管理核心硬件上,尤其是CDU的设计、制造与集成能力,将成为厂商竞争的关键。
为什么这么说?
因为,CDU并不是一个单独的零件,而是一整套系统,主要构成包括泵、热交换器、储液器、控制板、电源以及过滤器、流量计和压力传感器。
因此,这一环节对厂商的系统集成能力要求比较高。
从全球市场竞争格局来看,CDU市场主要由海外厂商主导。
维谛技术是最大的厂商,其他主要参与者包括施耐德电气、Cooler Master、nVent等。
目前,国内厂商也在加速追赶。
国内参与者主要分为两类,一是华为、浪潮信息等服务器制造商,通过自研CDU配套服务器;二是英维克、高澜股份、申菱环境等专业厂商。

当然,也有一部分企业通过提供核心零部件,作为卖铲人参与这一领域。
飞龙股份就是典型代表。
我们先来介绍一下飞龙股份。
飞龙股份前身是西泵股份,主要产品是汽车热管理零部件。
近年来,公司依托热管理技术积累,开始向液冷领域拓展,其产品主要应用于数据中心、风光储能、充电桩等非车端领域,形成“汽车+泛工业”双轮驱动发展格局。
在数据中心领域,飞龙股份的主要产品是液冷水泵。
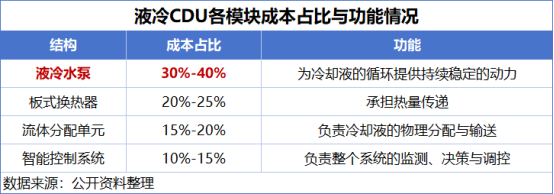
液冷水泵是系统循环的动力源,它的主要作用是为冷却液的循环提供持续稳定的动力,确保冷却液能够在整个液冷系统中按照既定路径循环流动。
在CDU的成本结构中,液冷水泵是最关键的细分零部件,其价值占比可达30%-40%。
长久以来,全球数据中心液冷CDU水泵市场由格兰富、威乐、赛莱默等外资品牌主导。不过这些海外厂商的产品依然以传统的机械泵为主,产品的迭代和扩产节奏相对较慢。
AI服务器对泵的产品性能要求为长寿命、高功率、小体积。
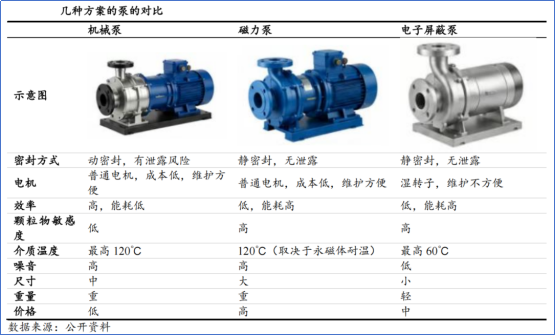
在7*24不间断的工作环境中,机械泵的轴封结构容易发生磨损而导致流体泄漏。一旦发生泄漏,不仅会直接破坏CDU内部的温湿度平衡,还容易引发服务器、光模块等核心高价值硬件短路宕机。
基于这些痛点,目前行业开始逐步以电子屏蔽泵替代传统机械泵。
电子屏蔽泵将电机与水泵高度集成,采用“全静密封设计”彻底摒弃了机械轴封,从根本上实现了零泄漏;同时,其同功率下的体积可缩小至传统机械泵的三分之一甚至更小,且使用寿命大幅提升。
随着英伟达、谷歌等全球头部算力大厂在新一代架构中采用大功率电子屏蔽泵,电子泵有望迎来国产替代空间。
电子泵从产品开发到完成各项认证,完整周期约1-2年,新进入者难以在短期内完成技术积累与认证闭环,行业准入壁垒相对较高。
飞龙股份恰好有着先发优势。
一来,公司有技术布局。
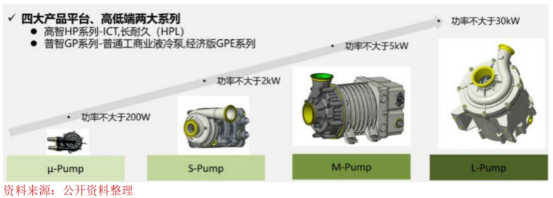
目前,公司已成功开发出μ(微泵)、S(小泵)、M(中型泵)、L(大型泵)四大平台,覆盖不同功率需求。
二来,公司已经实现订单兑现。
根据半年报,公司在液冷领域客户覆盖Cooler Master、台达、施耐德、英维克、同飞股份、申菱环境等国内外厂商,主要客户及已建立联系的客户超80家,有超130个项目正在有序开展。
截至2026年上半年末,公司μ、S、M平台液冷泵的订单超过5万台,L平台(10kW以上,主要用于服务器液冷)大功率液冷泵订单接近1万台。
近期,公司在公告中披露,其L平台大功率液冷泵部分客户部分项目即将进入批量交付阶段。
不过,液冷业务的订单虽然亮眼,但现阶段对公司整体营收的贡献仍然有限。
2026年上半年,公司非车领域热管理部件产品营收占比仅超过1%,预计全年占总体营收比例超5%。
也就是说,公司目前的业绩依然依靠车端热管理部件。
而公司赖以生存的主业,开始承压了。
首先是行业层面的挤压。
2026年上半年,我国汽车产销量分别为1499.3万辆和1501.7万辆,同比分别下降4%和4.1%。燃油车市场持续萎缩,新能源汽车虽然增长但竞争白热化。
同时,上游生铁、镍、铝等原材料价格维持高位,下游整车厂开展价格战,倾向于向供应商压价,两头挤压之下,公司难免承压。
2026年上半年,公司三大主营业务毛利率均出现下滑。
叠加公司汇兑损失增加,公司的业绩大幅下滑。
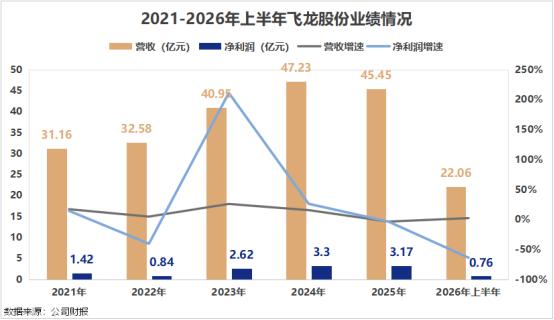
2026年上半年,公司实现营业收入22.06亿元,同比增长2.03%;净利润0.76亿元,同比下降64.02%。
写在最后:
液冷业务代表着未来,传统业务承载着现在。
在液冷千亿市场上,飞龙股份凭借电子泵的技术卡位和先发优势,已经拿到了入场券。
飞龙股份能否在新旧交替中完成蜕变、传统业务能否稳住基本盘、液冷订单能否在下半年加速转化为收入,仍需交给时间检验。