东海研究 | 千红制药(002550):制剂业务整体平稳,原料药业务下滑
(来源:东海研究)
证券分析师:
杜永宏,执业证书编号:S0630522040001
邮箱:dyh@longone.com.cn
// 报告摘要 //

公司业绩短期放缓。2026年H1,公司实现营业收入7.58亿元(同比-12.00%),归母净利润1.53亿元(同比-40.78%),扣非归母净利润1.42亿元(同比-28.46%),经营性现金流净额1.78亿元(同比+22.25%);其中,Q2单季度营业收入4.00亿元(同比-2.58%),归母净利润0.68亿元(同比-30.19%),扣非归母净利润0.65亿元(同比-29.46%)。公司2026年H1销售毛利率为53.26%(同比-3.05pct),销售净利率为18.84%(同比-10.12pct)。受肝素原料药量价齐跌的影响,公司业绩短期放缓。
制剂业务整体平稳,原料药业务下滑。报告期内,公司制剂业务实现销售收入5.11亿元(同比-5.75%),原料药业务实现销售收入1.34亿元(同比-57.51%),新业务肠衣系列实现销售收入0.77亿元;分区域来看,国内市场实现销售收入6.67亿元(同比+11.20%),海外市场实现销售收入0.91亿元(同比-65.20%)。公司国内业务部分受到集采降价的影响,但主要产品的销量和市占率持续提升,整体表现相对较好;海外市场主要受到全球肝素原料药市场持续低迷,肝素原料药产品集体量价齐跌的影响,上半年下滑明显,下半年有望逐渐趋稳向好。
研发及产能建设顺利推进。报告期内,公司研发项目顺利推进,已有4只创新药处于II期临床试验或即将进入Ⅲ期临床阶段,QHRD107胶囊正在开展临床IIa期增补研究,QHRD106注射液正在开展IIb期临床研究,QHRD211注射液已完成II期临床试验,已向CDE递交开展III期沟通交流申请。产能建设方面,河南千牧项目已于2025年8月正式投产,目标成为全球规模及溯源性领先的猪副产品综合利用生物制药基地;湖北千红项目已于2026年6月正式投产,致力于打造国内领先的药用酶上游原料药基地。公司通过布局两大上游基地,构建药用酶类和多糖类产品的两大自有完整产业链。
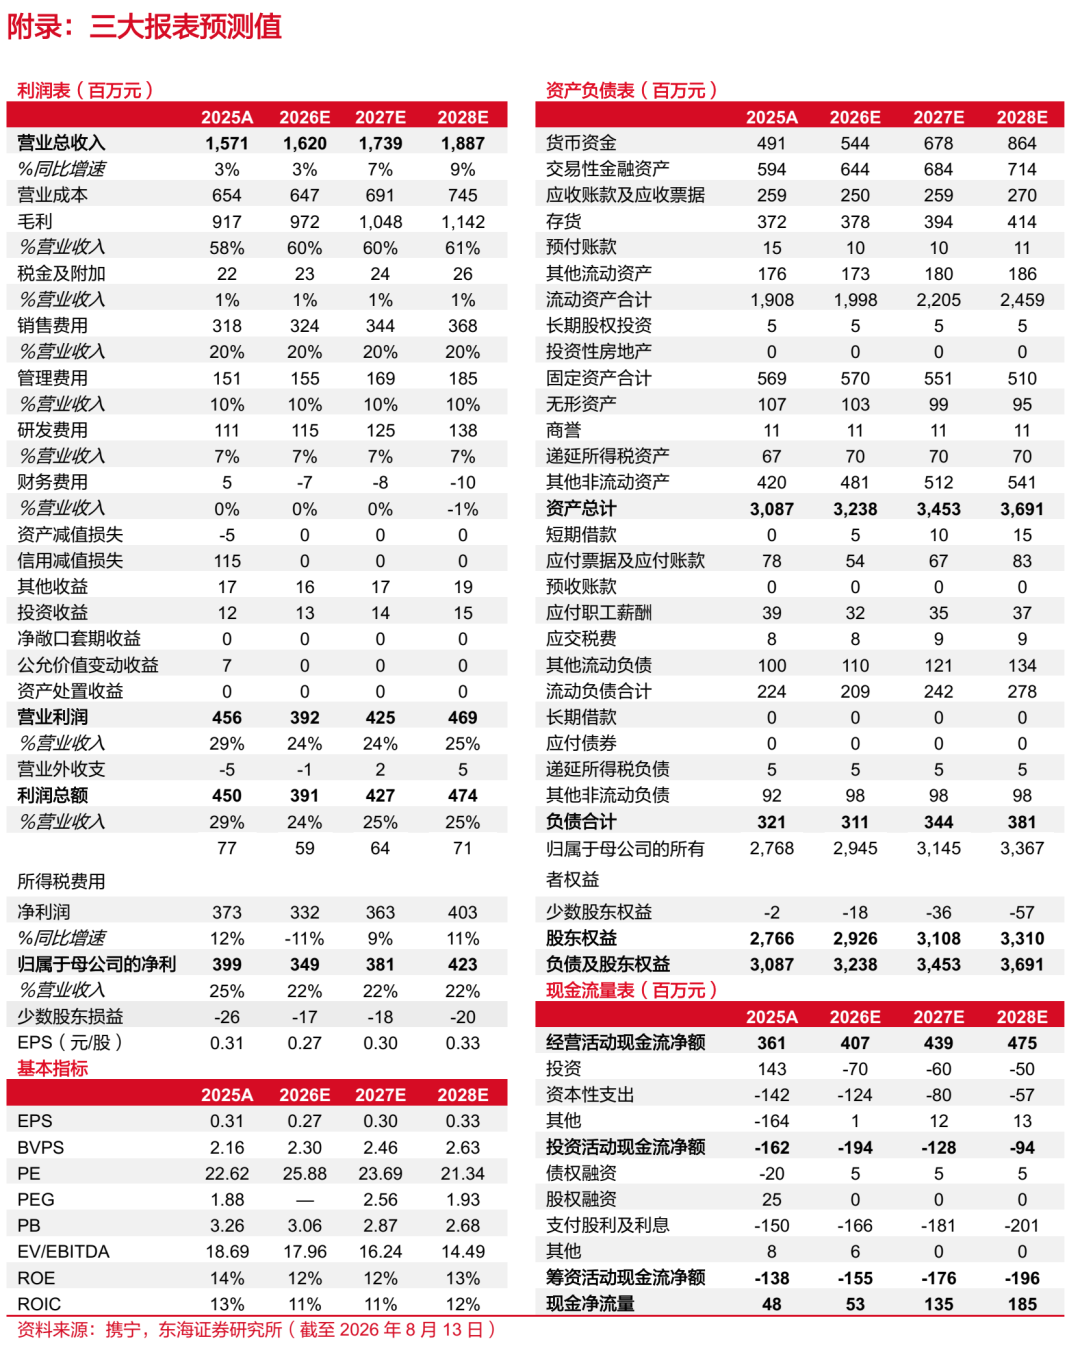
投资建议:公司业绩基本符合预期,随着肝素原料药价格的逐渐企稳,下半年业绩有望逐渐改善,我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为3.49/3.81/4.23亿元,对应EPS分别为0.27/0.30/0.33元,对应PE分别为25.88/23.69/21.34倍。公司致力于打造传统业务全产业链优势,同时积极布局创新业务,维持“买入”评级。
风险提示:产品降价超预期风险;产品销售不及预期风险;研发进度不及预期风险等。

// 报告信息 //
证券研究报告:《千红制药(002550):制剂业务整体平稳,原料药业务下滑——公司简评报告》
对外发布时间:2026年08月13日
报告发布机构:东海证券股份有限公司
// 声明 //
一、评级说明:
1.市场指数评级:
看多—未来6个月内沪深300指数上升幅度达到或超过20%
看平—未来6个月内沪深300指数波动幅度在-20%—20%之间
看空—未来6个月内沪深300指数下跌幅度达到或超过20%
2.行业指数评级:
超配—未来6个月内行业指数相对强于沪深300指数达到或超过10%
标配—未来6个月内行业指数相对沪深300指数在-10%—10%之间
低配—未来6个月内行业指数相对弱于沪深300指数达到或超过10%
3.公司股票评级:
买入—未来6个月内股价相对强于沪深300指数达到或超过15%
增持—未来6个月内股价相对强于沪深300指数在5%—15%之间
中性—未来6个月内股价相对沪深300指数在-5%—5%之间
二、分析师声明:
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,具备专业胜任能力,保证以专业严谨的研究方法和分析逻辑,采用合法合规的数据信息,审慎提出研究结论,独立、客观地出具本报告。
本报告仅供“东海证券股份有限公司”客户、员工及经本公司许可的机构与个人阅读和参考。在任何情况下,本报告中的信息和意见均不构成对任何机构和个人的投资建议,任何形式的保证证券投资收益或者分担证券投资损失的书面或口头承诺均为无效,本公司亦不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。本公司客户如有任何疑问应当咨询独立财务顾问并独自进行投资判断。
四、资质声明:
东海证券股份有限公司是经中国证监会核准的合法证券经营机构,已经具备证券投资咨询业务资格。我们欢迎社会监督并提醒广大投资者,参与证券相关活动应当审慎选择具有相当资质的证券经营机构,注意防范非法证券活动。