【微关注】多家乳业经营向好!澳亚集团、天润乳业、燕塘乳业等8家乳企发布2026上半年业绩预告
(来源:奶牛微看)
▼正文▼
近期,澳亚集团、天润乳业、燕塘乳业、庄园牧场、妙可蓝多、ST麦趣、皇氏集团、健合 (H&H) 国际等八家上市乳企陆续披露了2026年半年度业绩预告。
其中健合国际、妙可蓝多营收与利润同步增长;澳亚集团、天润乳业成功实现扭亏为盈;庄园牧场亏损规模同比收窄;燕塘乳业盈利同比下滑;ST麦趣、皇氏集团亏损同比进一步扩大。
澳亚集团

7月13日晚间,澳亚集团发布正面盈利预告,预计截至2026年6月30日止六个月母公司拥有人应占利润净额约人民币0.9亿元至1.3亿元,而上年同期为亏损约人民币3.7778亿元,实现由亏转盈。
对于集团预期业绩由亏损净额转为利润净额,澳亚集团主要归因于(其中包括)以下各项因素的综合影响:养殖运营效率提升及肉牛平均售价上升;其他生物资产公允价值减出售成本变动所产生亏损减少。报告期内,澳亚集团重估亏损预期约人民币6000万元至人民币1.1亿元,而过往期间约为人民币4.62亿元。有关减少主要由于每公斤原料奶的饲料成本下降及淘汰牛售价上升所致。
天润乳业

经天润乳业财务部门初步测算,预计2026年半年度实现归属于母公司所有者的净利润为4300万元到6000万元,与上年同期(法定披露数据)相比,将实现扭亏为盈。预计2026年半年度实现归属于母公司所有者的扣除非经常性损益后的净利润为1400万元到2300万元。
对于净利润同比增加的原因,天润乳业表示,一是牛只淘汰回归常态化水平,淘汰亏损同比减少;二是减少富余原料奶喷粉和大包奶粉销售,销售亏损同比减少;三是加大产品销售力度,利润同比增加。
此外,报告期内扣非净利润较上年同期下滑,主要原因一是企业所得税费用同比增加;二是年产20万吨乳制品加工项目折旧费用同比增加;三是公司加大产品销售推广力度,销售费用同比增加。
燕塘乳业
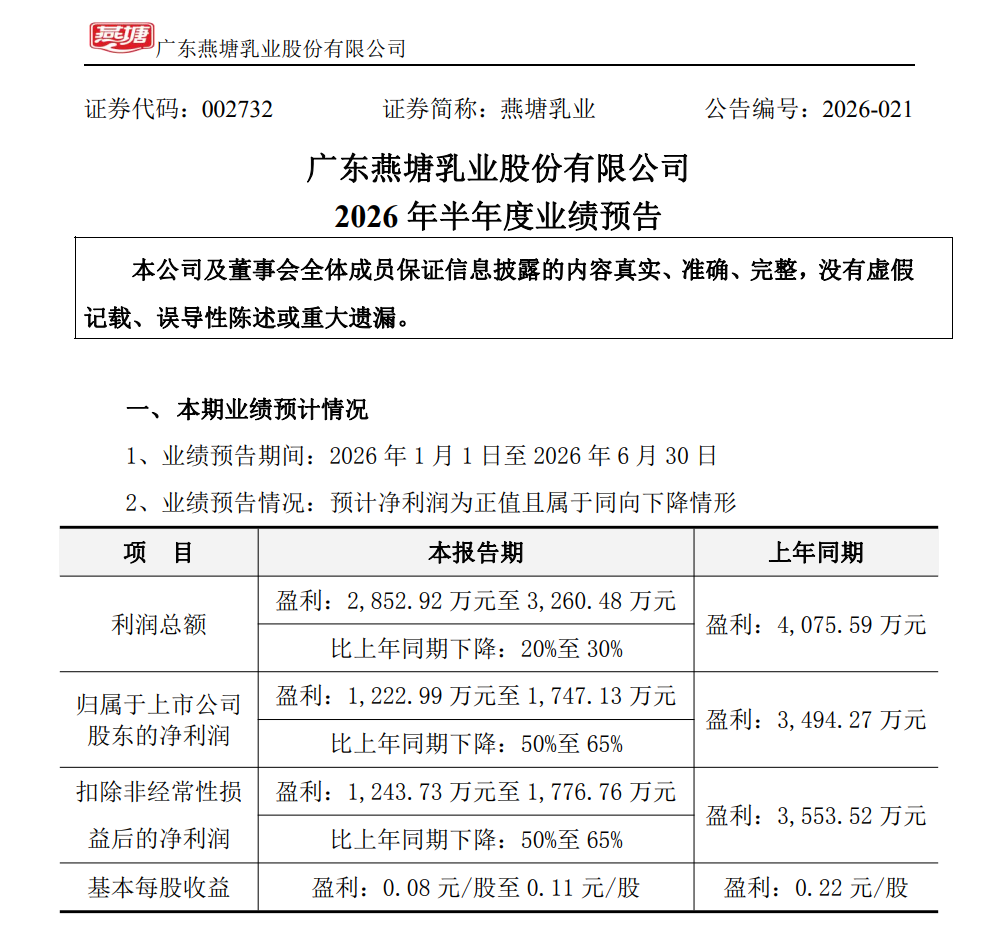
7月14日,燕塘乳业发布的半年度业绩预告显示,预计上半年实现归属于上市公司股东的净利润为1222.99万至1747.13万元,同比下滑50%至65%。
公告显示,本报告期燕塘乳业业绩变动主要受两方面因素影响,一是公司加大市场开拓与产品推广力度,对盈利形成挤压;二是公司依据国家税收法律法规开展涉税事项自查,增加的企业所得税,计入2026年当期损益。
庄园牧场

7月14日,庄园牧场发布半年度业绩预告,预计上半年实现归属于上市公司股东的净利润为亏损2100万至2700万元,去年同期为亏损2766.98万元;预计扣除非经常性损益后的净利润亏损2300万元至2900万元,去年同期为亏损3554.01万元。
庄园牧场在公告中表示,报告期内公司净利润为负值,扣非净利润亏损幅度较上年同期收窄,主营业务经营基本面持续向好。业绩变动主要得益于公司坚定不移推进全产业链精细化管理,聚焦降本增效、结构优化与能力建设,经营质量与运营效能稳步提升,具体影响因素如下:一是成本持续下降。全产业链推进精细化管理,养殖端精益运营摊薄单位养殖成本,生产端智能化改造压缩制造费用,成本管控成效逐步显现。二是费用结构优化。通过优化组织架构、提升人员效能,管理费用同比下降;为拓展高端市场及新渠道、加大差异化产品研发,销售及研发费用有所增加,费用投放更贴合长期发展战略。三是渠道双向升级。聚焦有机奶、低温鲜奶等高端品类优化产品结构,深化“共享工厂”合作模式、拓展多元业务,收入来源进一步拓宽,盈利韧性持续增强。
妙可蓝多

近日,妙可蓝多发布2026年半年度业绩快报,预计上半年实现营业总收入33.04亿元,同比增长28.71%;归属于上市公司股东的净利润1.51亿元,同比增长13.74%;扣除非经常性损益的净利润1.21亿元,同比增长17.87%。
妙可蓝多表示,营业收入的增长得益于公司“TO B、TO C双轮驱动”战略的深度落地与协同发力,C端、B端同比增长均超过20%。在C端业务中,常温、低温、电商板块同比均取得良好业绩。而B端业务得益于持续深耕国内餐饮、茶咖、烘焙等领域,系列核心产品得到专业级客户的认可和选择。
ST麦趣

2026年上半年,ST麦趣预计净亏损4500万元至5000万元,同比减少3009.53%至3332.81%。ST麦趣表示,报告期内业绩预亏的主要原因如下:
一是公司基于长期经营发展规划,持续优化牛群结构,主动加大低效、低产生物资产的淘汰更新力度。本次结构性调整使得公司养殖板块整体存栏生产效率短期下降,整体产奶量出现阶段性回落。由于养殖场、设备、人员等固定成本保持相对稳定,产奶量下降直接导致单位产品固定成本分摊比例上升,养殖业务整体盈利空间被压缩,最终造成子公司畜牧养殖业务亏损幅度同比增加。
二是国内乳制品行业市场竞争持续加剧,行业终端市场价格及渠道竞争趋于白热化。公司持续深耕产品创新,在发酵乳新品研发、迭代方面取得阶段性突破,但新品尚处于市场培育及推广初期,产能释放及市场销量尚未形成规模效应,暂未对公司营收及利润形成有效支撑。同时,受行业竞争及市场需求波动影响,公司乳制品整体营业收入同比有所下滑,而生产、仓储、渠道等环节固定成本刚性较强,进一步抬升整体固定成本占比,致使乳制品业务整体亏损规模较上期有所扩大。
三是国内烘焙专门店行业处于深度调整阶段,行业呈现市场扩容与行业整合并行的发展态势,市场竞争日趋激烈。受整体消费环境及区域市场竞争影响,公司部分烘焙门店终端客流及销售收入有所下滑。为持续优化终端经营体系、提升门店长期运营能力,公司持续推进门店布局优化、场景升级及运营体系调整,门店改造、市场推广等相关销售费用阶段性增加。
皇氏集团

7月14日,皇氏集团发布的半年度业绩预告显示,预计上半年实现归属于上市公司股东的净利润亏损1950万至3750万元,上年同期亏损576.72万元。业绩变动的原因为,乳业板块营业收入同比增长,但上游乳制品原料、包装材料采购价格上行导致生产成本刚性抬升,叠加渠道拓展带动低毛利定制化产品销售占比提高,多重因素导致净利润同比下滑。本报告期非经常性损益影响金额约1622.17万元,主要为政府补助。
健合 (H&H) 国际
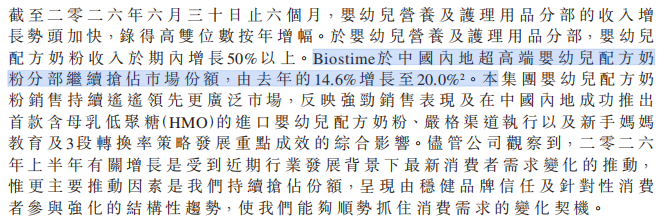
H&H国际控股上半年经营数据胜预期,收入同比增双位数,经调整EBITDA同比增60%至70%,经调整EBITDA利润率超20%,经调整净利润同比增超100%,列账净利润同比增超700%。上半年经营数据超市场预期,主要由于婴幼儿营养与护理用品(BNC)盈利水平超预期。考虑BNC盈利好于预期,该行上调2026/2027年盈利预测24%及22%至10.4亿及12亿元,当前交易在预测2026/27年市盈率7倍及6倍;考虑板块估值下行,上调目标价6%至18.8港元,对应预测2026及27年市盈率10倍及9倍,维持“跑赢行业”评级。
 来源:网络综合