埃斯顿 | 2026年中报点评:盈利能力修复,加速拓展出海市场
(来源:先进制造新视角)
【东吴机械】周尔双13915521100/李文意/韦译捷/黄瑞/谈沂鑫/陶泽13156381006/柴悦茹/刘捷宇/闻嘉怡
投资评级:增持(维持)

1公司业绩符合预期,26Q2主业盈利加速改善
2026H1公司实现营业收入25.78亿元,同比+1.14%;实现归母净利润1.61亿元,同比+2314.23%;实现扣非归母净利润0.70亿元,同比+498.64%。公司2026H1非经常性损益为0.91亿元,主要系南京工艺股权置换带来约1.00亿元公允价值变动收益。2026Q2公司实现营业收入13.61亿元,同比+4.33%;实现归母净利润0.63亿元,同比扭亏;实现扣非归母净利润0.51亿元,同比扭亏,主业盈利改善进一步提速。分业务看,2026H1自动化核心部件及运动控制系统/工业机器人及智能制造系统分别实现收入4.39/21.38亿元,同比-3.78%/+2.21%;2026H1境内/境外收入分别为16.41/9.36亿元,同比-8.82%/+25.06%,海外业务延续较快增长。
2毛净利率明显修复,业务结构优化成效显现
2026H1公司综合毛利率31.81%,同比+4.17pct;销售净利率6.17%,同比+5.67pct。2026H1期间费用率27.20%,同比-0.93pct,其中销售/管理/财务/研发费用率分别为7.76%/8.00%/2.93%/8.51%,同比-0.63pct/-0.06pct/-0.36pct/+0.13pct。分业务看,2026H1自动化核心部件及运动控制系统/工业机器人及智能制造系统毛利率分别为32.40%/31.69%,同比+1.82pct/+4.69pct。2026Q2公司毛利率为33.08%,同比+6.04pct;销售净利率为4.57%,同比+4.63pct,产品/客户结构优化、供应链降本及精益制造持续推动盈利能力改善。
3存货周转有所加快,经营现金流实现转正
截至2026H1末,公司存货12.79亿元,较年初-13.45%;公司通过强化需求预测、供应链协同及安全库存管理,存货周转及现金周转天数有所改善。期末合同负债4.00亿元,较年初-31.84%;应收账款22.01亿元,较年初+15.48%。2026H1公司经营活动净现金流0.45亿元,同比+137.27%,主要系公司强化客户信用评级、合同管理及应收款项全周期管理,销售回款稳步改善。
4龙头地位持续巩固,全球化+机器人AI打开成长空间
据MIR数据,2026H1公司工业机器人出货量继续位列中国市场全品牌第一,已连续六个季度保持领先、连续八年位列国产品牌第一;公司自主研发1200kg超大负载机器人,高精度六轴机器人已批量应用于多家头部车企,并持续推进机器人与AI深度融合及具身智能工业场景落地;全球化布局加快,公司已建立75个全球服务网点,波兰仓储与制造基地投入运营,在欧洲市场进入多家头部汽车零部件及一般工业客户供应商名录。
盈利预测与投资评级
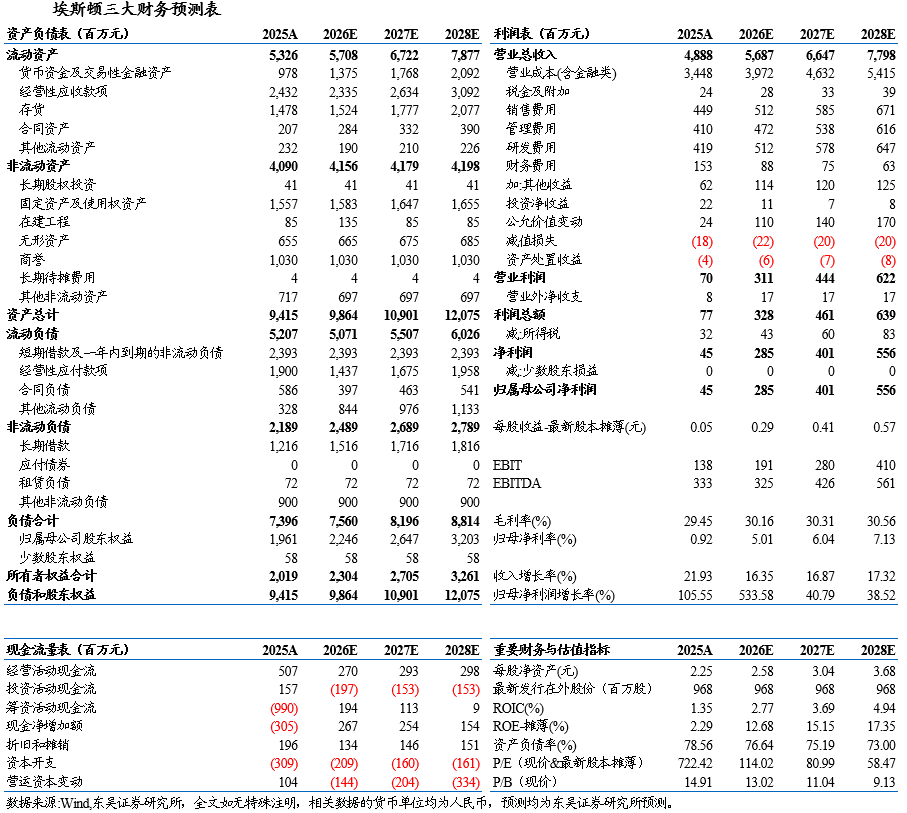
公司作为国产工业机器人龙头,受益于国产替代加速、产品结构优化及海外市场拓展,盈利能力有望持续修复。我们维持公司2026-2028年归母净利润分别为2.85/4.01/5.56亿元,当前股价对应动态PE分别为114/81/58倍,考虑公司“核心部件+机器人整机+解决方案”全产业链优势及机器人+AI成长空间,维持公司“增持”评级。
风险提示
下游制造业资本开支及工业机器人需求不及预期;产品结构优化及降本增效不及预期;海外业务拓展及汇率波动风险。
东吴机械团队
东吴机械研究团队荣誉
2024年 新财富最佳分析师 机械行业 第四名
2024年 Wind金牌分析师 机械行业 第一名
2023年 新财富最佳分析师 机械行业 第四名
2023年 Wind金牌分析师 机械行业 第一名
2022年 新财富最佳分析师 机械行业 第三名
2022年 Wind金牌分析师 机械行业 第二名
2021年 新财富最佳分析师 机械行业 第三名
2021年 Wind金牌分析师 机械行业 第一名
2020年 新财富最佳分析师 机械行业 第三名
2020年 卖方分析师水晶球奖 机械行业 第五名
2019年 新财富最佳分析师 机械行业 第三名
2017年 新财富最佳分析师 机械行业 第二名
2017年 金牛奖最佳分析师 高端装备行业 第二名
2017年 卖方分析师水晶球奖 机械行业 第五名
2017年 每市组合 机械行业 年度超额收益率 第一名
2016年 新财富最佳分析师 机械行业 第四名
2016年 金牛奖最佳分析师 高端装备行业 第四名