(来源:东吴双碳环保研究)
投资要点
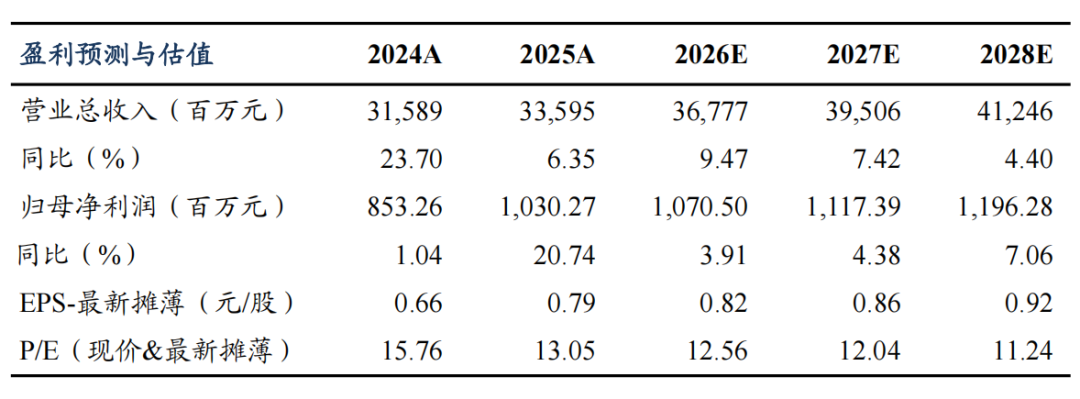
事件:公司发布2026年半年度业绩快报。 归母净利润同增6.5%,持续推进传统能源结构调整和转型。2026H1实现营业总收入130.39亿元,同比-14.99%,营业利润5.29亿元,同比-3.61%;利润总额5.51亿元,同比+0.38%;归母净利润3.30亿元,同比+6.48%;扣非归母净利润3.07亿元,同比+0.19%。基本每股收益0.21元,同比+5.00%;加权平均ROE5.55%,同比+0.25pct。公司持续推进传统能源结构调整和转型,2026H1公司天然气总供应量20.67亿方,等值石油化工产品销售量59万吨。2026H1公司营业收入下滑,主要是公司对毛利率较低的业务进行优化调整,相应减少该部分收入规模所致。2026H1公司毛利率同比提升,归母净利润同比增长6.48%。 引入央企战投,优化资本结构、聚焦核心主业。报告期末公司总资产较年初下降5.53%至189.40亿元,主因下属子公司佛山三水佛燃热电通过增资引入中海油电力投资作为控股股东,报告期内不再纳入合并范围,相应减少资产总额8.27亿元、负债总额6.57亿元。剥离后公司进一步聚焦天然气核心主业,提升整体运营效率与盈利质量。 天然气主业量稳价优,绿色甲醇与氢能打开中长期成长空间。天然气主业量稳价优,绿色甲醇与氢能打开中长期成长空间。1)主业量稳价优,盈利韧性凸显:公司坐拥13个区域管道燃气特许经营权,2025年受益于采购成本回落与顺价理顺,贡献毛利增量,2026H1毛利率同比提升;2)绿色甲醇打造第二成长曲线:公司通过合资VENEX、收购内蒙古易高落地5万吨产能并规划升级至30万吨,佛山三水30万吨/年项目(一期20万吨/年)达产后预计年均税后利润约2.7亿元、投资收益率18.64%,中长期规划总投资100亿元、全国布局100万吨/年绿色燃料及化工供应池,成长空间打开;3)新能源与科技装备贡献高毛利弹性:新能源业务(累计装机约47.6MW)毛利率约29%,SOFC燃料电池、氢能隔膜压缩机等业务毛利率超33%,有望构筑新的增长极。 盈利预测与投资评级:公司主动优化业务结构、盈利质量持续提升,天然气主业稳健,绿色甲醇等新业务多点开花。我们维持2026-2028年归母净利润预测10.71/11.17/11.96亿元,对应PE 12.56 /12.04/11.24倍(2026/7/16),维持"买入"评级。 风险提示:天然气消费不及预期,极端天气&国际局势变化,安全经营风险。
|


免责申明:本公众订阅号(微信号:dongwuhb)由东吴证券研究所环保团队设立,系本研究团队研究成果发布的唯一订阅号。本公众号所载的信息仅面向专业投资机构,仅供在新媒体背景下研究观点的及时交流。本订阅号不是东吴证券研究所环保团队研究报告的发布平台,所载内容均来自于东吴证券研究所已正式发布的研究报告或对已发布报告进行的跟踪与解读,如需了解详细的报告内容或研究信息,请具体参见东吴证券研究所已发布的完整报告。本订阅号所载内容不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见。本订阅号所载内容仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主做出投资决策并自行承担风险。东吴证券研究所及本研究团队不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。本订阅号对所载内容保留一切法律权利。订阅人对本订阅号发布的所有内容(包括文字、图片、影像等)未经书面许可,禁止复制、转载;经授权进行复制、转载的,需注明出处为“东吴证券研究所”,且不得对本订阅号所载内容进行任何有悖原意的引用、删节或修改。
特别申明:《证券期货投资者适当性管理办法》、《证券经营机构投资者适当性管理实施指引(试行)》于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号推送信息仅面向东吴证券客户中的专业投资者,请勿在未经授权前进行任何形式的转发。若您非东吴证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接收或使用本订阅号中的任何推送信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。