一条小鱼的大野心:劲仔食品″用利润换市场″背后的战略阳谋

撰稿| Blair
营收创历史新高,利润却跌入谷底。在量贩零食渠道从“跑马圈地”转向“精耕细作”的行业变局中,劲仔正用短期利润换取长期市场份额。
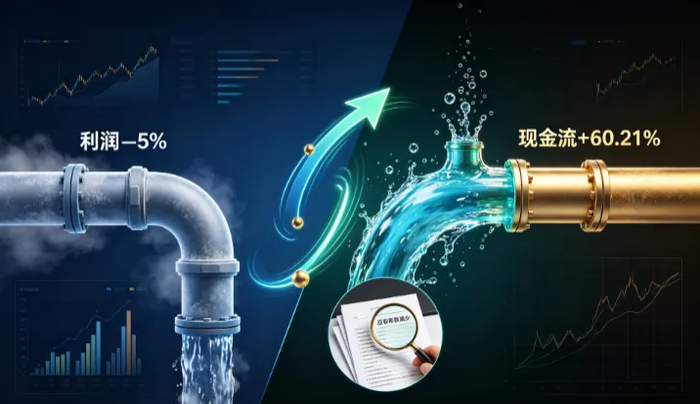
8月24日晚间,劲仔食品(003000.SZ)披露2026年半年度报告。上半年公司实现营收13.83亿元,同比增长23.08%,创历史同期新高;但归母净利润仅1.06亿元,同比下降4.98%。扣非净利润9648.55万元,同比增长10.91%——剔除政府补助波动后,主业盈利实际在改善,但改善幅度远弱于营收增速。
营收与利润的“温差”,恰逢休闲零食行业的关键转折点。
2026年,休闲零食板块迎来“三重红利”——零食量贩渠道红利持续释放、山姆等高势能渠道加速渗透、传统渠道触底企稳。但与此同时,量贩零食行业正从“跑马圈地”迈入“精耕细作”的下半场。6月初,鸣鸣很忙与万辰集团两大龙头同步发声,呼吁“摒弃内耗、稳健发展”。行业竞争的逻辑变了——从“谁开得快”转向“谁活得久”。
劲仔食品选择在这个节点加速扩张,是在下一盘怎样的棋?
01
财务解码:营收新高背后的“代价”
毛利率大幅收窄是利润下滑的首要拖累。
半年报显示,整体毛利率从上年同期的29.45%降至25.29%,下降4.16个百分点。核心品类鱼制品毛利率从30.37%跌至23.74%,骤降6.63个百分点。
二季度的压力更为明显。 Q2毛利率仅为23.30%,同比下降5.6个百分点。单季归母净利润仅0.35亿元,同比大跌20.87%。国金证券研报指出,毛利率承压主要来自鳀鱼干等原料成本上行,同时零食量贩渠道占比提升对毛利率结构形成压制。
将劲仔食品的半年报放在行业坐标系中,反差更为明显。
盐津铺子上半年实现营收30.7亿元,同比增长4.41%;归母净利润4.25亿元,同比增长14.10%;毛利率同比提升2.56个百分点至32.22%。
洽洽食品上半年营收35.06亿元,同比增长27.39%;归母净利润2.46亿元,同比大增177.38%。

同行们在“增利”,劲仔却在“增收不增利”。这并非公司经营出了问题,而是战略选择的结果——用毛利率换取市场份额。国金证券研报指出,劲仔Q2淡季营收依然保持20%以上高增,充分印证成长潜力,结合渠道拓展、产品培育,预计全年达成股权激励目标可期,但短期成本上涨或形成利润端压力。
净利润下滑还有另一重因素——政府补助的大幅减少。计入当期损益的政府补助从上年同期的2198.5万元降至874.6万元。归母净利润下滑4.98%与扣非净利润增长10.91%的背离,主要差异正在于此。
经营现金流是这份财报中最积极的信号。在净利润下滑的背景下,经营活动现金流净额达1.59亿元,同比增长60.21%。盈利质量在提升——应收款项减少、先款后货模式保证了现金回收效率。
有息负债的扩张正在改变公司的资本结构。长期借款从年初的8,985万元增至6月末的1.398亿元,增幅55.6%,主要系回购股票新增专项贷款资金。按半年利息支出144.57万元推算,年化利息支出约289万元。回购贷款若按9,000万元、3%利率估算,年化利息约270万元,两者合计年利息支出已超500万元,约占2025年归母净利润的2.1%。财务费用对利润的侵蚀效应正在逐步显现。
02
量贩零食“下半场”,劲仔的机遇与挑战
2026年是量贩零食行业的分水岭。
据前瞻产业研究院数据,2025年行业规模已达2234亿元,同比增长72%。鸣鸣很忙2025年收入661.7亿元(+68.2%),并于2026年1月在港交所挂牌上市。行业已形成“南鸣鸣、北万辰”的双寡头格局。前瞻产业研究院预测,2031年行业规模有望达9620亿元,2026-2031年复合增速约25%。
但增长逻辑正在改变。2026年6月,鸣鸣很忙与万辰集团同步发声,反对不当竞争与无序内卷。有业内人士认为,量贩零食行业的“内卷式”竞争有望终结,行业将像新茶饮那样步入高质量发展周期。行业正从“抢规模”转向“拼质量”。
劲仔食品正是这一渠道变革的最大受益者之一。
半年报显示,公司零食量贩渠道已成为“增速最快、成为公司引领性渠道之一”。9.9元定量装小鱼、肉干组合装等定制产品表现突出。公司已与超100家零食系统合作,覆盖超5万家终端。线下直营模式营收同比增长89.43%。
但渠道变革的“另一面”正在显现。
零食量贩渠道的毛利率通常低于传统渠道。量贩业态的核心优势在于高动销、低库存、短账期——存货周转天数约10-20天(鸣鸣很忙仅11.6天),显著优于传统商超约50天。这种“低价—高周转—更强采购议价—再低价”的正向飞轮,对上游零食品牌意味着更快的周转,但也意味着更薄的利润。
这正是劲仔“增收不增利”的行业性解释。 公司在用毛利率换取市场份额——这是一个主动的战略选择,但也是一场需要承受短期阵痛的博弈。
03
从“鱼类零食第一股”到多品类龙头
劲仔食品2026年最大的基本面变化,不是营收或利润数字,而是战略重心的迁移。
7月3日,劲仔食品官宣王俊凯为品牌全球代言人。官宣7小时内,线上电商销售额即突破千万,代言人礼盒爆卖近10万单,抖音平台销售环比增长8054%,全网总曝光超过15亿。
这不仅仅是一次营销事件。劲仔选择的是“长期代言+全品类授权”,而非一波流的短期营销。全球8城17块核心地标大屏、定制无人机矩阵表演、全国超8800块梯媒大屏轮播同步展开。背后是公司对品牌建设的决心和现金流底气。
为什么是王俊凯? 王俊凯作为中国初代养成系偶像,积累了跨越95后到05后的广泛国民认知度。他的粉丝群体年轻、高粘性、有消费能力——与劲仔的目标消费人群高度重合。这意味着劲仔正在做一件很多传统零食品牌不敢做或不愿做的事——用年轻人的方式重新讲述一个做了30年的品牌故事。

产能扩张方面,湖南省周鲜鲜食品有限公司是劲仔食品全资控股子公司,承载着集团从“鱼类零食第一股”迈向多品类龙头的战略使命。项目总占地155.2亩,规划总投资5亿元,分三期建设。一期豆制品深加工车间已投产运营,二期厂房主体结构已完成95%,力争年底试产。项目全面投产后预计年产值可达15亿元。
公司主要产品鱼制品年产能已达33000吨,禽类制品产能16000吨,豆制品产能7000吨。周鲜鲜项目的推进,正在将产能蓝图一步步变为现实。
2026年初,公司获批建设农业农村部鹌鹑育种与养殖技术重点实验室,实现了从省级到国家级科研平台的战略跨越。公司构建起“1+6+N”立体化科研创新体系——1个食品研究院、6个科研平台(含1个国家级实验室)、N个食品专业院校战略合作。
在休闲食品行业,向上游育种和养殖技术延伸,意味着公司正在从“产品制造商”向“产业链主导者”进化。这种科研投入短期内难以直接体现在利润表上,但长期来看,这是构筑竞争壁垒的核心抓手。
04
2.19亿“内部借款”与关联交易集中度
在合并报表层面一切风平浪静,但母公司资产负债表上,一个数字值得警惕。
母公司其他应收款从年初的1.12亿元激增至6月末的1.62亿元。 其中,全资子公司周鲜鲜食品的其他应收款高达2.19亿元——这个数字超过了公司半年的归母净利润(1.06亿元)。
从资金往来明细看,周鲜鲜食品上半年新增占用1.23亿元,偿还9,592万元,期末余额仍维持在2.19亿元;北海劲仔食品期末余额5,000万元;华文食品肯尼亚公司期末余额2,633万元。半年报将其归类为“非经营性往来”——这意味着资金并非用于日常经营周转,而是其他用途。

在合并报表层面,母子公司之间的往来款会被抵销。但在母公司层面,这笔巨额其他应收款构成了实实在在的资金占用,直接影响母公司的偿债能力和分红能力。 若周鲜鲜食品经营出现困难导致资金无法收回,母公司层面将面临资产减值风险。
另一个值得关注的细节是关联交易。
半年报显示,公司向关联方湖南咚咚现代农业发展有限公司采购鹌鹑蛋金额达3,791万元,占同类交易金额的49.60%。湖南咚咚的实际控制人系公司最终控制方的近亲属。据公司公告,2026年向咚咚农业采购鹌鹑蛋等关联交易预计金额不超过12,750万元。上半年3,791万元仅占全年额度的29.7%,尚有较大余量。
近50%的核心原料采购集中于一家关联方,虽然尚未触及额度上限,但其定价公允性、供应稳定性值得持续跟踪。在原料成本已对毛利率形成压力的背景下,关联交易的定价机制若不能充分市场化,将进一步压缩利润空间。
结语
劲仔食品的半年报,呈现出一家正处于战略转型期的消费企业的典型面貌——营收高增但利润承压,渠道扩张但毛利受损,回购分红积极但资金结构趋紧。
但2026年也是劲仔基本面变化最大的一年:官宣王俊凯开启品牌年轻化、周鲜鲜项目加速产能落地、获批国家级科研平台构筑技术壁垒、回购注销加码股东回报。 这一系列动作指向同一个方向——劲仔正在从“鱼类零食第一股”向多品类健康零食龙头进化。
这是一场“用短期利润换长期市场份额”的战略博弈。公司员工持股计划锚定2026年两档营收激励目标分别同比+15%、+20%。上半年的成绩单已证明营收增长并非问题,关键在于毛利率能否在下半年企稳回升。
下半年的核心观察变量有三个:鱼制品毛利率能否企稳回升、鹌鹑蛋原料价格走势、以及回购计划的持续推进节奏。劲仔食品选择了一条“先做大再做强”的路。这条路能否走通,未来两个季度的毛利率走势,将是关键验证指标。