All in AI背后,蓝色光标难掩“薄如纸片”的利润痛点
(来源:金投研)
每一家伟大的企业,都有一段属于自己的成长史。
蓝色光标的故事,要从近三十年前讲起。那时的它,还是一个专注于为IT企业提供公关服务的本土公司,靠着专业与口碑,一步步在激烈的竞争中站稳脚跟。2010年,它敲响了创业板上市的钟声,开启了一段通过并购迅速做大做强的岁月。
然而,随着时代的更迭,传统的营销模式逐渐触及天花板。于是,我们看到了一个不断进化的蓝色光标:它改名换姓,向数据科技转型,它扬帆出海,把中国品牌的广告打到了全世界。它更是All in AI,试图用人工智能打破行业的旧规则。
那么今天,我们就来扒一扒蓝色光标,庞大的体量下,藏着什么隐忧和希望?
1
实则为买量代理
翻开蓝色光标最新的财报,一组组数据勾勒出其庞大的商业版图。2025年,公司实现营业收入686.93亿元,同比增长12.99%。归母净利润2.25亿元,成功扭亏为盈,同比增长177.29%。进入2026年,增长势头不减,上半年营收345.62亿元,归母净利润2.11亿元,同比大增119.28%。
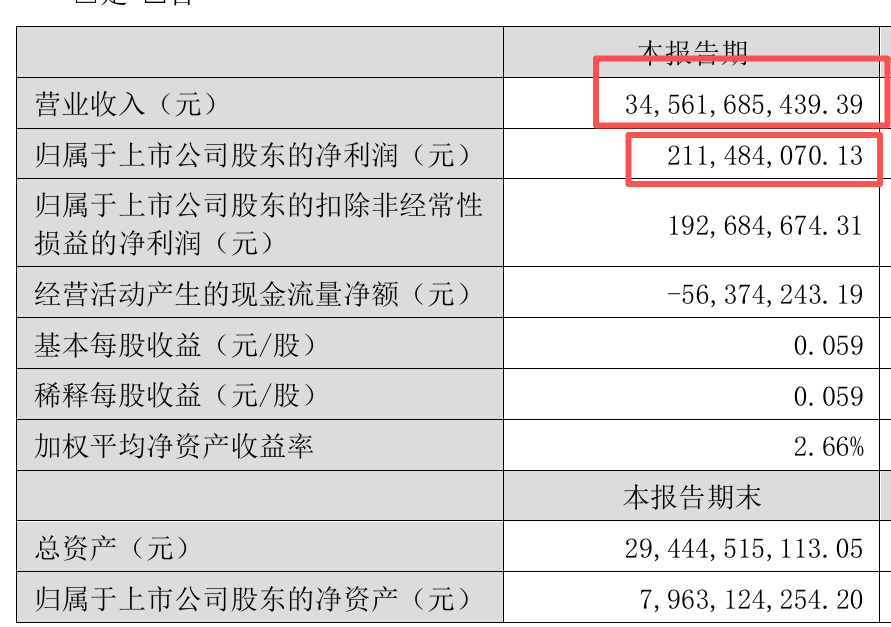
然而,在这份亮眼的成绩单背后,是极度分化的业务结构。
仔细看业务结构我们会发现,蓝色光标实际上只是买量的代理!
买量是什么?通俗来说就是花钱买流量,哪些公司需要买量,我举一个例子,笔者的童年回忆4399游戏公司、又或者是腾讯、网易这些大公司,就会通过制作精美的游戏特效视频投放到海外。
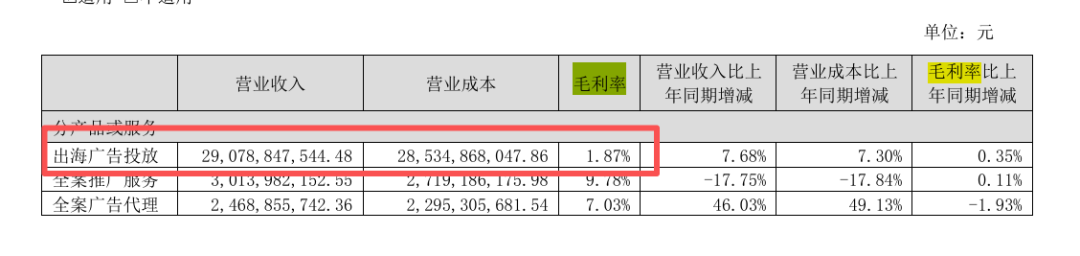
公司超过82%的收入来自出海广告投放,本质上是作为Meta、Google、TikTok等海外流量巨头的超级代理商,为中国游戏、电商及互联网企业提供广告投放服务。
这块业务规模巨大,但毛利率极低,营收345.62亿元,毛利率却仅只为3.33%,净利率更是薄如刀片的0.54%。甚至一季度现金流-9.46亿元,是先垫钱买流量,再等客户回款。
与之形成鲜明对比的是,公司“All in AI”战略下的AI驱动收入在2026年上半年已达28.45亿元,同比增长了81.4%,但也只占总营收的8.23%。且AI业务的毛利率远超传统代理业务,成为公司未来利润增长的核心引擎。
2
极致薄利
蓝色光标的核心业务,本质上是一种“流量搬运”的中介模式。
公司左手从海外媒体巨头处批发流量,右手零售给国内出海企业,赚取的是微薄的通道费和媒体返点,相当于中间商赚差价,这种模式决定了其盈利空间被极度压缩。
根据2026年中报数据,占核心地位的海外广告投放的毛利率仅为1.87%。这意味着,公司每创造100元的收入,扣除最基础的流量采购成本后,仅能留下1.87元的毛利,确确实实是“辛苦钱”。
在产业链中,蓝色光标处于“两头受气”的尴尬位置,上游是Meta、Google、TikTok等强势的媒体巨头们,返点规则随时可能调整,流量采购成本受平台政策影响极大,并且这些强势的媒体平台要求必须先打款后给流量。
下游是高度内卷的出海企业。具体说就是占其营收大头的游戏出海厂商为了抢占海外市场,往往采用“以利润换规模”的激进买量策略。
而SHEIN、Temu等跨境电商巨头正处于全球化扩张的“烧钱期”,为了追求极致的ROI(即投资回报率),不仅对代理商进行多轮竞价,还要求极长的结算账期。
面对这些手握巨额预算但极度强势的“金主”,对价格极度敏感,一旦行业爆发价格战,利润空间将被进一步挤压。这种“搬砖”式的辛苦活,使得公司缺乏核心定价权。
在维持庞大营收规模的同时,陷入了增收不增利的结构性困局。尽管公司正试图通过AI业务提升整体毛利率,但短期内,传统出海业务仍占绝对主导,AI业务的高毛利尚不足以扭转整体盈利结构。
因此,如何在维持规模优势的同时,有效提升利润率,是蓝色光标必须解决的首要难题。
3
脆弱现金流
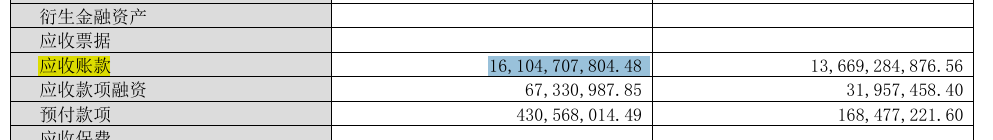
比低利润率更致命的,是公司持续承压的现金流与高悬的资产减值风险。广告代理业务天然存在账期错配,客户结算周期通常长达90天以上,而媒体平台结算往往在30天内。这导致公司必须为客户垫付巨额广告费,应收账款很高。
截至2026年一季度末,公司应收账款高达161.05亿元,占总资产近60%,是净利润的上百倍。这意味着,公司账面上的利润很大程度上是“纸上富贵”,并未转化成为真金白银。
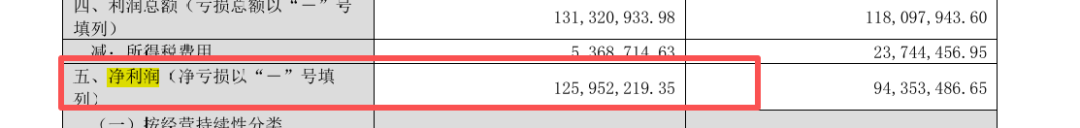
2026年一季度,公司账面净利润为正的1.26亿元,但经营活动现金流净额却为-9.46亿元,资金正在大量流出。

一旦宏观经济下行或客户出现经营困难,坏账风险将急剧上升,直接侵蚀本就微薄的利润。
由于下游公司多为游戏出海和跨境电商企业,竞争十分激烈,抗风险能力较为弱。查阅资料发现在2022年时就因客户预算减少、媒体返点下调等使公司营业收入下降。

2026年上半年,公司计提各项信用减值损失共计2473.68万元,并核销了无法收回的应收账款逾1000万元,风险已经实质性发生。
此外,公司因过往激进的并购,在截止至2025年末,公司积累了约17.6亿元的商誉。
若被收购子公司业绩不及预期,商誉减值这颗“不定时炸弹”随时可能引爆。
2022年因商誉减值导致巨亏21.75亿元的惨痛教训,至今仍是悬在头顶的达摩克利斯之剑。现金流的稳定性和资产质量的真实性,是检验蓝色光标增长质量的生命线。
4
靠AI打翻身仗
面对“增收不增利”的结构性困局与沉重的资产包袱,蓝色光标将“All in AI”与“全球化2.0”作为破局重生的双核心战略,试图从根本上重塑商业模式。
在业务重构层面,公司自研BlueAI营销行业模型,接入微软、百度、智谱AI等底层大模型,构建了涵盖数据、工作流与创作的AI基础设施。用“最懂出海的AI”重构品牌全球化的增长逻辑。
目前,BlueAI已孵化超百个AI智能体,覆盖95%以上的营销作业场景。通过AI实现全链路自动化,2025年AI驱动收入达37.25亿元,同比增长超210%。
这部分业务具有极少人力投入、高自动化的特征,其毛利率远超传统代理业务,正成为拉动公司利润的核心引擎。
在组织与生态层面,公司推行“人+AI助理”的新型工作模式,将AI能力纳入全员晋升考核,培养近500名AI种子人才。
同时,公司通过资本手段构建AI生态,参投6家AI Native公司,覆盖多模态视频生成、GEO生成引擎优化等前沿方向,形成内部自研与外部生态的协同共振。
在战略协同层面,出海业务是蓝色光标的核心基本盘,营收占比已超80%。公司将AI技术与出海业务深度融合,通过“AI+全球化”创造新增长模式。
未来,公司计划向L4级自动驾驶式营销演进,实现AI的自主决策,彻底摆脱传统“流量搬运工”的标签,蜕变为一家高利润、高壁垒的AI原生营销科技公司。
5
说到底,现在的蓝色光标正站在一个非常关键的十字路口。
作为从传统公关一路摸爬滚打过来的营销巨头,它手里确实握着好牌——庞大的营收规模和清晰的AI转型战略,这是它最大的底气。但硬币的另一面,有着薄如纸的利润、紧绷的现金流,还有历史留下的商誉包袱,也是它必须直面的现实难题。
未来的蓝色光标,能不能真正摆脱流量中介的定位,蜕变成一家高利润、高壁垒的AI科技巨头?
这得看它的AI战略能不能真正落地,把利润率和现金流实实在在地拉上来。这不仅是它自己的一场生死突围,也是整个营销行业在AI时代的一次大考。大家都在看着它,期待它能破局,但也都在盯着它的财报,检验它的真本事。