中文在线,每追一次风口就向股市要一次钱,32亿融资流去哪了?
刚刚过去的这10天里,曾被誉为“数字出版第一股”的中文在线(300364.SZ),上演了堪称魔幻的一幕:
9月30日晚,披露上市以来最大规模的再融资预案,计划募资不超过28.33亿元,相当于公司净资产的10倍以上;10月2日国庆假期第二天,“喜收”深交所问询函、针对五大方面逐项过堂;10月8日早间公告终止H股发行计划,当日股价大跌12.75%、报20.39元;同日晚间,公司董事会又通过终止本次A股定增的议案。
从28亿元的“画饼”,到融资计划全线撤退,只用了8天,快得有些草率。
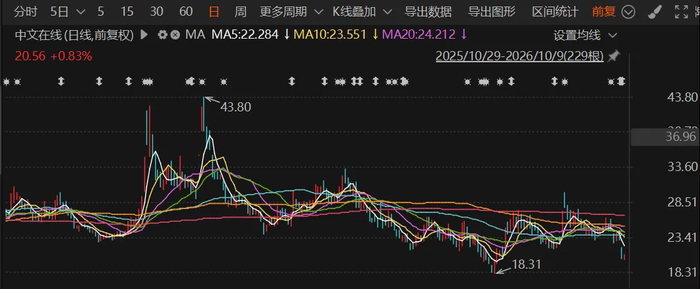
对此,公司给出的解释是“综合考量目前市场环境等多种因素”,但值得追问的是:一份经过董事会审议、聘请中介机构论证、写明六个募投项目和详细测算的28亿融资方案,为什么在监管的第一轮追问面前,连一份像样的回复都没撑住就整体撤回?
如果论证站得住,为什么要撤?这恰恰是整件事里最有信息量的部分。
画饼:11年累计32亿投进去,却只造出了连续多年亏损?
把时间轴拉长,这次不是孤例。早在2015年,中文在线通过IPO募资2.04亿元,2016年定增募资净额19.53亿元,2018年再度融资10.23亿元;2023年推出25.1亿元定增预案,中途调减至17.84亿元,2025年8月则以“市场环境变化”终止。加上今年这次,累计成功完成的股权融资超过32亿。
回报端是另一组数:2018至2024的七年,扣非净利润只有2021年微利,其余6年全亏;上市以来现金分红累计3424.95万元,2019年至2025年连续七年未分红。融资与分红之比,超过90比1。
钱花在哪了?二次元、A站、晨之科、“教育+”、元宇宙、Web3,这次则是是AI短剧。每一轮风口都没落下,每一轮都没沉淀出利润。典型如2016年高溢价买入的晨之科,最终以3.24亿元低价出手;2018年一次性巨额商誉减值把当年扣非亏损推到19.66亿元。
这不是“融资支持发展”,这是“融资→追风口→减值→再融资”的循环。判断是不是圈钱,不看动机,要看结果:过去这11年里,钱投了进去,产出的是一张累计未分配利润-28.98亿元的资产负债表。
圈钱:2.63亿的身子对照28亿的胃口,内部人却在离场?
监管部门也关注到了,截至2026年6月末,中文在线归母净资产2.63亿元,货币资金2.77亿元,有息负债超4亿元,其中短期借款3.11亿元。
一家净资产只剩2.63亿、账上现金不够覆盖短期借款的公司,要一次性融相当于自身10倍体量的钱。这不是“扩张”,这是“膨胀”,而且是它过去11年都没能证明的东西。深交所问得很直白:融资规模与现有业务规模、管理能力、人员储备如何匹配?
更难堪的是盈利假设。现实的情况是,公司在2024年、2025年连续亏损,其中2025年归母净亏损6.71亿元;预案却假设2026年扣非盈利1000万元、2027年盈利2000万至1亿元。一边要募28亿搞大规模投入,一边承诺当年扭亏,考虑到项目投入期必然带来费用飙升,这件事在会计上能够成立吗?
更何况,融资计划中的6个项目,至少有2个说不通。
比如要用8.64亿买版权。而公司手握560万种数字内容,但从未披露其中实际产生收入的比例。按行业3至5年摊销,8.64亿版权每年对应约1.7亿至2.9亿元摊销成本,而公司在2026上半年总营收才5.78亿元、净亏4300万元。存量内容尚未变现,增量采购的边际价值在哪?
再如要用4.79亿搞AI大模型。公司2025年全年研发费用只有7166万元,不到同期销售费用9.53亿元的十三分之一。而这笔计划中的投入,是全年研发投入的6.7倍。一家销售费用是研发费用13倍的公司,本质上是营销驱动,不是技术驱动。
最根本的矛盾在这里:公司反复强调AI让整体制作成本较传统真人剧压降80%—90%、对照传统3D动画单分钟成本下降超75%。既然技术已经把成本压到这个程度,为什么反而需要一次性融到十倍于净资产的资金?降本意味着单位产能的资本需求下降,而不是上升。除非,这28亿的真实用途,是填过去的坑和未来的流量费。
更何况,行业数据也在趋冷。2026年上半年各平台上线微短剧36.7万部,AI短剧占比约74%;以5000万播放为盈亏平衡线,仅1.3%的作品达标,爆款跑出率从过去的10%到20%降到不足0.5%。而算力成本却从约20元/集涨至80到100元,Token成本从每分钟1000元涨至5000元。AI把制作门槛降到趋零,把流量门槛越抬越高,制作端省下的钱被平台端以投放费的形式收走。
参照系很残酷,昆仑万维(300418.SZ)AI短剧毛利率67.49%、单月流水破6500万美元,上半年扣非仍亏损4.58亿元。赛道里最能打的都不赚钱,凭什么是净利率为-7.46%的中文在线?募投项目的可行性论证,绕不开这个行业级的反问。
有意思的是另一条线:2026年2月3日,四位高管在递表港交所前24天集体抛出减持计划,减持比例均达各自持股的25%;2025年9月至11月,腾讯旗下深圳利通与阅文旗下上海阅文合计减持约1450万股,套现约4亿元。一边向市场伸手,一边内部人离场。
心虚:监管一问就撤,故事卖不动、编不下去了?
深交所还问了两地同步融资:A股要28.33亿,港股募资用途是AI技术升级40%、海外短剧生态35%、偿还债务及补充营运资金25%,版权、AI、补流,两边高度重叠,同一个故事在两个市场卖两次。
10月8日,两个融资同时终止。从28亿到归零,中文在线撤掉的不只是两份融资文件,更是一次被迫中止的自我论证。
说到底,中文在线这次撤退,撤的不是钱,是叙事。过去11年,它每一次伸手都精准踩在资本市场最热的窗口上,从元宇宙到AIGC再到AI短剧,融资的支撑从来不是项目算得清,而是故事卖得动。
可当监管的问询从“程序合不合规”转向“逻辑成不成立”,当市场不再为概念预付估值,这条路就走到头了。一问就撤,恰恰说明中文在线的“心虚”,那些测算经不起摆上桌面。
对投资者而言,真正的信号不是不用圈走28亿了,而是这家公司第一次没能靠讲故事把钱要出来。它究竟能不能靠经营活下去,未来的财报会给出答案。