东海研究 | 开立医疗(300633):收入端平稳增长,盈利回升可期
(来源:东海研究)
证券分析师:
杜永宏,执业证书编号:S0630522040001
邮箱:dyh@longone.com.cn
// 报告摘要 //

公司收入端平稳增长。2026年H1,公司实现营业收入10.53亿元(同比+9.24%),归母净利润1378万元(同比-70.71%),扣非归母净利润249万元(同比-93.77%),经营性现金流净额-1.07亿元(同比+57.41%);其中,Q2单季度营业收入5.73亿元(同比+7.18%),归母净利润2539万元(同比-34.83%),扣非归母净利润1678万元(同比-50.48%)。公司上半年收入端平稳增长,利润端下滑主要受汇兑损失、新产品线投入导致。
海外及新业务快速增长。报告期内,公司彩超业务实现销售收入5.22亿元,同比增长0.27%;内镜相关业务实现销售收入4.31亿元,同比增长11.17%;新业务微创外科同比增长超40%,IVUS 同比增长超120%;分区域来看,国内业务实现销售收入5.17亿元,同比增长4.45%;海外业务实现销售收入5.36亿元,同比增长14.29%。报告期内,公司国内业务受医疗设备招投标下降的影响,增速有所放缓;海外业务保持良好增长势头,收入占比超50%;新业务快速增长,有望持续减亏。
盈利能力短期下降,股权激励提振信心。报告期内,公司2026年H1销售毛利率为60.88%(同比-1.2pct),销售净利率为1.31%(同比-3.57pct);销售费用率为32.14%(同比+0.51pct),管理费用率为7.02%(同比-0.09pct),研发费用率为21.70%(同比-3.61pct),财务费用率为2.39%(同比+6.03pct)。报告期内,公司期间费用整体控制良好,盈利能力下降,主要受到汇兑损失的影响。报告期内,公司推出新的股权激励计划,考核目标为2026-2029年剔除股份支付费用后的净利润分别不低于2.33、3.42、4.92、5.90亿元,彰显了公司对未来几年的发展信心。
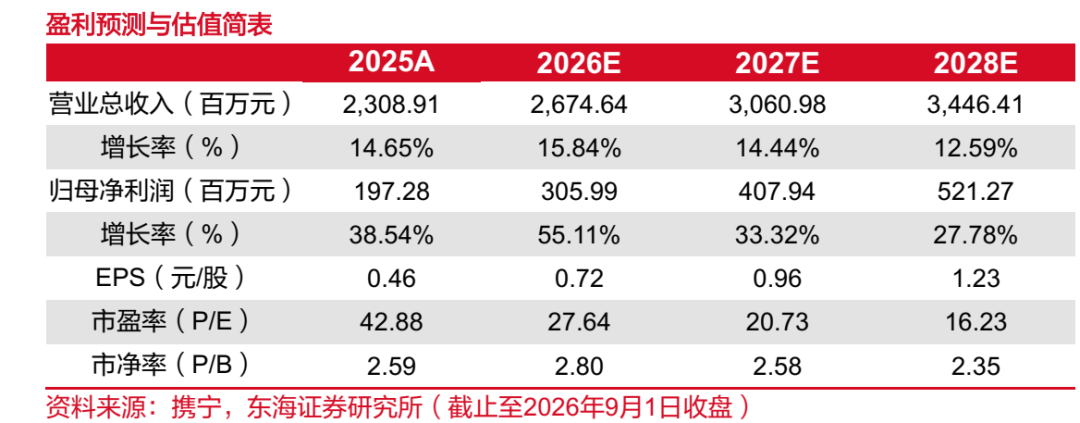
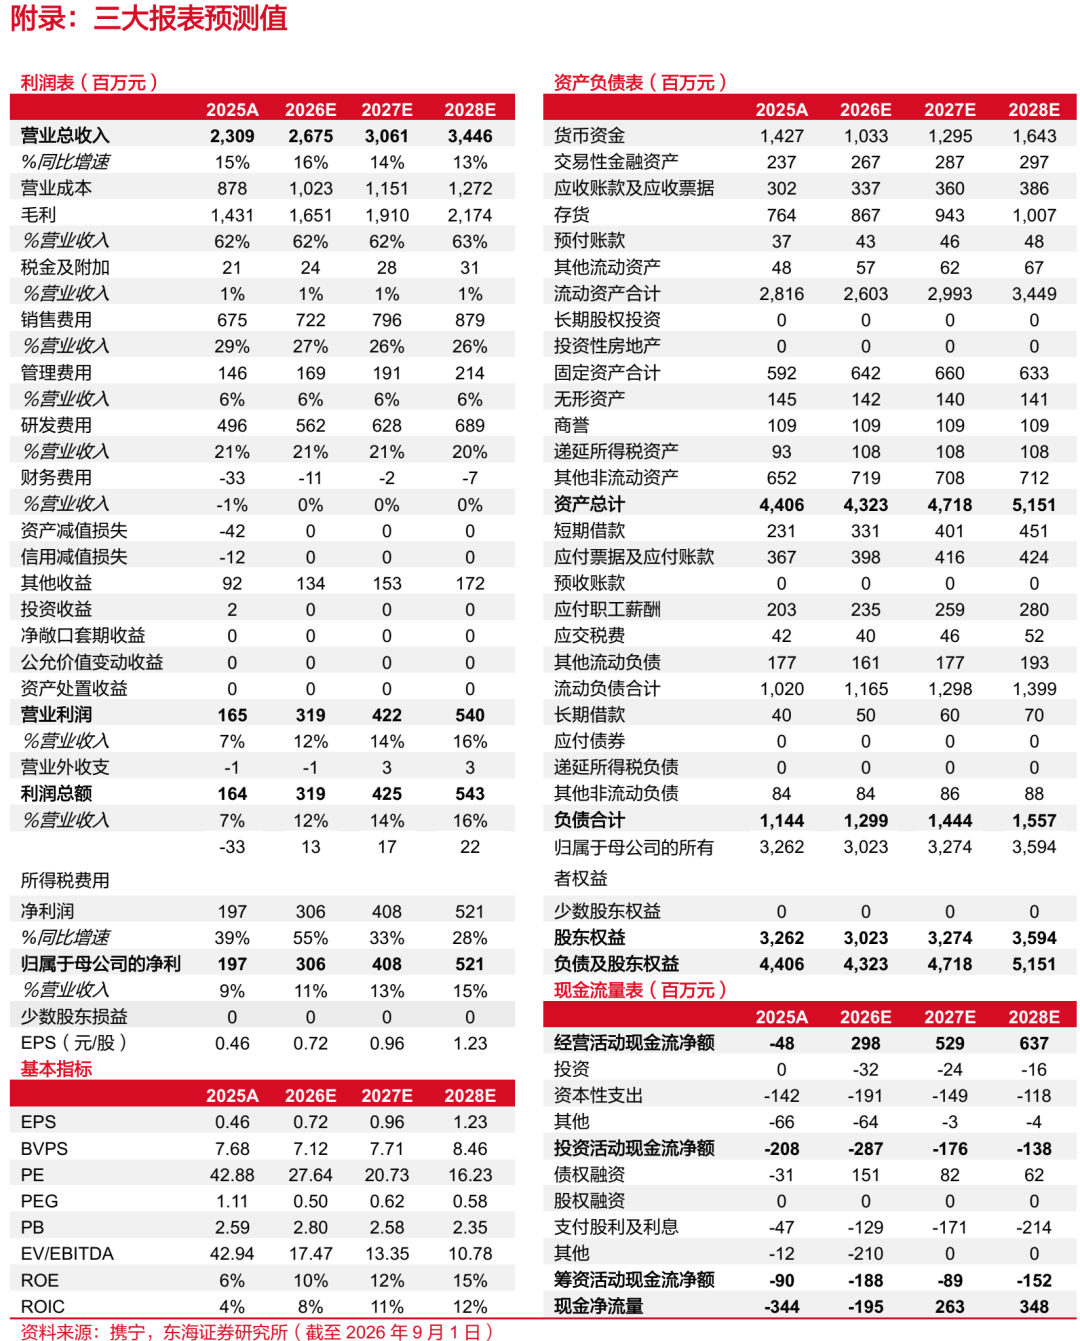
投资建议:公司收入端平稳增长,我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为3.06/4.08/5.21亿元,对应EPS分别为0.72/0.96/1.23元,对应PE分别为27.64/20.73/16.23倍。公司盈利能力提升可期,股权激励彰显发展信心,维持“买入”评级。
风险提示:产品降价超预期风险;产品销售不及预期风险;汇率波动风险等。
// 报告信息 //
证券研究报告:《开立医疗(300633):收入端平稳增长,盈利回升可期——公司简评报告》
对外发布时间:2026年09月02日
报告发布机构:东海证券股份有限公司
// 声明 //
一、评级说明:
1.市场指数评级:
看多—未来6个月内沪深300指数上升幅度达到或超过20%
看平—未来6个月内沪深300指数波动幅度在-20%—20%之间
看空—未来6个月内沪深300指数下跌幅度达到或超过20%
2.行业指数评级:
超配—未来6个月内行业指数相对强于沪深300指数达到或超过10%
标配—未来6个月内行业指数相对沪深300指数在-10%—10%之间
低配—未来6个月内行业指数相对弱于沪深300指数达到或超过10%
3.公司股票评级:
买入—未来6个月内股价相对强于沪深300指数达到或超过15%
增持—未来6个月内股价相对强于沪深300指数在5%—15%之间
中性—未来6个月内股价相对沪深300指数在-5%—5%之间
减持—未来6个月内股价相对弱于沪深300指数5%—15%之间
二、分析师声明:
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,具备专业胜任能力,保证以专业严谨的研究方法和分析逻辑,采用合法合规的数据信息,审慎提出研究结论,独立、客观地出具本报告。
本报告仅供“东海证券股份有限公司”客户、员工及经本公司许可的机构与个人阅读和参考。在任何情况下,本报告中的信息和意见均不构成对任何机构和个人的投资建议,任何形式的保证证券投资收益或者分担证券投资损失的书面或口头承诺均为无效,本公司亦不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。本公司客户如有任何疑问应当咨询独立财务顾问并独自进行投资判断。
四、资质声明:
东海证券股份有限公司是经中国证监会核准的合法证券经营机构,已经具备证券投资咨询业务资格。我们欢迎社会监督并提醒广大投资者,参与证券相关活动应当审慎选择具有相当资质的证券经营机构,注意防范非法证券活动。