中伟新材上半年营收335.84亿元,经营实现历史性突破
近日,中伟新材料股份有限公司(以下简称“中伟新材”)发布2026年半年报。数据显示,上半年,公司实现营业收入335.84亿元,同比增长57.51%,其生产的镍钴系前驱体材料15.59万吨,同比增加42.34%;磷系材料9.19万吨,同比增加25.80%;钠电前驱体材料0.2万吨,同比增加103.41%。
在中伟新材2026年半年度报告投资者交流会上,公司总裁助理、财务中心总经理邹畅代表管理层作2026年半年度业绩回顾与展望专题报告。他表示,上半年,在行业结构性分化背景下,公司坚持贯彻执行“技术多元化、发展全球化、运营数智化、产业生态化”的“四化”战略,经营实现历史性突破,呈现“利润增速显著高于营收增速”的高质量增长态势,完成由规模扩张向量利齐升、质效飞跃的关键跨越。

中伟新材2026年半年度报告投资者交流会现场
上半年,公司镍资源自供比例达45%,镍冶炼产能近20万金吨;镍系、钴系、磷系材料产能利用率分别达到92.95%、77.28%、95.89%,产能释放充分。海外市场表现尤为亮眼,实现营收133.35亿元,同比增长23.66%,占总营收的40%。
展望下半年,公司将纵深推进“四化”战略落地,驱动镍钴材料、磷钠材料、印尼镍生态三大业务实现质效双升,统筹短期经营效益与长期价值构建,完善全球区域供应链布局,不断拓宽、做深“资源开发材料智造全球循环”的新能源材料产业生态。
关于下半年市场需求与盈利走势,管理层表示,上半年行业整体需求增速超20%,中伟新材依托技术创新与一体化生态跑赢行业,叠加产业下游旺季来临,以及具身智能、低空飞行等新兴领域拓展,管理层判断下半年销量与毛利率有望维持向好态势;谈及镍系资源保障,公司回复,印尼产业布局历经五年深耕已逐步成熟,镍资源自供率有望向100%迈进,园区资源耦合优势也将持续降低综合物流成本。
针对磷系材料发展规划,管理层表示磷系材料已被确立为公司未来五年核心战略方向。贵州新场磷矿项目于2025年底开工,明年有望实现10万吨级工程矿供应;磷酸铁锂业务聚焦海外市场,第四代铁红法产能推进客户导入,依托铁红工艺与阿根廷盐湖锂资源构筑成本优势。
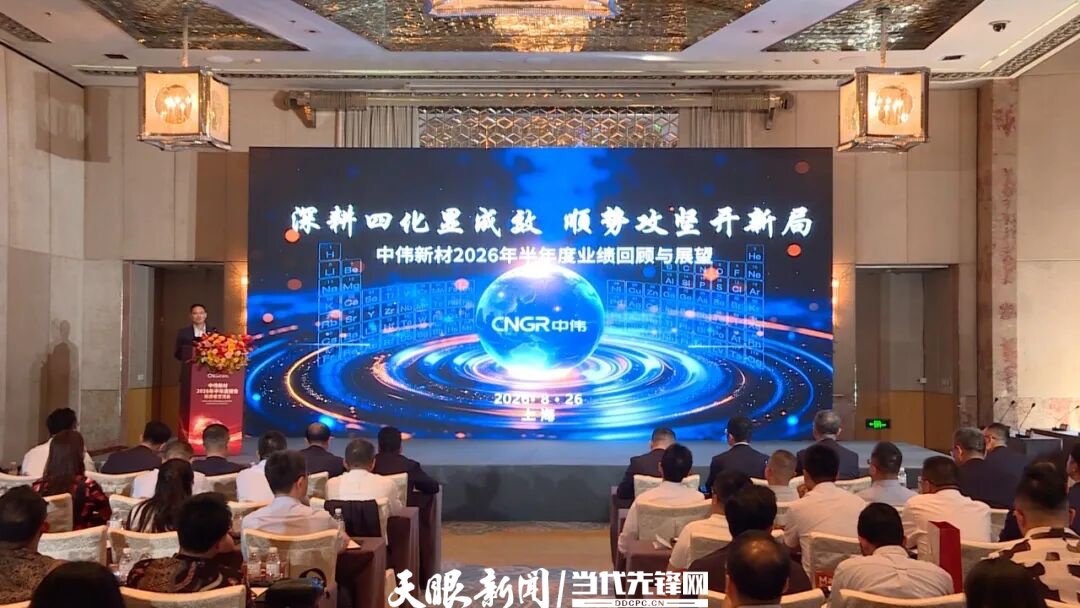
中伟新材2026年半年度报告投资者交流会现场
就钠电赛道布局,公司透露目前电池企业中远期规划在20至60GWh不等,对应的前端材料也将迈向十万吨级。公司上半年钠电材料出货超2000吨,后续将冲刺万吨级交付。公司认为钠电是具备独立价值的新能源材料,在宽温域、长循环、AI数据中心等场景优势突出,中伟将在钠电材料领域保持行业先发优势。
围绕海外制造与市场拓展,公司摩洛哥4万吨产能已正式投产,直接服务欧美核心客户。依托印尼、摩洛哥两大海外基地,公司构建起双供应链保障,将持续释放海外稀缺产能红利。
从贵州磷矿、阿根廷锂矿、印尼镍资源基地,到国内四大产业基地,再到摩洛哥、韩国现代化工厂与德国回收基地,“资源开发—材料智造—全球循环”的产业生态版图已然成形。面向未来,中伟新材正从一家“规模领先的新能源材料企业”向“具备全球资源配置能力与全产业链生态壁垒的新材料科学公司”加速跃迁。
天眼新闻记者 管云
编辑 鲍贝贝
二审 李姗
三审 岳振