东海研究 | 百普赛斯(301080):业绩快速增长,AI赋能高效发展
(来源:东海研究)

证券分析师:
杜永宏,执业证书编号:S0630522040001
邮箱:dyh@longone.com.cn
// 报告摘要 //

公司业绩保持快速增长态势。2026年H1,公司实现营业收入5.00亿元(同比+28.97%),归母净利润0.98亿元(同比+17.36%),扣非归母净利润0.90亿元(同比+6.78%),经营性现金流净额0.96亿元(同比+25.71%);其中,Q2单季度营业收入2.64亿元(同比+31.43%),归母净利润0.52亿元(同比+20.53%),扣非归母净利润0.44亿元(同比-5.32%)。上半年,公司扣除股份支付影响后的净利润同比增长30.06%,公司业绩整体保持快速增长态势。
国内市场高速增长,新签订单充沛。报告期内,公司重组蛋白实现销售收入4.02亿元(同比+26.00%),抗体试剂类实现销售收入0.75亿元(同比+50.92%);分区域来看,国内市场实现销售收入1.89亿元(同比+53.88%),海外市场实现销售收入3.11亿元(同比+20.63%);上半年公司新签订单同比增长超30%。报告期内,公司国内市场保持高速增长,新签订单充沛,与国际国内知名生物医药企业均建立合作关系,已成功拓展至全球近80个国家和地区,赢得13000多家工业和科研客户的信赖与认可,市场空间广阔。
财务费用短期增加,AI赋能高效发展。报告期内,公司销售毛利率90.27%(同比+0.13pct),销售净利率19.69%(同比-1.84pct);销售费用率28.25%(-1.44pct),管理费用率15.30%(-0.06pct),研发费用率19.11%(-4.15pct),财务费用率0.89%(+8.09pct)。报告期内,公司财务费用受汇兑损失等增加明显,其他费用控制良好。AI制药方面,公司积极构建覆盖“分子亲和力-细胞功能-成药性”的一体化体外验证平台和“AI预测-实验验证”双轮驱动的蛋白质设计开发体系等,快速驱动自研,高效赋能客户。
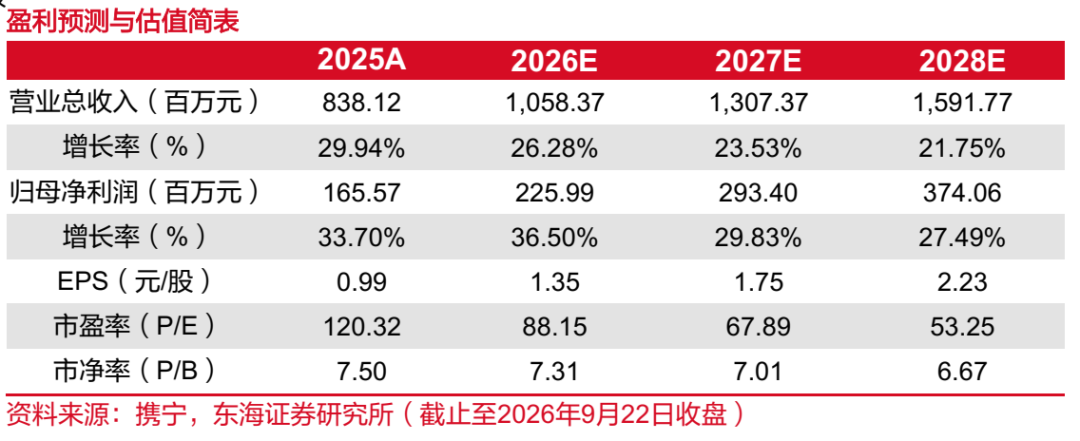
投资建议:我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为2.26/2.93/3.74亿元,对应EPS分别为1.35/1.75/2.23元,对应PE分别为88.15/67.89/ 53.25倍。公司国内市场高速增长,新签订单充沛,AI赋能高效发展,维持“买入”评级。
风险提示:新品研发拓展不及预期风险;海外市场不确定风险;汇率波动风险等。

// 报告信息 //
证券研究报告:《百普赛斯(301080):业绩快速增长,AI赋能高效发展——公司简评报告》
对外发布时间:2026年09月22日
报告发布机构:东海证券股份有限公司
// 声明 //
一、评级说明:
1.市场指数评级:
看多—未来6个月内沪深300指数上升幅度达到或超过20%
看平—未来6个月内沪深300指数波动幅度在-20%—20%之间
看空—未来6个月内沪深300指数下跌幅度达到或超过20%
2.行业指数评级:
超配—未来6个月内行业指数相对强于沪深300指数达到或超过10%
标配—未来6个月内行业指数相对沪深300指数在-10%—10%之间
低配—未来6个月内行业指数相对弱于沪深300指数达到或超过10%
3.公司股票评级:
买入—未来6个月内股价相对强于沪深300指数达到或超过15%
增持—未来6个月内股价相对强于沪深300指数在5%—15%之间
中性—未来6个月内股价相对沪深300指数在-5%—5%之间
减持—未来6个月内股价相对弱于沪深300指数5%—15%之间
卖出—未来6个月内股价相对弱于沪深300指数达到或超过15%
二、分析师声明:
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,具备专业胜任能力,保证以专业严谨的研究方法和分析逻辑,采用合法合规的数据信息,审慎提出研究结论,独立、客观地出具本报告。
本报告仅供“东海证券股份有限公司”客户、员工及经本公司许可的机构与个人阅读和参考。在任何情况下,本报告中的信息和意见均不构成对任何机构和个人的投资建议,任何形式的保证证券投资收益或者分担证券投资损失的书面或口头承诺均为无效,本公司亦不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。本公司客户如有任何疑问应当咨询独立财务顾问并独自进行投资判断。
四、资质声明:
东海证券股份有限公司是经中国证监会核准的合法证券经营机构,已经具备证券投资咨询业务资格。我们欢迎社会监督并提醒广大投资者,参与证券相关活动应当审慎选择具有相当资质的证券经营机构,注意防范非法证券活动。