突然失速!江波龙三季度环比负增长,A股三个半月跌近七成,港股上市37天破发36%
(来源:飞瞰财金)
10月15日晚,存储模组龙头江波龙披露2026年前三季度业绩预告。公司预计前三季实现归属于上市公司股东的净利润140亿元至149亿元,同比增长1864.55%至1990.84%。

看似依然高增背后,其实主要是上半年的“功劳”,第三季度公司归母净利润预计仅34.23亿元至43.23亿元,较第二季度的67.15亿元,最高环比下降接近五成,几乎腰斩,这也将成为江波龙近两年首个环比负增长的季度。单季同比增速,则从第二季度的约39倍,回落至三季度的约4至5倍。
目前江波龙股价深度回撤,A股自7月初高点以来跌幅接近70%,高位参与定增的机构浮亏过半;H股9月8日上市当天即破发,目前破发幅度已达约36%。这样的时间窗口下,这份高位失速的三季度业绩预告,会否令市场对于“存储周期见顶”的争论再度升温?
第三季度环比首现负增长
涨价红利正在退潮
业绩预告显示,2026年前三季度江波龙预计实现营业收入380亿元至400亿元,上年同期为167.34亿元,同比增长127.08%至139.03%;归母净利润140亿元至149亿元,上年同期为7.13亿元,同比增长1864.55%-1990.84%;扣除非经常性损益后的净利润138亿元至148亿元,上年同期为4.79亿元,同比增长2782.36%至2991.23%。上述数据未经会计师事务所审计。
单季度看,第三季度预计实现营业收入139亿元至159亿元,同比增长112.76%至145.35%;净利润34.23亿元至43.23亿元,去年同期为6.98亿元,同比增长390%至519%。
但环比来看,今年二季度公司营收为141.8亿元,对照三季度139亿元至159亿元的数据,意味着增长有限,甚至有一定概率负增长;今年二季度公司净利润为67.15亿元,对照三季度的34.23亿元至43.23亿元,三季度环比下降35%至49%。单季净利润下滑,还是公司自2025年以来的首次。
更值得玩味的是收入与利润的背离,以预告中值匡算,今年三季度单季净利率约26%,而二季度约为47%。收入基本持平情况下,利润掉了三成多,指向的是单位盈利能力(毛利率)的边际下行。
公司在公告中解释称,第三季度全球存储器市场供需格局总体仍然偏紧,但受前期较高价格基数影响,DRAM和NAND Flash价格涨幅较前期明显收窄,存储价格上涨对公司盈利的边际贡献显著趋缓,存储行业正在从消费类价格周期转向AI驱动技术周期。
江波龙此轮业绩爆发的核心逻辑,是“高价卖货、低价算成本”的时间差红利。公司在2024年至2025年上半年存储价格低位时大规模逆周期备货,存货从2021年的35.92亿元一路攀升至2025年末的116.78亿元,等到2026年产品售价随行业景气水涨船高,成本却被锁定在低位,于是账面上看起来赚的盆满钵满。
但这份红利具有一次性,按公司2026年上半年存货周转天数340天推算,2024年至2025年上半年囤积的低价晶圆,预计在2026年第二季度末至第三季度初消耗完,此后高价采购的晶圆将逐步进入成本端。公司三季度利润的环比下滑,或正是这一切换过程的先行信号。

除了低成本红利消退本身,硬币的另一面是减值与“反向剪刀差”的风险,目前存储价格的涨势已经趋缓,而一旦进入下行通道,公司将以高价原材料对应低价售价,利润回吐的幅度可能比上涨时更陡。
根据集邦咨询(TrendForce)的统计,2026年一季度一般型DRAM合约价环比上涨93%至98%、NAND Flash上涨55%至60%;二季度DRAM再涨58%至63%、NAND反超至70%至75%;到三季度,涨幅收敛至DRAM 13%至18%、NAND 10%至15%。机构预计四季度涨幅分别为10%至15%和15%至20%,其中企业级SSD可能是四季度唯一涨幅仍在扩大的品类。
股价提前走弱
定增机构浮亏过半
江波龙业绩的失速,提前反映在了股价里。10月15日,江波龙A股收报244元,下跌6.14%,总市值约1121.56亿元,较7月2日盘中创下的749.88元历史高点,回撤约67%。

H股同日收报150.1港元,下跌8.53%,较9月8日236港元的发行价累计下跌约36%。公司于9月8日登陆港交所主板,成为国内首家实现A+H两地上市的独立存储器企业,但上市首日即告破发,收盘233.6港元,较发行价跌1.19%。此次IPO募资净额约68.03亿港元。
这样的跌法让高位参与定增的机构被“撞了一一下腰”,不过好在参与方是以公募基金为主,亏的是基民的钱。
8月17日,公司定向增发股份上市,发行价560元/股,募资37亿元,21家认购方中包括易方达、南方、财通、诺德等多家公募机构以及摩根士丹利(QFII)等外资席位。按10月15日收盘价244元计算,这批限售股(2027年2月17日解禁)浮亏约56%。
为了传递信心,稳住股价,同时也是表姿态,公司也在股价下跌过程中进行了回购,虽然金额相比两次发行股份的募资额并不算大。9月21日的公告显示,公司在9月8日至9月18日期间(正是港股上市的头十天,可谓用心良苦啊),回购公司A股股份229.06万股,最高成交价为365.38 元/股,最低成交价为328.04元/股,成交总金额为8亿元(含交易费用)。
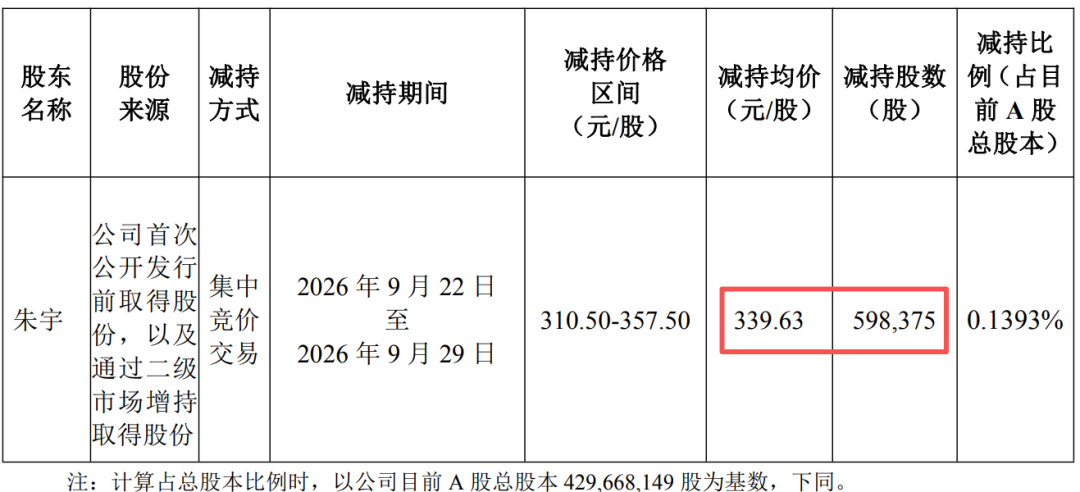
不过,江波龙回购的同时,公司高管却在减持,似乎并不那么“看好”。公司副总经理朱宇9 月22日至9月29日期间,也就是公司回购完后第四天,以339元的均价火速减持了59.84万股,套现约2亿元。朱宇虽然是在股价自高点腰斩后卖的,但对比目前江波龙244元的股价,依然卖在了相对高位。
此前在今年半年报发布时飞瞰财金就指出,江波龙看似高成长,但经营和业绩态势实际上非常撕裂:营收高增但应收账款同样高增,而且存货也高增,增长还更快;净利润过百亿但经营性净现金流却是负的几十亿,短期借款和长期借款也高企。
这也就导致江波龙不得不借钱以及通过定增、IPO融资维持运转,甚至回购大部分还是用得银行回购贷政策工具。今年上半年,公司筹资活动产生的净现金流是53.5亿元,去年同期仅有1722万元。半年报显示公司账上有31亿元的货币资金,但其实覆盖不了49亿元的短期借款外加12.49亿元的“一年内到期非流动负债”。
这样的一个江波龙,支撑目前虽然跌了近七成但依然超千亿的市值,你认为是高了还是低了?