608.5GWh背后的洗牌潮:中国动力电池豪取全球72.4%份额,日韩巨头为何集体放缓?
(来源:储能世界)
“
608.5GWh是规模信号,72.4%则是全球动力电池竞争格局正在重构的证据。
608.5GWh
2026年上半年全球电池用量
72.4%
Top 10中7家中国企业合计份额
本文看点
01
整体市场增长
02
中国企业份额
03
未来竞争重点
01
MARKET
一、整体市场:全球电池用量突破608.5GWh
2026年1月至6月,全球登记注册的电动汽车,包括EV、PHEV和HEV,电池使用量约为608.5GWh。与2025年同期的507.1GWh相比,增长20.0%。
从更长周期看,2017年至2025年全球xEV电池装机量复合年均增长率(CAGR)达到45.5%。即使在基数扩大的情况下,2026年上半年全球电动化市场仍保持两位数增长。
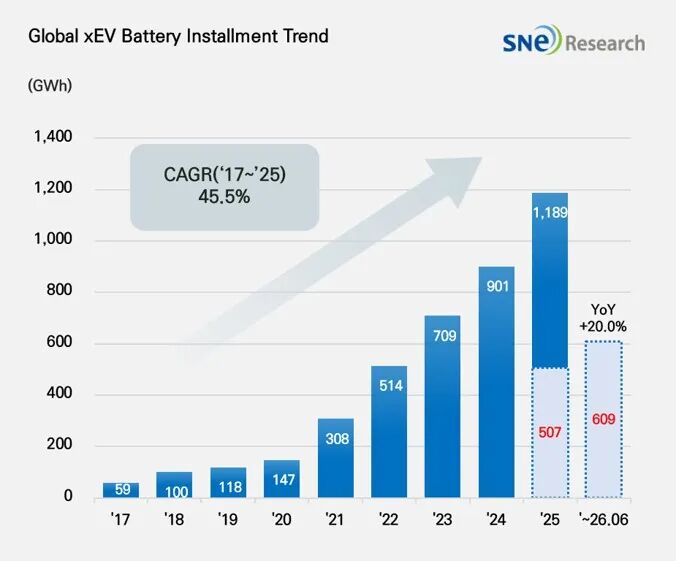 — 图1:全球xEV电池装机量历年增长趋势及2017—2025年CAGR(数据来源:SNE Research)
02
LEADERS
二、头部企业表现:中国企业继续扩大份额
宁德时代(CATL)2026年上半年装机量达到242.7GWh,高于2025年上半年的193.7GWh,同比增长25.3%。其全球市场份额由38.2%升至39.9%,继续排名第一。
比亚迪(BYD)装机量为87.7GWh,较2025年同期的86.4GWh增长1.6%。由于增速低于全球市场平均水平,其市场份额由17.0%降至14.4%,但仍排名第二。
按2026年上半年市场份额计算,CATL与BYD合计占全球动力电池装机量的54.3%。材料还提到,比亚迪正在加速海外品牌销售网络建设、海外本土化生产,以及刀片电池和快充技术的应用。
2. 中系二梯队:多家企业增速超过市场平均水平
除CATL和BYD外,另外5家进入全球Top 10的中国企业均实现同比增长:
中创新航(CALB)
31.2GWh,同比增长39.5%,市场份额由4.4%升至5.1%,排名第四;
国轩高科(Gotion)
28.0GWh,同比增长43.3%,市场份额由3.9%升至4.6%,排名第五;
亿纬锂能(EVE)
20.9GWh,同比增长51.7%,市场份额由2.7%升至3.4%,排名第七;
蜂巢能源(SVOLT)
15.7GWh,同比增长40.9%,市场份额由2.2%升至2.6%,排名第九;
欣旺达(Sunwoda)
14.5GWh,同比增长13.7%,市场份额由2.5%调整至2.4%,排名第十。
2026年上半年,Top 10中的7家中国企业合计占据72.4%的全球市场份额,高于2025年同期的70.9%,提升1.5个百分点。
材料将这一表现与中国市场规模、磷酸铁锂(LFP)电池成本竞争力,以及中国企业向海外OEM和商用车市场渗透联系起来。
3. 日韩厂商:增长放缓,市场份额承压
LG Energy Solution(LGES)装机量为52.6GWh,同比增长8.4%,排名第三。其市场份额由9.6%下降至8.6%。材料提到,LGES仍向特斯拉、现代汽车集团、通用汽车和大众提供电池。
松下(Panasonic)装机量为22.7GWh,同比增长10.2%,排名第六。受特斯拉北美销量拉动,其装机量有所增长,但市场份额由4.1%降至3.7%。公司正在推进北美生产效率提升和新型圆柱电池量产准备。
SK On装机量为19.0GWh,同比下降6.7%,排名第八,市场份额由4.0%降至3.1%。材料称,欧美主要客户调整电动车产销计划,是其装机量下降的主要原因之一。
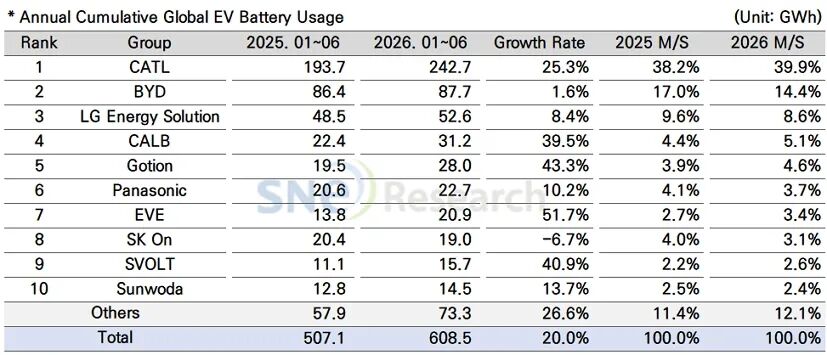 — 图2:2026年上半年全球Top 10动力电池企业装机量与市场份额对照(数据来源:SNE Research)
03
RANKING
三、2026年上半年全球Top 10详细数据
2026排名 | 企业 | 2025年上半年装机量 | 2026年上半年装机量 | 同比增速 | 2025年市场份额 | 2026年市场份额 |
|---|---|---|---|---|---|---|
1 | 宁德时代(CATL) | 193.7 | 242.7 | +25.3% | 38.2% | 39.9% |
2 | 比亚迪(BYD) | 86.4 | 87.7 | +1.6% | 17.0% | 14.4% |
3 | LG Energy Solution | 48.5 | 52.6 | +8.4% | 9.6% | 8.6% |
4 | 中创新航(CALB) | 22.4 | 31.2 | +39.5% | 4.4% | 5.1% |
5 | 国轩高科(Gotion) | 19.5 | 28.0 | +43.3% | 3.9% | 4.6% |
6 | 松下(Panasonic) | 20.6 | 22.7 | +10.2% | 4.1% | 3.7% |
7 | 亿纬锂能(EVE) | 13.8 | 20.9 | +51.7% | 2.7% | 3.4% |
8 | SK On | 20.4 | 19.0 | -6.7% | 4.0% | 3.1% |
9 | 蜂巢能源(SVOLT) | 11.1 | 15.7 | +40.9% | 2.2% | 2.6% |
10 | 欣旺达(Sunwoda) | 12.8 | 14.5 | +13.7% | 2.5% | 2.4% |
— | 其他(Others) | 57.9 | 73.3 | +26.6% | 11.4% | 12.1% |
— | 全球总计(Total) | 507.1 | 608.5 | +20.0% | 100.0% |
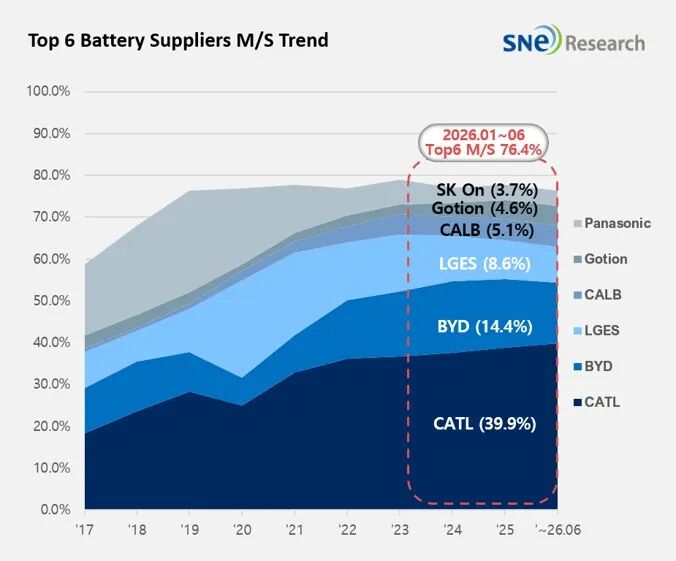 — 图3:全球Top 6动力电池企业市场份额演变趋势(数据来源:SNE Research)
04
OUTLOOK
四、行业展望:竞争从产能规模转向综合能力
随着2026年上半年结束,全球动力电池竞争不再只是比较“谁的工厂建得多”。材料提出,未来竞争重点将集中在以下三个维度:
法规合规与追溯能力
欧洲即将实施的《欧盟电池护照》(EU Battery Passport)将对供应链数据管理、数字注册框架和产品可追溯性提出要求。与此同时,北美政策环境和本土化要求仍存在不确定性。
海外本土化运营效率
能否在欧美等海外产能基地实现稳定的产线爬坡与高效率生产,将成为中国企业和日韩企业海外工厂的重要考验。
技术路线与产品组合
磷酸铁锂(LFP)的全球化推广、下一代圆柱电池的量产交付,以及客户结构多元化拓展,都可能影响各家企业未来的市场份额变化。
∞