徐恩利调任万科后,深高速新掌门到位:刘征宇,70后高级会计师!
深圳一上市国企宣布:刘征宇出任深高速董事长,该职位已空缺2个月
空缺两个半月后,深高速的董事长椅子终于有人坐了。
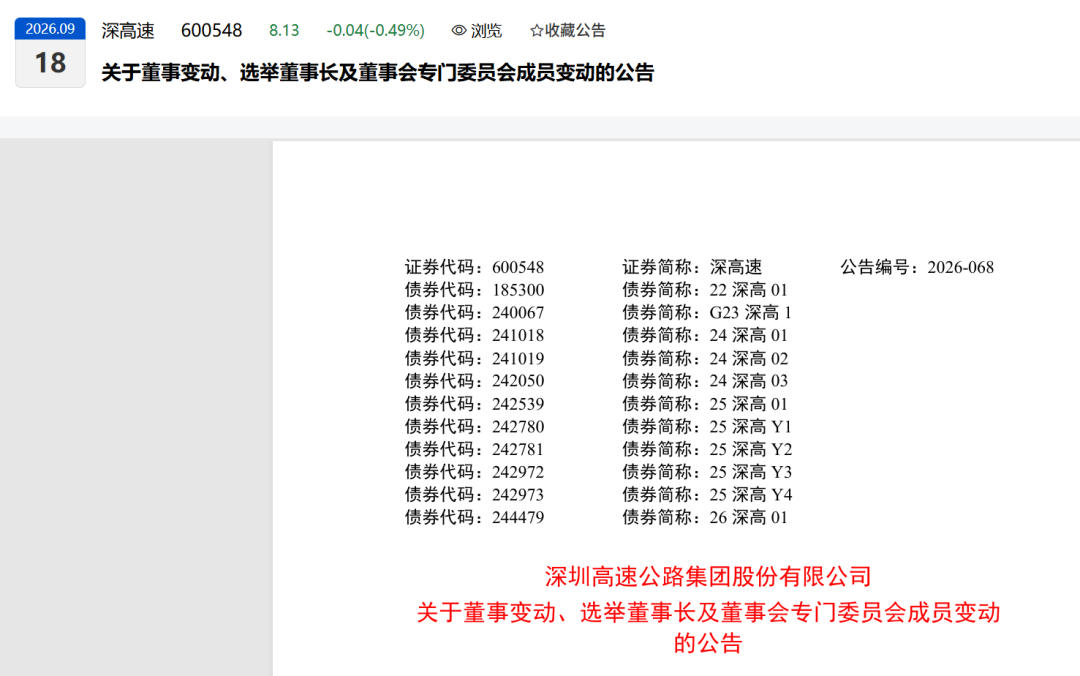
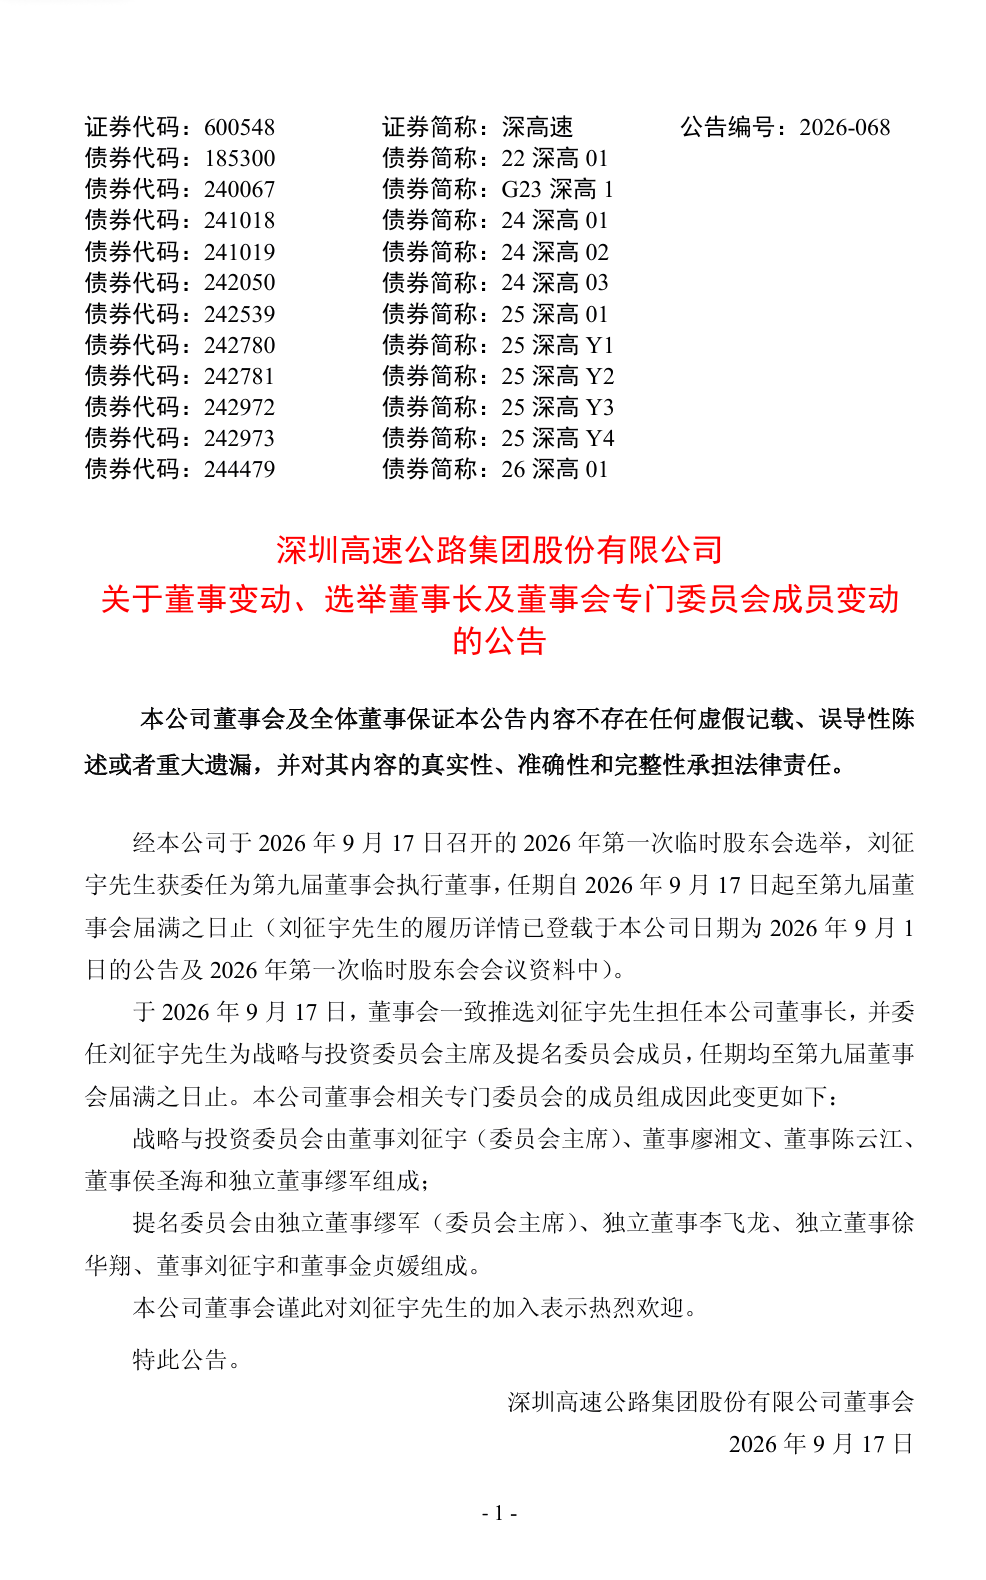
9月17日,深高速召开2026年第一次临时股东大会,选举刘征宇为第九届董事会执行董事。同一天,公司董事会一致推选刘征宇担任董事长,并确认他为公司法定代表人。任期自董事会审议通过之日起,至第九届董事会届满之日止。
此前,原董事长徐恩利因工作变动,于7月2日辞去执行董事、董事长及法定代表人等职务。据公开报道,徐恩利调任万科。此后两个多月,深高速董事长席位一直空着,由执行董事兼总裁廖湘文主持董事会工作。
刘征宇并不算“空降”。8月,他已经出任深高速党委书记。9月1日,深高速董事会提名他为董事候选人,提交临时股东大会审议。9月17日,程序全部走完。
控股股东总裁亲自下场
刘征宇1970年出生,高级会计师,厦门大学工商管理硕士。他的履历很“深圳国资”:2004年进入深圳市国资委,先后担任主任科员、副处长、处长;之后进入深圳市投资控股有限公司,任总会计师、副总经理;再后来担任深深房A董事长,深粮控股、天音控股董事,深圳投控湾区发展董事会主席,中国国有资本风险投资基金董事。
2021年9月起,刘征宇出任深圳国际控股有限公司执行董事兼总裁,任职接近五年。深圳国际正是深高速的控股股东,持有深高速47.30%的股份和表决权。其中,新通产实业和深广惠公路开发两家合计持有约45%。
换句话说,这不是上级派个干部来补缺,而是控股股东总裁直接坐到了上市平台董事长的位置上。这个安排,分量不轻。
刘征宇还当过深圳投控湾区发展董事会主席。湾区发展现在是深高速子公司,深高速持有其73.98%权益,湾区发展下面又持有广深高速45%、西线高速50%,并控股沿江高速。深高速最核心的几条路,他并不陌生。
摆在面前的账本
深高速2026年半年报显示,公司营业收入36.53亿元,同比下降6.78%;归母净利润9.19亿元,同比下降4.28%。单看这两个数,容易觉得业绩在往下走。
但真正值得看的是另外两个数:扣非归母净利润10.01亿元,同比增长11.26%;经营活动现金流净额20.39亿元,同比增长4.31%。
归母净利润下滑,主要不是路费收不上来,而是持有参股公司股权受股价波动影响,出现公允价值变动损失1.08亿元,上年同期还是收益。再加上水官高速收费到期,相关利润减少。剔除水官高速影响,归母净利润跟去年同期基本持平。
路费收入上半年22.33亿元,同比下降8.8%。这个降幅主要就是水官高速4月25日终止收费带来的。沿江、外环、清连表现不错:沿江项目日均路费收入同比增长8.3%,外环项目增长5.4%,清连高速增长9.0%。广深高速受穗莞段改扩建施工和皇岗口岸停止跨境货运通关影响,日均路费收入同比下降8.8%,属于短期扰动。
真正让报表难受的是大环保。按分部口径,大环保业务2026年上半年净亏损约5150万元,而2025年同期还盈利约8850万元。清洁能源发电收入2.64亿元,同比下降8.62%;餐厨垃圾处理收入3.93亿元,同比只增长0.80%。蓝德环保仍面临部分项目投建成本偏高、回款期拉长等压力;光明环境园因为餐厨垃圾收运量不足,报告期尚未盈利。
资本开支高峰在后面
深高速不是一家小公司。截至6月末,总资产704.48亿元,总负债384.82亿元,资产负债率54.62%。有息负债312.13亿元,较上年末减少0.67%。
但未来三年是实打实的投资高峰。截至报告批准日,公司经董事会批准的资本性支出,到2028年底总额约149.76亿元。其中,机荷改扩建约76.11亿元,外环项目约44.50亿元,广深珠公司增资约25.67亿元。2026年下半年计划支出约24.96亿元,2027年约61.97亿元,2028年约62.83亿元。
钱从哪来?深高速的融资能力很强。截至6月30日,未使用的银行授信额度约772.58亿元,未使用的债券注册额度90亿元。2026年已经发了15亿元公司债,利率1.98%;5月、7月、8月分别发了10亿元中期票据,利率1.60%、1.55%、1.58%;7月还发了10亿元超短期融资券,利率1.41%。这个融资成本,放在整个市场里都算很低。
刘征宇是高级会计师,在深圳投控做过总会计师,在深圳国际做总裁,最擅长的就是资金统筹、财务管控和资本运作。深高速上半年财务费用2.67亿元,同比下降31.59%,主要就是因为融资利率下降和人民币升值带来汇兑收益。这个趋势如果能延续,对利润是直接贡献。
同一天董事会的两个信号
9月17日董事会除了选举刘征宇为董事长,还审议通过了关于减持参股项目股权的议案。公告没有披露具体减持哪个项目,但方向很清楚:深高速要开始更主动地管理资产组合。
深高速手里有不少参股资产:贵州银行约3.44%股份、深水规院11.25%股权、联合电服10.2%股权、德润环境20%股权,还有南京三桥35%、阳茂高速25%、广州西二环25%等。这些资产有的贡献稳定投资收益,有的跟主业协同一般。减持参股项目,可以回笼资金,降低负债,或者把资源集中到机荷改扩建、外环三期、广深珠增资这些核心项目上。
同一天,董事会还同意聘任赵桂萍为副总裁。赵桂萍此前已经是深高速总会计师、董事会秘书、联席公司秘书,2026年2月起兼任湾区发展董事。一个财务型董事长,加上一个财务型副总裁兼董秘,深高速未来在融资、降本、资产运作上的动作可能会更密集。
市场关注什么
深高速董事会建议不派发2026年中期股息,也不进行资本公积金转增股本。2025年度每股0.244元的现金股息,共计约6.19亿元,已经在2026年8月25日前实施完成。公司自上市以来连续29年不间断派发现金股息,累计约156.75亿元。近十年现金分红比例在40%到65%之间,过去三年平均59.7%。2024年到2026年股东回报规划明确,每年现金分红比例不低于55%。
对长期资金来说,这个分红政策是安全垫。但未来三年资本开支大,公司需要在投资和分红之间平衡。
刘征宇上任后,深高速可能会在几条线上同时发力:用低利率窗口置换高成本债务,盘活参股股权,推动控股股东资产整合,收紧大环保非核心业务,聚焦机荷改扩建、外环三期和广深高速改扩建。
深高速是深圳国际和深圳投控承诺的高速公路业务最终整合唯一平台。刘征宇以深圳国际总裁身份出任深高速董事长,让这个承诺重新有了想象空间。控股股东总裁亲自管上市平台,沟通成本更低,决策链条更短。
对投资者来说,别只盯着归母净利润下滑4.28%这个数。扣非增长11.26%、经营现金流20.39亿元、连续29年分红、未使用授信772.58亿元、债券额度90亿元,这些才是深高速的底牌。刘征宇能不能把这些底牌打成价值重估,未来一两年看三件事:资本开支是否可控,大环保是否减亏,资产整合是否落地。