营业收入五年首降,盈利依赖成本管控:惠泉啤酒陷发展之困
在啤酒行业存量竞争加剧的背景下,深耕福建市场的惠泉啤酒增长显露疲态。2025年经营数据显现增长乏力态势。当年公司营收、销量双双下滑,营收创下近五年新低,省内外市场收入同步回落;利润虽保持双位数增长,但却并非依赖主业创收能力。
步入2026年一季度,惠泉啤酒经营压力进一步加大,经营活动现金流转负。在现金流整体走弱的背景下,公司推出年度分红方案,叠加一年内两次核心管理层人事调整,公司中长期发展或面临诸多挑战。
销量规模收缩
作为福建本土老牌啤酒企业,惠泉啤酒营业收入结构具备鲜明的区域属性,市场辐射范围相对有限。2025年公司营业收入约6.4亿元,同比下降约1.05%,创下近五年营业收入新低。全年啤酒销量约22.17万千升,同比下降约3.03%,产销规模出现回落。


分季度数据来看,公司盈利稳定性有待提升。2025年第四季度,公司实现营业收入约6457.06万元,同比增长约15.29%,但归属于上市公司股东的净利润约为-1856.67万元,同比下降约25.09%,单季度出现亏损。全年利润主要依靠前三季度业绩支撑,季度经营表现波动较大。

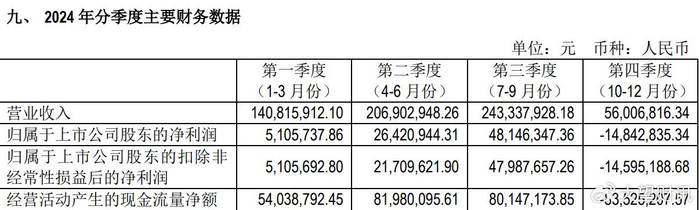
进入2026年一季度,公司经营数据有所回暖,当期营业收入约1.51亿元,同比增长约6.61%;归属于上市公司股东的净利润约822.45万元,同比增长约30.2%。但同期经营活动现金流净额由正转负,利润的现金转化能力有所减弱。
产销下滑的背后,是企业市场布局高度集中的结构性问题。从市场布局来看,公司业务高度依赖福建省内市场。2025年省内市场营业收入占比约75.51%,省外市场营业收入占比约24.49%;期内省内收入同比下降约1.62%,省外收入同比下降约1.88%,省内外市场收入同步下滑。

值得关注的是,在营收、销量双双走低的情况下,公司利润依旧实现正向增长,盈利逻辑发生明显变化。2025年惠泉啤酒归属于上市公司股东的净利润同比增长约23.38%,扣非净利润同比增长约27.88%。在营业收入、销量双双下滑的背景下,公司利润仍旧实现双位数增长,主要得益于成本与费用端的优化。
对此,知名战略定位专家、福建华策品牌定位咨询创始人詹军豪表示:“惠泉啤酒营收、销量双降却利润逆势增长,并非主业向好,而是依赖原材料降价、管理费用压缩实现,属于成本端短期红利,缺乏可持续性,也暴露主营业务增长乏力的核心问题。”
成本下行是拉动利润增长的核心因素,原材料价格回落为企业减负效果显著。2025年公司营业成本同比下降约6.38%,成本降幅明显高于营业收入降幅,带动综合毛利率提升约3.22个百分点至约33.88%。原材料、包装材料价格下行(合计减少成本1414.55万元),是当期营业成本回落的重要因素。

对此,中国企业资本联盟中国区首席经济学家柏文喜指出:“这种‘节流式’增长不可持续——当原料价格周期反转或市场竞争加剧迫使费用回升时,利润弹性将迅速消失。更值得警惕的是,营收已创近五年新低,说明企业正陷入‘越收缩越难增长’的恶性循环。”
在成本下降之外,费用管控也为利润增长提供了助力,不过各项费用表现分化明显。2025年年管理费用同比下降约16.55%,虽然销售费用、研发费用分别增长约15.68%、3.81%,但二者合计增长数额仍旧低于管理费用降低数额。成本下行叠加费用缩减,成为当期利润增长的推动力。

市场拓展遇阻、盈利逻辑偏弱的同时,公司高端化进程缓慢成为公司的又一难题。2025年中高档啤酒实现收入约4亿元,同比仅增长约0.53%,毛利率约44.20%;普通啤酒收入约2.2亿元,同比下降约5.46%,毛利率约15.20%。陷入中高档产品增长近乎停滞、基础大众产品规模收缩的态势。

对此,詹军豪指出:“公司过度依赖福建本土市场,省内省外营收同步下滑,省外拓展长期未见突破,深陷区域化桎梏。同时高端化近乎停滞、普通啤酒持续萎缩,产品结构升级受阻,在存量竞争中难以打开增长空间,增长天花板明显。”
现金流表现承压,年度分红增长
经营层面的多重隐患,也直观体现在现金流这一核心指标上。作为衡量公司经营质量的重要指标,2025年惠泉啤酒经营活动现金流净额9861.2万元,同比下降约25.65%,主营业务现金回笼规模减少。2026年一季度公司经营活动现金流净额为-23.61万元,同比下降100.59%,由正转负。

值得注意的是,在现金流持续走弱的背景下,公司仍旧发布2025年度利润分配预案,且较2024年同期提高500万元。公告显示,公司拟每10股派发现金红利1元(含税),本次分红总额约2500万元,分别占当期归属于上市公司净利润、经营活动现金流净额的约31.25%、25.35%。从股权结构来看,大股东燕京啤酒持股比例超过50%,是本次分红的主要受益方,获得分红1252万元。


在柏文喜看来:“经营现金流从9861万元骤降至一季度转负,说明企业‘造血’能力正在衰竭。在此背景下推出2500万元分红,且控股股东燕京啤酒为最大受益方,存在明显的利益输送嫌疑。”
柏文喜进一步表示:“正常的商业逻辑是——现金流紧张时应优先保运营、保投入、降负债,而非掏空式分红。这一方案折射出大股东对上市公司独立发展的信心不足,更倾向于短期套取现金,对中小股东权益构成实质性损害。”
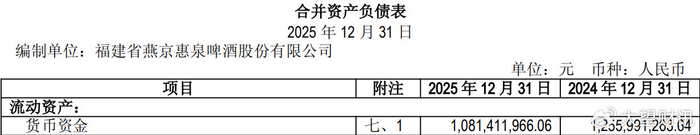
分红之外,企业资金面的压力还体现在货币资金与筹资活动的变化上。截至2025年末,公司总资产17.46亿元,总负债3.79亿元,资产负债率21.7%,整体负债水平处于低位。但财报数据显示,公司货币资金规模有所减少,由2024年末的约12.56亿元降至约10.81亿元。
筹资端数据同样表现不佳,2026年一季度筹资活动现金流净额为-1649.30万元,同比持续净流出,外部资金筹措能力有所减弱。

经营、资金问题交织之际,管理层也迎来密集调整。2026年4月,惠泉啤酒发布人事变动公告,董事长刘翔宇辞去公司全部职务,由副董事长王岳代为履行董事长及法定代表人职责,这也是一年内公司第二次重大人事调整:2025年10月,刘翔宇辞去总经理职务,副董事长陈济庭离任,新任总经理易文新具备大股东燕京啤酒背景。

目前,燕京啤酒持股惠泉啤酒比例过半,对公司经营管理、人事任免具备较强话语权。
对此,詹军豪表示:“密集人事变动是大股东燕京啤酒深度介入管控的信号,虽有望导入集团资源、强化渠道与销售管理,但短期内会造成战略衔接断层、内部磨合成本抬升,决策效率下降,不利于经营策略稳定落地。”
2025年营业收入首度下滑,利润增长脱离主业支撑;2026年一季度现金流表现不佳,同时伴随着管理层动荡、股权方管控力度加大等问题,惠泉啤酒的发展面临着挑战。短期的成本管控可以维持利润水平,但主业萎缩、市场份额流失、资金流动性承压等问题,仍是公司现阶段亟待破解的难题。