盛屯矿业7亿揽入西藏银铅锌矿:年内第三笔资源并购,探转采仍是最大变量
(来源:环球豪源基金)
9月3日晚,厦门上市公司盛屯矿业发布公告,公司下属公司四川盛烽源矿业拟以7.09亿元收购西藏海腾实业有限责任公司(简称“西藏海腾实业”)65%的股权。本次交易完成后,西藏海腾实业将成为公司控股孙公司,纳入公司合并报表范围。
根据公告,西藏海腾实业拥有西藏拉萨市墨竹工卡县、林周县巴嘎拉(东)铅锌矿勘探探矿权,勘查面积42.07平方公里,已查明的银金属量达到国内大型银矿标准。盛屯矿业表示,本次收购完成后,将有效增厚公司银、铅及锌等金属的资源保有量,进一步优化公司矿产资源组合,拓展未来发展空间,增强核心竞争力和抗风险能力。本次收购符合公司长期发展战略,有利于巩固公司在有色金属矿业领域的综合竞争实力。
盛屯矿业同时在公告中提醒,本次拟收购的银铅锌矿目前尚处于探矿权阶段,后续开发需依法办理探矿权转采矿权手续,涉及多项专项报告的编制与行政审批,审批周期较长且存在政策变动风险。若因评审不通过或政策收紧导致采矿许可证无法按时取得,将直接影响矿山建设进度及预期收益的实现。
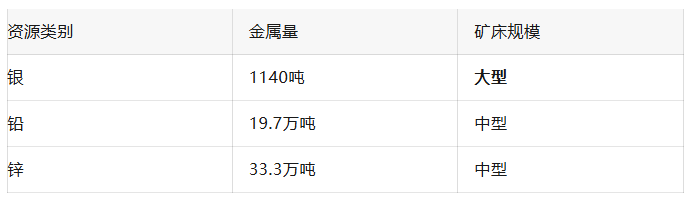
资源禀赋:银金属量1140吨,达到大型矿床标准
标的矿区的资源数据是本次交易的核心看点。根据中国冶金地质总局西北地质勘查院2025年9月30日出具的勘探报告,矿区Ⅰ、Ⅱ矿段累计查明(探明+控制+推断)资源量为:矿石量767.7万吨,银金属量1140吨,平均品位148.50克/吨,达到国内大型银矿标准;铅金属量19.7万吨,平均品位2.57%;锌金属量33.25万吨,平均品位4.33%,铅、锌均为中型矿床规模。
并购提速:年内三连击,从刚果(金)到西藏
本次收购已是盛屯矿业2026年内第三次重大资源并购,节奏明显加快。2月,公司完成对加拿大Loncor的收购,取得刚果(金)Adumbi金矿权益,黄金总资源量超100金属吨,矿区计划生产能力360万吨/年。7月,完成Nkoyi Leopard Mining 50%股权交割,通过该平台间接获得刚果(金)铜钴矿带核心区域特定铜钴采矿权30%权益,铜资源品位1.66%、伴生钴品位0.67%,未来以露天开采为主。9月,再拿下西藏银铅锌矿探矿权。
三次并购串联起一条清晰的战略脉络:从刚果(金)的铜钴金资源,延伸到西藏的银铅锌资产,搭建多金属、跨区域的资源矩阵。
规则与现实:探矿权转让不等于探转采
本次交易涉及探矿权转让。根据2025年5月修正的《西藏自治区矿产资源管理条例》,探矿权转让需满足自领取勘查许可证之日起满二年、完成规定最低勘查投入、权属清晰等条件;审批管理机关应在收到转让申请之日起40日内作出决定。但需要厘清的是,探矿权转让审批与探矿权转采矿权审批是两回事。标的矿山目前仅持有探矿权,后续若要投产开发,必须走完完整的探转采流程。
盛屯矿业在公告中明确提示风险:后续开发需依法办理探转采手续,审批周期较长且存在政策变动风险。若因评审不通过或政策收紧导致采矿许可证无法按时取得,将直接影响矿山建设进度及预期收益。
西藏地区探转采整体审批周期较长,涉及储量评审、开发利用方案、环评、安评、土地审批等多个环节,任何一个环节卡顿都可能拖慢进度。虽然矿权有效期至2031年7月,时间窗口相对充足,但审批进度的不确定性仍需持续跟踪。从探矿权到采矿权,再到实际出矿、达产,中间隔着的不只是行政审批,还有资本开支、基建周期和金属价格波动。
(来源:海峡导报、IPO上市辅导&并购重组专家)