【浙商银行FICC·信用债日报】信用债延续鱼尾行情
(来源:浙商银行FICC)
今日信用债供给略有回升,新发信用债券38只,规模268.6亿元。
短期城投债在政策收紧背景下已经难见踪迹,其他短券均低估值发出,240天的26龙源电力SCP014低估值10bp发在1.4%,270天的26冀能投SCP002低估值2bp发在1.54%。中票方面,城投债仍供不应求,3年26福建金投MTN003发在1.59%,低估值10bp;3+2年26经开国控MTN002发在1.72%,略低估值。
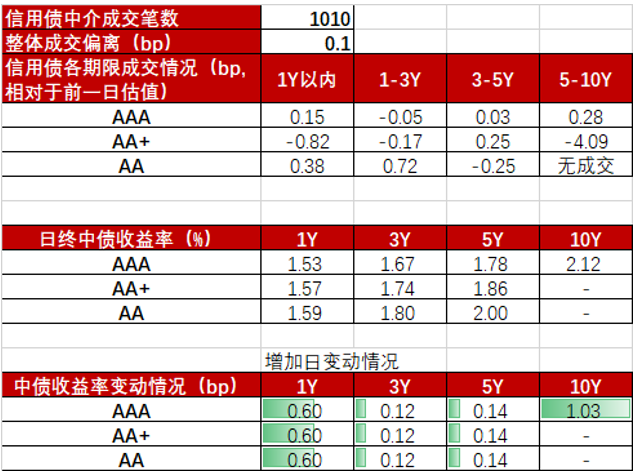
信用债二级方面,信用债市场情绪持续降温,经纪商交投笔数明显回落至1010笔,现券收益率多震荡回踩。 短券整体进入鱼尾行情,除地产债和部分网红地区城投债外,收益率整体处于1.45-1.6%的极窄空间;中长期限方面,虽然理财规模月内大幅回升,但整体净买入动力偏弱,低估值成交仍以2.0%以上城投标的为主。
市场总结
资金供给依旧偏紧,大行融出回落至2.7万亿,加权DR001在1.42%高位横亘。信用债方面,5Y二级债最为承压,上行1-1.5bp,基本接近此前震荡区间上沿,近期集中发行的抛压仍在逐步消化。后市来看,行情关键在于政策预期与机构行为的共振,政治局会议将为下半年经济定调,在二季度经济边际走弱的关口,用好存量还是加码刺激政策尤为关键;机构行为端,截至上周理财规模回升至32.53万亿,单周固收类产品增加5445亿,显著超季节性,基金方面申赎均衡,尚未受到权益下挫的太大扰动,后市需持续关注固收+回撤是否引发赎回压力。
市场数据