振华股份为什么是隐形冠军
(来源:财经思享汇)
行业没有太快增长,竞争格局又足够稳定;产品没有太高溢价,但龙头可以通过成本管控一点一点把利润做厚。
作者 | 王南舒
编辑 | 管东生
今年以来,振华股份(603067.SH)身上的“热门标签”多了起来。
SOFC、燃气轮机、高温合金、半导体靶材,开始频繁出现在公司的投资者交流中。2026年上半年,振华股份金属铬销量约1.17万吨,同比增长约115%,但这些新标签,只是振华股份最近被市场重新看见的原因。
振华所在的铬盐行业已经很多年没有出现明显的新玩家。近十年来,国内基本没有新进入企业和新投产项目,新增供给主要来自存量企业技改。
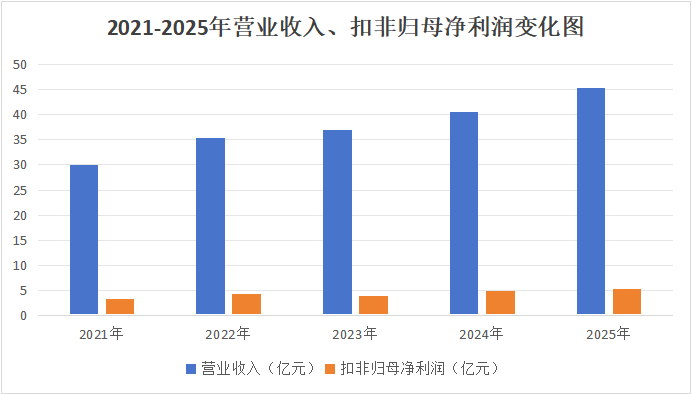
就在这样一个成熟、竞争格局相对稳定的行业里,2021年至2025年,公司营业收入从29.93亿元增至45.36亿元,归母净利润从3.11亿元增至6.59亿元。五年间,收入增长约五成,利润则翻了一倍以上。
那么振华股份是靠什么把规模和利润一步步做起来的呢?
壹|利润是怎么做出来的
先看过去五年的账。
2021年至2025年,振华股份营业收入复合增速约11%,扣非归母净利润复合增速约13.7%。这五年间并非没有波动。2023年,公司营收仍保持增长,扣非净利润却同比下降10.73%;到了2024年,扣非净利润重新增长26.17%,2025年进一步增至5.32亿元。
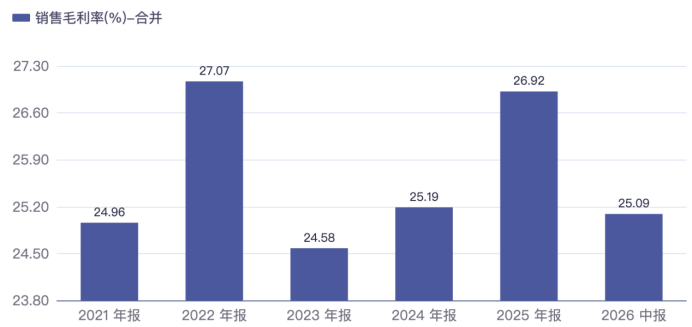
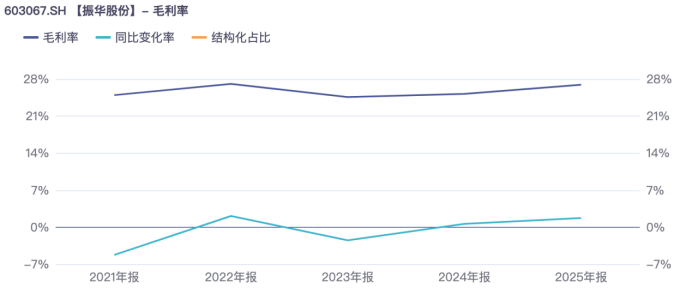
更重要的是,公司并没有为了增长明显牺牲盈利能力。过去五年,振华股份销售毛利率始终维持在24%—27%左右。
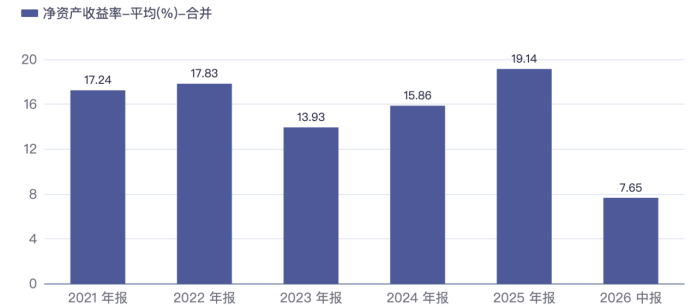
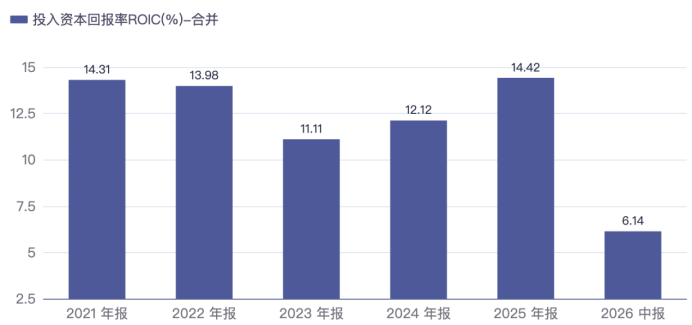
加权净资产收益率除2023年外均在15%以上。2025年,公司ROE升至19.14%,ROIC达到14.42%。
对于一家成熟的基础化工企业,这比单纯的收入增长更重要。
铬盐不是一个靠品牌溢价赚钱的行业。产品标准化程度较高,客户更看重价格、质量和供货稳定性。谁能用更少的原料和能源生产同样的产品,谁就能多留下利润。
2025年,黄石基地制造体系多级蒸发累计汽耗同比下降约35%,氢氧化铝天然气单耗下降约26%,元明粉汽耗下降约29%。同年,公司铬铁矿、纯碱和块煤采购价格也分别下降9.10%、29.30%和18.87%。
同时振华股份的成本优势,还来自对生产过程中副产物的利用。
黄石基地已经实现副产物和工业固废的产消平衡以及无害化、资源化利用。生产过程中产生的含铬铝泥、芒硝等物料,可以继续加工成超细氢氧化铝、高纯元明粉等产品。原本需要处理的副产物,一部分由此变成可以出售的产品,既减少处置成本,也增加新的收入来源。
因此,2025年的利润改善既有原材料下行的帮助,也有生产效率提升的贡献。
从产品端也能看到振华股份的变化。
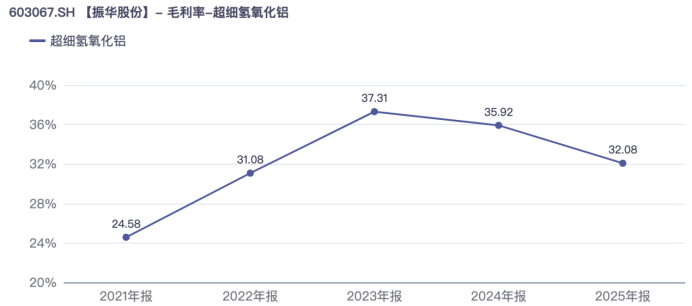
2025年,铬的氧化物收入23.59亿元,毛利率29.65%,较上年提高3.80个百分点;重铬酸盐毛利率29.10%;铬基冶金材料毛利率26.88%;超细氢氧化铝毛利率32.08%。
其中,2021年,振华股份超细氢氧化铝收入为0.81亿元,到2025年已经增至1.69亿元。2026年上半年,这一产品收入达到1.04亿元,同比增长35.45%,销量首次突破3万吨,同比增长约52%;同期高纯元明粉销量约8万吨,同比增长约23%。
它既有规模,又有完整的循环利用体系;规模扩大以后,部分固定成本还能进一步摊薄,而更低的单位成本又反过来支持公司继续扩大销量。
这也是一个传统行业龙头很舒适的状态:行业没有太快增长,竞争格局又足够稳定;产品没有太高溢价,但龙头可以通过成本管控一点一点把利润做厚。
贰|铬盐之外,
又多了一块金属铬
振华股份真正发生变化的是产品结构。
过去,公司的收入主要来自铬的氧化物、重铬酸盐等传统铬盐产品。2025年,铬的氧化物仍然贡献了超过一半收入。
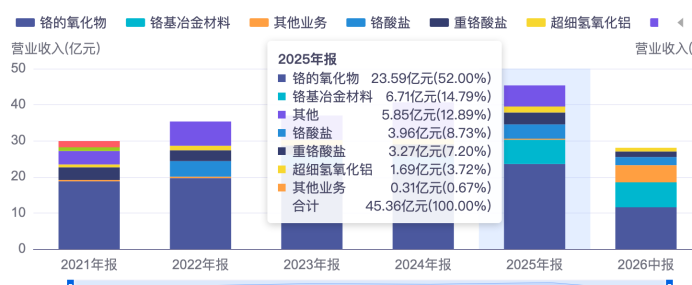
但随着业务规模扩大,铬基冶金材料作为独立产品类别披露。
2025年,公司铬基冶金材料实现收入6.71亿元,同比增长59.25%,占营业收入的比重已经接近15%;2026年上半年,这块业务收入进一步达到6.91亿元,占收入的24.63%,半年收入已经超过2025年全年。
核心产品就是金属铬。2024年新生产线投产之后,根据年报,其2025年实现满产满销。其销量同比增长约54%;2026年上半年销量进一步达到1.17万吨,同比增长约115%。
下游也在变化。
金属铬主要进入高温合金、特种钢、靶材等领域。根据公司2026年半年报,以销售当量计算,振华已成为当前全球最大的金属铬生产商。其客户已经覆盖抚顺特钢、宝武特冶、隆达股份、图南股份等国内主流高温合金企业,并开始关注SOFC等新能源电力设备带来的增量需求。
但金属铬并不是一次跨界。振华原本就生产氧化铬绿,而氧化铬绿又是生产金属铬的重要原料。从基础铬盐到氧化铬绿,再到金属铬,本质上还是沿着原来的产业链继续往下走。
新疆沈宏也是同样的逻辑。2025年,振华股份通过破产重整取得新疆沈宏及其6家全资子公司100%股权,生产基地由黄石、重庆进一步延伸至新疆。
 数据来源:企查查
半年后,整合已经出现了第一步结果。2026年上半年,新疆沈宏在没有裁减人员、没有新增大额资本开支的情况下,实现了并表后的首个半年度扭亏为盈。公司称,黄石、重庆、新疆三基地的协同效应开始显现。
2026年8月17日,振华股份新一轮8.78亿元可转债正式上市。资金仍然主要围绕铬盐主业及相关项目投入。公司并没有因为SOFC、燃气轮机这些新标签改变方向。
它还是在做铬。只不过从基础铬盐,到副产物利用,再到金属铬和高端冶金材料,这门生意越做越深。
振华所在的不是一个快速增长的行业,却能够保持两位数左右的收入和利润复合增长;它的产品很难获得消费品牌式的溢价,却能长期保持25%左右的毛利率和双位数资本回报;基础铬盐做到全球头部之后,它又沿着同一条产业链找到了金属铬这样的新增长点;或许这正是振华股份成为铬盐里隐形冠军的原因。