昭衍新药,拥“猴”自重!
(来源:浪哥财经)
你可能不知道;
医药企业的竞争,归根结底其实是“猴子”的竞争。
因为医药企业做新药研发,必须使用实验猴进行药物安全性、药效等评估,并且需求量还不小。比如一次毒理实验需要约40只猴子,如果加上后面的药物代谢试验,单单这一款药物的临床前研究就需要超60只试验猴。
而当前,市场上就出现了“一猴难求”的局面。
数据显示,目前实验猴价格暴涨,平时三四万一只的试验猴,目前单只价格飙升到了15万到20万。早在今年6月份,我国食品药品检定研究院试验猴采购公告显示,40只猴子的中标金额为712万元,平均一只高达近18万元。
那么,试验猴价格为何会暴涨?
核心原因还是需求。
2025年以来,全球创新药进入了新一轮扩张周期,尤其是减肥药、抗肿瘤、AI研发等需求和新技术推动下,医药企业进入了大手笔研发支出阶段。
2024年,我国受理临床试验申请数量为3325项,2025年扩增到了至3756项,创新药申报重新回到高速爆发周期。
从终端交易额看,2025年全年,我国创新药对外授权交易总额为1356亿美元,而2026年上半年,国内创新药对外授权潜在交易总额就已经高达1100亿美元,超过去年全年的80%。
这种研发的快速扩张,带来了对试验猴的需求爆发,导致猴子价格水涨船高。
那么,20万一只的猴子,为什么不去峨眉山抓?
峨眉山猴子确实不少,像我们最常见的猴子叫藏酋猴,也常被称为峨眉猴,但他并不是医药研发理想的试验猴。
医药研发使用的是食蟹猴,在临床前安评实验动物中占比超过90%。

核心原因有两个;
一个是食蟹猴与人类的遗传相似性超过90%,契合医药研发的试验对象。
另一个是,食蟹猴体型较小,在临床前试验中需要的药物剂量更少,而通常一剂抗体药少说也有几万块,猴子越小剂量越少,导致研发成本更低。
所以,食蟹猴,就成为了最理想的医药研究用动物。
可能很多人会说,既然需求大,那大量饲养不就行了么。
其实,食蟹猴的供给并没有那么简单。
一方面,食蟹猴是二级保护动物,养殖需要复杂的专项资质许可证,目前国内合规的猴场仅有几十家。
另一方面,食蟹猴主要生长在温热的广东、广西等地区,从繁育到成长为试验用猴需要大约6年的周期,很难短期应对激增的需求。
这时候,手里有食蟹猴的企业,尤其是有食蟹猴的医药企业,成为了市场的香饽饽。
而一份财报数据,也让昭衍新药站在了聚光灯下。
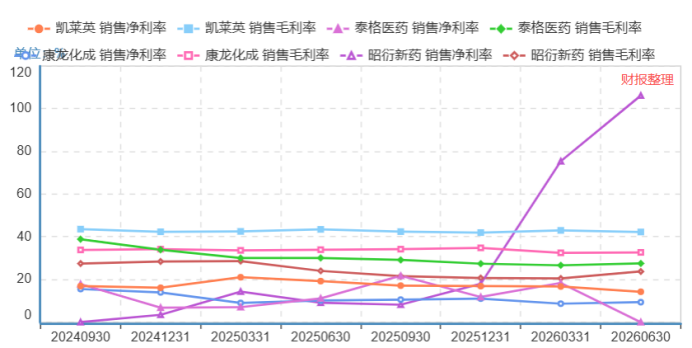
从最新公布的财报看,2026年上半年昭衍新药实现营收7.04亿,同比增长5.27%;实现净利润7.48亿,同比暴增1126.8%,扣非净利润更是飙升近3000%。

同时,也出现了净利润大于营业收入的“奇观”,让昭衍新药的净利率在2026上半年直接超越100%。

并且,在整个CRO领域,昭衍新药的净利率表现,也是一道独特的风景。
那么,为何会出现这种“奇观”?
答案就在猴子身上。
从公司财报看,2026年上半年公司核心业务实验室服务等亏损近4000万,行业竞争仍在加剧。但是生物资产公允价值变动带来净收益高达7.35亿,成为了公司利润的核心来源。
而昭衍新药的这个生物资产中绝大部分为非人灵长类实验模型,也就是食蟹猴。
公司早在2022完成了对实验猴资源的重大收购,斥资近20亿分别收购了云南英茂生物和广西玮美生物两家猴场,获得了约2万只食蟹猴的存栏资源,目前存栏量大约在5万只附近,成为了医药企业中的“猴茅”。
所以,随着食蟹猴身价的飙升,昭衍新药猴子也迎来了大幅增值,直接贡献了巨额利润。
不过,抛开猴子,尽管CRO行业竞争加剧,但昭衍新药核心主业依然可圈可点!
公司深耕CRO产业链的药物非临床安全性评价细分领域,并做到了行业寡头,全面覆盖小分子、大分子、细胞治疗、基因治疗等各类创新药品类。
这一领域壁垒高,需求刚性,只要创新药研发,就需要进行药物安全评价。昭衍新药也同时具备中国NMPA、美国FDA、经合组织OECD、韩国MFDS等GLP资质。

数据显示,2026年上半年,单单我国就共计获批38个创新药,医药大厂研发扩张节奏继续加快,有望持续释放CRO研发需求。
而先进生物药安全评估高度依赖食蟹猴,昭衍新药具备寡头细分竞争力和猴资源双重壁垒,在行业独树一帜。
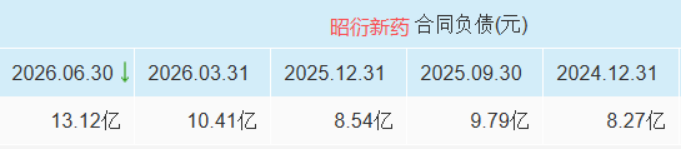
从数据反馈来看,目前公司订单依然旺盛,2026年上半年公司在手订单37亿,同比增长60.9%;新签订单20.2亿元,同比增长98%。从持续攀升的合同负债上也能感受到订单的火热。
为了应对需求,昭衍新药在产能上也积极布局,包括苏州二期、广州等投建项目也在陆续投产。
不过话说回来,行业周期难免会出现,昭衍新药的生物资产大部分供公司内部实验使用,极少量对外销售,一旦猴子价格回落,就大概会到公司难受的时候了。