纽威股份 | 点评:新一轮股权激励落地,绑定核心团队、彰显成长信心
(来源:先进制造新视角)
【东吴机械】周尔双13915521100/李文意/韦译捷18859277905/黄瑞/谈沂鑫/陶泽
投资评级:买入(维持)
1纽威股份7月28日推出新一期限制性股票激励计划
拟向188名激励对象授予499万股限制性股票(占总股本0.64%),授予价格为27元/股。本次激励覆盖董事长、总经理、副总经理、董事会秘书及180名中层管理和核心技术骨干,其中骨干员工获授股份占比84%,激励重心强调经营执行层与核心人才稳定。本计划考核目标为,以2025年归母净利润为基数,2026/2027/2028年同比增速不低于10%/21%/33%(即每年同增长10%)。纽威股份自2022年末起,转向职业经理人的管理模式,每年均做股权激励,且实际业绩增速远超激励目标(2024年公司股权激励目标值为2024-2026年归母净利润CAGR 10%,2025年公司股权激励目标值为2025-2027年归母净利润CAGR 10%,实际2024/2025年公司归母净利润分别增长61%/38%)。公司职业经理人均为内部长期培养、提拔的人才,团队年轻、激励充分,将助力公司平台化、多元化、高端化拓展,保障中长期成长性。
2全球化布局完备,中东冲突影响有限、长期利好
我们认为美伊冲突和霍尔木兹海峡封锁,对公司影响短空长多,无需过度担忧:①短期船运受阻、项目停工影响订单和交付,但能源价格上涨、战后重建、能源安全重视度提升、能源结构转型、将刺激油气产业资本开支上行。2022年俄乌冲突爆发后,油气价格高位震荡,油公司现金流改善,资本开支增长并向LNG与深海倾斜,当前冲突再演,产业链中长期将持续受益。②纽威股份产能、渠道全球化程度高,已跻身全球前十大工业阀门供应商,当前非中东区域(如非洲、南美)为填补霍尔木兹海峡封锁、中东项目停工带来的能源缺口投资提速,公司作为龙头同样受益。
3高端化、多元化拓展持续,打开成长空间
油气为工业阀门市场规模最大、综合壁垒最高下游,当前纽威股份业务以油气阀门为主,中长期①中高端油气阀门于海外客户份额仍有较大提升空间,②水处理(含液冷)和电力等新兴下游有待拓展,且水阀、电力阀门壁垒不及油气,但空间同样广阔,③控制阀和后市场业务尚待发力,公司成长动能充足,建议重点关注。
盈利预测与投资评级
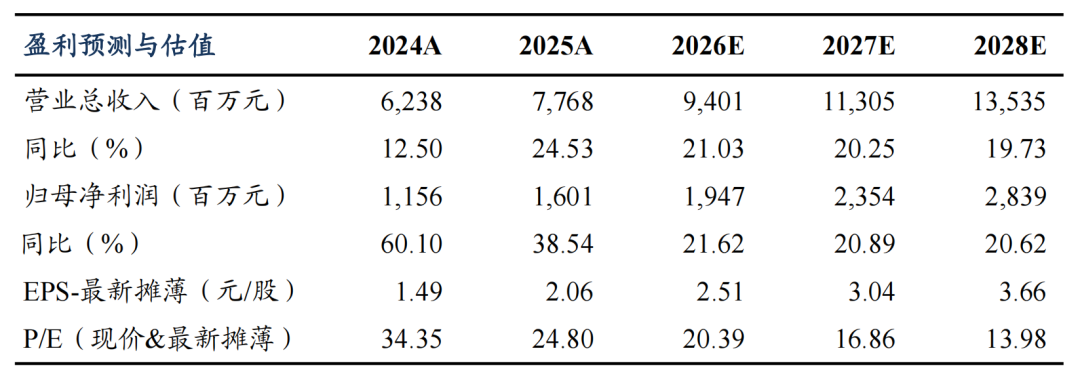
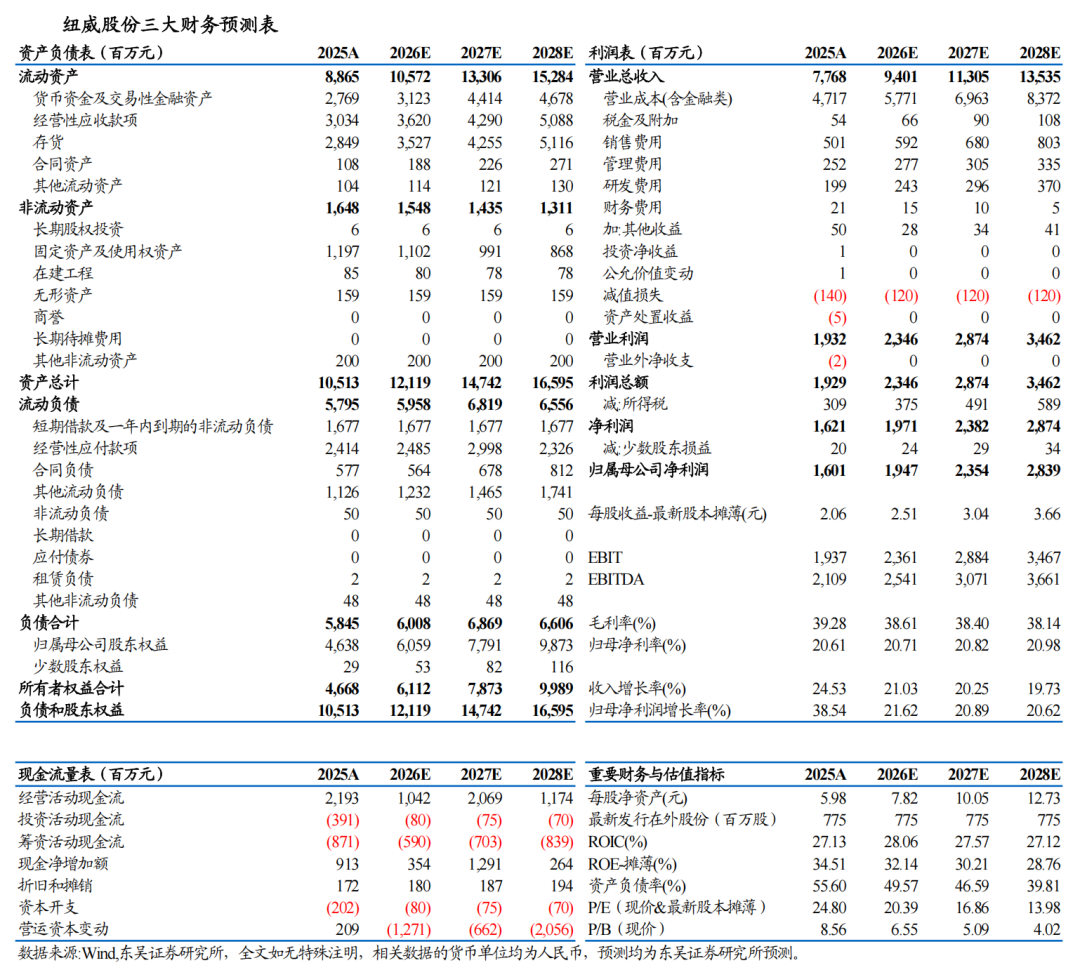
我们维持2026-2028年公司归母净利润分别为19/24/28亿元,当前市值对应PE 20/17/14x,维持“买入”评级。
风险提示
地缘政治冲突加剧、竞争格局恶化、原材料价格波动等。
东吴机械团队
东吴机械研究团队荣誉
2024年 新财富最佳分析师 机械行业 第四名
2024年 Wind金牌分析师 机械行业 第一名
2023年 新财富最佳分析师 机械行业 第四名
2023年 Wind金牌分析师 机械行业 第一名
2022年 新财富最佳分析师 机械行业 第三名
2022年 Wind金牌分析师 机械行业 第二名
2021年 新财富最佳分析师 机械行业 第三名
2021年 Wind金牌分析师 机械行业 第一名
2020年 新财富最佳分析师 机械行业 第三名
2020年 卖方分析师水晶球奖 机械行业 第五名
2019年 新财富最佳分析师 机械行业 第三名
2017年 新财富最佳分析师 机械行业 第二名
2017年 金牛奖最佳分析师 高端装备行业 第二名
2017年 卖方分析师水晶球奖 机械行业 第五名
2017年 每市组合 机械行业 年度超额收益率 第一名
2016年 新财富最佳分析师 机械行业 第四名
2016年 金牛奖最佳分析师 高端装备行业 第四名
2016年 每市组合 机械行业 年度超额收益率 第一名