洛阳钼业点评:经营再攀高峰,铜金双极成长可期| 东吴金属刘奕町团队
(来源:市场投研资讯)
事件:铜价坚挺,关税推升行情
铜:美国精炼铜关税预期持续升温,驱动美国市场持续虹吸全球库存;近期美国铜进口量维持高位,截至8月26日,COMEX铜库存已升至创纪录的67.5万吨。铜价获得有力支撑,整体运行偏强。
主营拆分:矿山板块量价共振,扩产提效协同推进
铜:26H1铜产量38.80万吨,同比+9.73%,销量37.62万吨,同比+16.60%,继续位居全球前十大铜生产商。其中26Q2单季铜产量首次突破20万吨。板块营收325.18亿元,同比+26.44%,占矿山端整体营业收入的65.60%;毛利率62.88%,同比+9.25pct。
钴:26H1钴产量6.53万吨,同比+6.93%;销量0.57万吨,同比-87.60%。板块营收31.58亿元,毛利率高达83.16%,同比+21.33pct。
黄金:26H1金产量10.04万盎司,销量9.75万盎司。营收30.17亿元,毛利率41.12%。
钼和钨:26H1钼产量6779吨,钨产量3486吨。受益于价格上涨,二者营收创历史新高,分别实现39.33亿元和31.95亿元,同比+33.11%和+187.97%。
铌和磷:26H1铌产量5351吨,同比+2.29%;销量5583吨,同比+2.22%;板块营收15.55亿元。26H1磷产量58.72万吨,同比+0.79%;销量57.93万吨,同比-1.62%;板块营收21.91亿元。
“铜金双极”战略持续深化,远期成长路径清晰
铜板块,刚果(金)TFM、KFM铜钴矿保持稳定生产,KFM二期工程建设有序推进,计划2027年建成投产,项目达产后将新增原矿处理能力726万吨/年,新增铜产能约10万吨/年。黄金板块继2025年完成厄瓜多尔奥丁金矿收购后,公司于1月23日完成巴西四座金矿100%股权交割,预计 2026年产金6-8吨。公司目标2029年黄金年产能提升至20吨以上,打开黄金业务成长曲线。
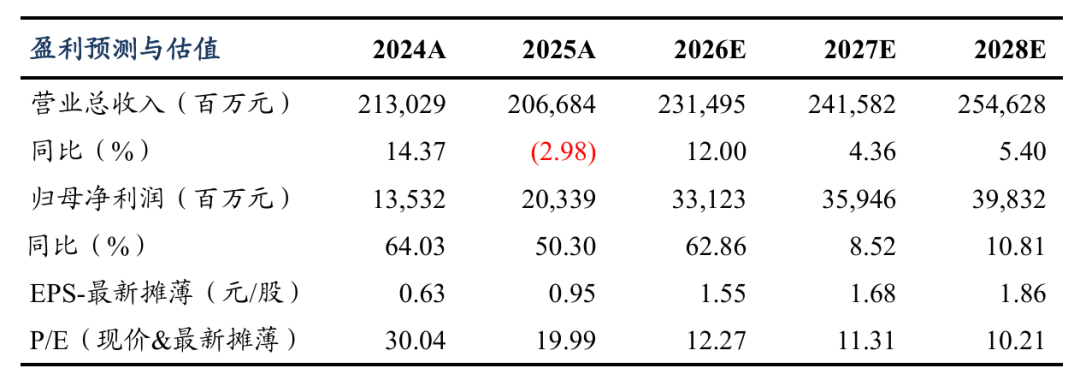
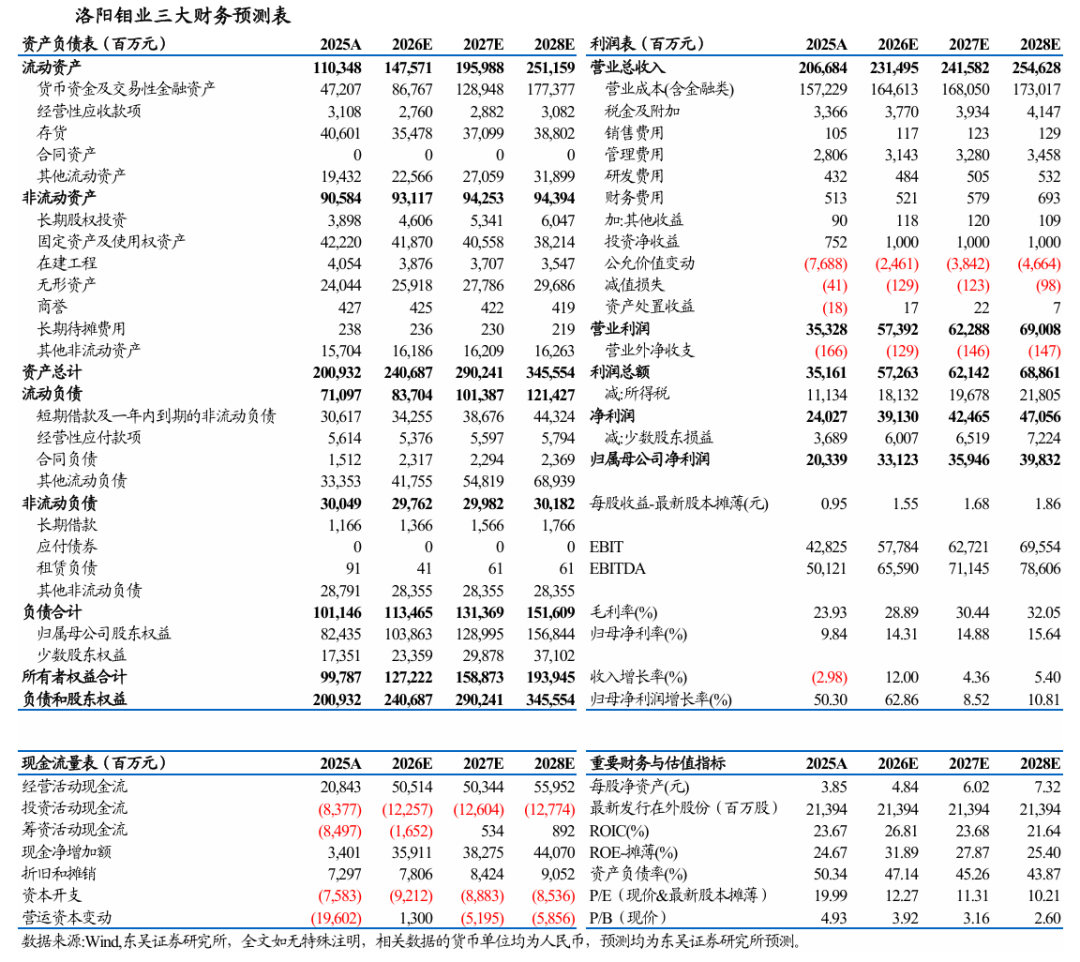
盈利预测与投资评级:铜钴稳固基石+黄金巩固护城河,预估26/27/28年归母为331/359/398亿元(前值为319/379/425亿元),对应12/11/10x,维持“买入”评级。
风险提示:地缘政治风险;自然灾害风险;品位下降风险等。
洛阳钼业三大财务预测表
注:文中报告节选自东吴证券研究所已公开发布研究报告,具体报告内容及相关风险提示等详见完整版报告。
证券研究报告:《洛阳钼业点评:经营再攀高峰,铜金双极成长可期》
对外发布时间:2026年8月31日
报告发布机构:东吴证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)
本报告作者:
分析师:刘奕町 邮箱:liuyt@dwzq.com.cn
SAC执业证书编号:S0600526060002
莫骁雄 邮箱:moxx@dwzq.com.cn
SAC执业证书编号:S0600126070004