百龙创园,全球隐形冠军!
(来源:浪哥财经)
去库存、稳销量、保现金流……
当一众消费巨头还在为目前困境绞尽脑汁的时候,有一家消费企业却陷入了另一种“烦恼”;
产品供不应求,产能持续告急!
它,就是百龙创园。
从最新公告看,百龙创园不论是液体产品还是粉体产品线,在2025年产能利用率均整体超110%,产能非常紧张。

同时,放眼公司的业绩表现,在整个消费行业也是绝无仅有。
当山西汾酒、中国中免、双汇发展等还在为业绩增长拼尽全力时,百龙创园却实现了营收和利润的连续5年高速增长,2026年上半年,公司实现净利润2.1亿,同比增24.06%,在一众消费巨头中,脱颖而出。
那么,百龙创园到底是如何做到的?
尽管处于食品消费行业,但百龙创园却不一样!
第一,产品细分更专注。
公司主要做食品添加剂,核心产品是膳食纤维系列、益生元系列等,主打一个健康添加。
从公司近些年的营收结构看,膳食纤维业务营收占比常年维持在50%以上,益生元业务占比维持在30%附近,其次就是健康甜味剂业务,构成了三大核心板块。

同时,在这些细分领域的深耕,也让百龙创园做到了隐形冠军的位置。
目前,百龙创园已经成为国内规模最大、产品品种最全的益生元和膳食纤维生产企业之一。早在2023年,公司膳食纤维产品市占率国内首位,全球第三;益生元产品是市占率国内第二,全球第五。
而近些年来,我国甚至全球饮食习惯出现了转变,健康饮食逐渐成为主流。
因为膳食纤维有增强免疫力、调节血糖的功能,益生元也具备抗肿瘤的特性。
数据显示,2023年全球益生元产量为27.92万吨,预计到2030年产量将达到44.12万吨,市场规模近25亿美元。同样的,膳食纤维行业,也面临类似的需求状态。
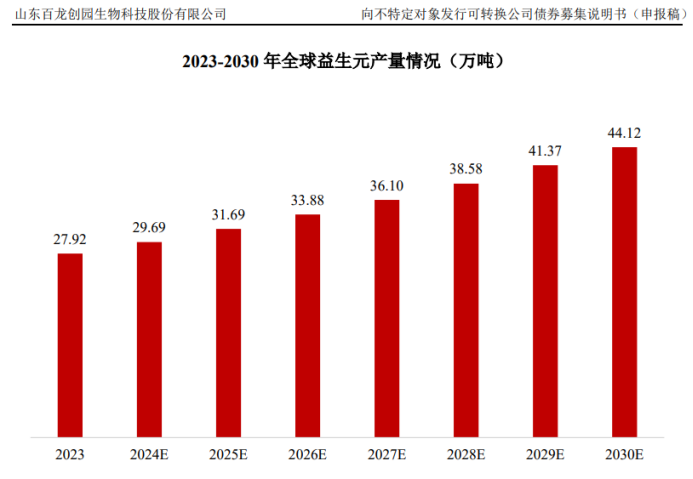
所以,百龙创园作为深耕细分领域的小巨人,充分享受了全球消费习惯改善的红利,这也是公司能实现业绩持续高增长的原因之一。
第二,专注B端,提升盈利能力。
深耕细分领域,叠加领先的市场份额力,让百龙创园享受了较强的产品溢价,最直接的就是体现在了毛利率上。
数据显示,公司毛利率2025年超过了40%并且还有抬升的迹象,要远远超越保龄宝、三元股份等同类型公司。
并且,有意思的是,百龙创园的原材料多为玉米淀粉、木薯粉等农产品,这些地方价格变化并不大,很难大幅影响到公司的成本。
另外,百龙创园产品也面向全球核心B端大客户,像伊利、蒙牛、中粮等建立了长期战略合作伙伴关系,这就使得公司在销售费用端几乎没压力,公司销售费用率维持在个位数。

超高的毛利率,叠加超低的销售费用率,也让百龙创园收获了超高的净利率,2026年上半年公司净利率高达27.73%,已经超越了片仔癀,甚至和山西汾酒、五粮液等消费巨头相当。
第三,新品切入行业红利。
就在膳食纤维、益生元等核心业务需求持续增长的同时,百龙创园又迎来了新的需求增长点。
那就是,代糖!
近两年来,健康消费意识增强,降糖、减糖成为食品饮料的主流。
其中,阿洛酮糖口感与蔗糖相近、可发生美拉德反应等特点,并且低热量、安全性好、抗氧化、神经保护等又是显著,正成为全球功能性甜味剂的有效替代者。
数据显示,全球阿洛酮糖市场规模在2019年仅为0.33亿美元,而2023年增长到了1.73亿美元,预计2030年全球阿洛酮糖市场规模将突破5.45亿美元,是一个全新的高成长细分行业。

百龙创园是国内最早研发阿洛酮糖的企业,2016年就实现了液体阿洛酮糖工业化量产,目前公司的健康甜味剂核心产品是D-阿洛酮糖,为一种天然的稀少糖甜味剂,热量却远低于蔗糖,对于肥胖以及糖尿病患者是一种理想的蔗糖代替物。
过去,公司这一业务主要面向海外市场,但现在情况有了根本性转变!
2025年7月,阿洛酮糖被正式批准,成为国内合法食品添加剂,这一细分领域的产业化被打开,而百龙创园的产品也正好填补了国内高端代糖市场空白。
当前,公司已形成1.5万吨阿洛酮糖晶体产能,为了应对即将爆发的市场需求,百龙创园仍在积极扩张产能。
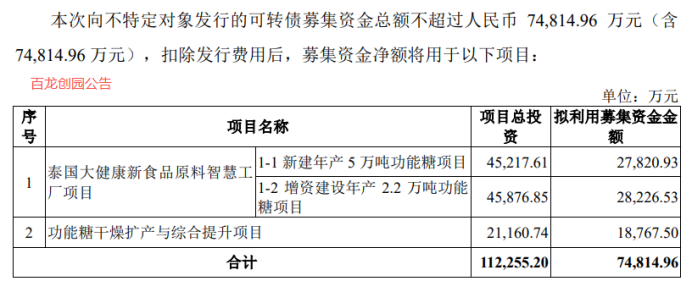
近期,公司募资超7亿进行泰国大健康工厂计划,达产后可实现年产12000吨晶体阿洛酮糖、7000吨液体阿洛酮糖等,快速应对产能不足的瓶颈。

不过,百龙创园的大客户依赖还是要留意,从公司披露的数据看,2025年第一大客户营收占比高达43.55%,而第二名客户占比仅为3.66%,一旦大客户方面出现波动,对公司的影响也会是直接的,毕竟欧菲光、歌尔股份的往事还历历在目。