【中航证券军工】永茂泰(605208)2026H1点评:铝液量利齐升驱动盈利高增,镁合金开启成长新空间
(来源:中航军工研究)
事件
公司8月21日公告,2026H1实现营收(29.85亿元,+13.94%),归母净利润(0.80亿元,+306.94%),毛利率(7.39%,+2.49pcts),净利率(2.62%,+1.87pcts)。26Q2实现营收(16.18亿元,同比+14.07%,环比+18.36%),归母净利润(0.63亿元,同比+1092.51%,环比+250.49%),毛利率(8.60%,同比+4.41pcts,环比+2.64pcts),净利率(3.75%,同比+3.39pcts,环比+2.48pcts)。
点评
深耕汽车轻量化产业链,再生铝合金与汽车零部件一体化优势突出
公司是国内先进的汽车用铸造再生铝合金及零部件生产企业之一,曾入选第四届中国铸造行业综合百强企业。公司已形成“废铝回收—再生铝合金熔炼—铝液直供—零部件铸造及精密加工”的完整产业链,在原料保障、成本控制、材料研发和产品协同开发方面优势突出。凭借稳定的产品品质及同步开发能力,公司已进入上汽集团、一汽大众、上汽通用、博格华纳等头部客户供应体系,为持续受益于汽车轻量化及拓展镁合金、机器人零部件业务奠定基础。
精细化管理成效显著,研发投入持续加码
公司通过产线重构、工序整合和生产工艺升级,持续提升生产节拍、材料利用率与产品合格率,经营效率改善逐步转化为盈利增长。2026H1公司主营业务毛利率达到6.4%,较上年同期提升1.72个百分点,营业利润由0.16亿元增至0.89亿元,归母净利润同比增长306.94%。与此同时,公司持续加码技术创新,研发费用由2021年的0.49亿元增至2025年的1.39亿元,2026H1再次同比增长26.02%,为镁合金等高附加值产品开发奠定了基础。随着精细化管理持续深化、研发成果逐步转化及新增产能陆续落地,公司有望进入收入增长、效率提升与利润释放相互促进的发展阶段。
镁合金实现小批量交付,第二增长曲线渐显
公司于2025年成立镁合金事业部和镁业技术研究院,在安徽、重庆布局压铸及机加工产线,现有20余条产线可适配镁合金结构件生产,具备高额产能产能,覆盖650—7000T机型,并已购置100余台机加工设备。2026H1公司实现镁合金收入1,925.96万元,已超过2025年全年水平,完成从产能建设到小批量交付的跨越。公司同时掌握高压压铸与半固态压铸两种工艺,多年积累的铝合金汽车零部件制造经验可有效复用于镁合金业务,助力提升产品合格率、优化生产工艺并降低综合加工成本。公司产品已覆盖壳体、变速箱、CCB等大中型结构件,与小鹏、上汽变速箱、上汽通用、大众等客户持续推进合作。公司在高端摩托车零部件领域持续发力,为张雪机车、凯越机车等战略客户提供高品质镁合金零部件,得到了客户高度认可。随着客户项目逐步放量及后续新增产能落地,镁合金业务有望成为公司新的利润增长点。
海内外产能建设加快,全球化配套能力持续提升
公司正同步推进国内铝液客户配套、镁合金产线及海外基地建设。海外方面,公司拟在墨西哥建设汽车零部件智能制造基地,目前已与相关方签署厂房租赁协议,并推进厂房改造和设备购置;博格华纳、博马科技等既有客户已在墨西哥布局产能,为公司后续业务导入奠定良好基础。墨西哥基地建成后,公司有望进一步贴近北美客户,降低物流及供应链成本,减少贸易壁垒影响,并成为镁铝合金零部件拓展海外市场的重要支点。短期项目建设及原材料备货带来阶段性资金需求,但公司客户基础较好、原材料价格传导机制较为顺畅;随着新增产能逐步投产、客户项目持续导入及高毛利业务占比提升,公司经营现金流、资金周转效率和全球化配套能力有望逐步改善。
机器人零部件前瞻布局,有望共享汽车轻量化技术与产能
公司已向机器人客户交付传动件、结构件和连接件产品,覆盖铝合金和镁合金材料,并与头部机器人企业等开展战略合作,部分客户已完成送样或产品验证。机器人结构件与汽车结构件在材料、压铸、机加工和表面处理环节具有较强技术同源性,公司能够利用现有研发和制造平台快速响应客户需求。随着人形机器人逐步进入规模化商业验证阶段,公司有望以轻量化材料及结构件为切入口,并通过内生发展与外延合作进一步丰富机器人零部件布局,为中长期发展提供新的业务弹性。
投资建议
公司2026上半年业绩实现快速增长,主营业务毛利率和综合盈利能力显著提升,表明公司精细化管理、客户拓展和产品结构优化已进入成果兑现阶段。公司正由传统再生铝合金供应商向覆盖铝、镁材料及轻量化零部件的综合解决方案提供商升级。具体投资建议如下:
1)铝液直供业务进入持续放量阶段。公司与拓普集团合作快速增长,现有客户采购量提升,同时持续开拓新的铝液直供项目。铝液模式具有较强客户黏性和成本效率优势,有望推动收入规模、产能利用率和吨盈利同步提升。
2)镁合金有望成为利润弹性最大的第二增长曲线。公司已经形成材料研发、压铸、半固态成型、机加工和表面处理能力,并进入多家头部客户供应链。随着2026年下半年及2027年项目量产,镁合金较高的附加值有望持续优化公司收入和利润结构。
3)机器人及海外布局打开长期成长空间。汽车镁、铝合金结构件技术和产线可向机器人领域复用,墨西哥基地则能够增强北美客户属地化配套能力。内生拓展与外延合作并举,有望持续扩大公司轻量化业务边界。
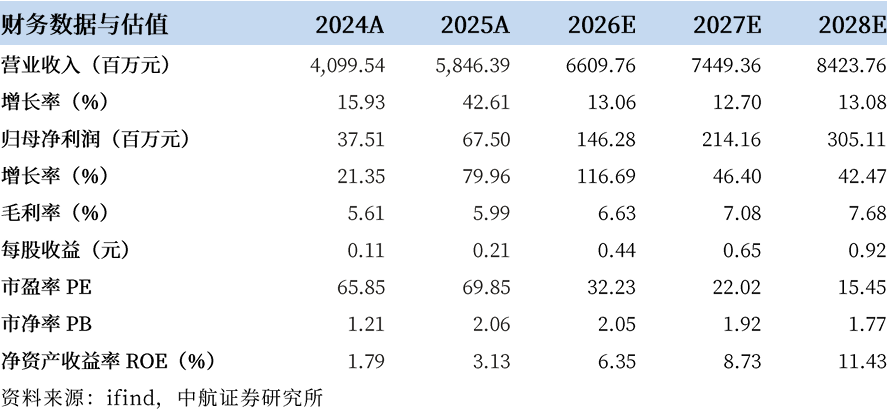
我们预计公司2026-2028年营业收入分别为66.10亿元、74.49亿元和84.24亿元,归母净利润分别为1.46亿元、2.14亿元和3.05亿元,EPS分别为0.44元、0.65元和0.92元。给予“买入”评级。
盈利预测:
风险提示:汽车行业需求/铝价波动;资金周转与经营现金流压力;行业竞争加剧;海外基地经营不确定性。
本报告内容精选自同名研报《永茂泰(605208)2026年半年报点评:铝液量利齐升驱动盈利高增,镁合金开启成长新空间》(2026年9月11日发布)
中航证券研究所着力打造以“总量研究引领,军工、硬科技为核心”,重点覆盖战略新兴产业链及部分大消费领域。董忠云博士担任公司首席经济学家,张超任研究所所长、军工团队首席分析师。
研究所汇聚近40名专业研究员,人均产业与金融背景。坚持长期主义,深耕产业一线,自建行业数据库,依托优势产业资源,令研究成果兼具理论高度与实践深度,满足一、二级机构投资者和产业客户定制需求。
张超(证券执业证书号:S0640519070001),中航证券研究所所长,军工行业首席分析师,毕业于清华大学精仪系,空军装备部门服役八年。2016-2018年新财富第一团队核心成员;2016-2018年水晶球第一团队核心成员;2020-2025wind连续六年上榜国防军工行业金牌分析师,其中三年第一名。
梁晨(证券执业证书号:S0640519080001),航空航天首席分析师,北京科技大学材料硕士;熟悉航空制造、材料加工等领域,熟悉军工企业科研及生产体系。
liangc@avicsec.com