【中航科技电子】8月金股 | 澜起科技(688008.SH)首次覆盖:全球互联龙头,崭新成长周期
(来源:中航证券研究)
首次覆盖 澜起科技

报告摘要
行业地位领先,业绩持续高增。
公司是全球领先的数据处理及互连芯片设计企业,主营产品涵盖互连类芯片与津逮服务器平台两大产品线,聚焦为云计算、数据中心提供高性能、低功耗芯片解决方案。公司核心产品行业地位突出,内存互连芯片2024年市占率位居全球第一,PCIe Retimer芯片市占率位列全球第二,同时作为DDR5 RCD、MDB、CKD芯片国际标准牵头制定者,具备显著的行业先发优势与强产业链生态绑定能力。
根据公司2026年半年度业绩预告,预计上半年营收约33.35亿元,同比增长26.6%;归母净利润19.00亿元~21.00亿元,同比增长63.9%~81.2%;扣非12.50~14.50亿元,同比增长14.5%~32.9%。业绩增长主要受益于AI发展驱动行业需求旺盛,DDR5渗透率稳步提升、产品子代持续迭代,带动DDR5 RCD芯片出货量大幅增长,第三、第四子代产品贡献提升,PCIe Retimer等新产品保持良好成长态势。
AI驱动内存带宽升级,MRDIMM模组迎来渗透上行周期。
AI算力规模化部署推动服务器内存架构持续迭代,新型高带宽内存模组MRDIMM适配CPU多核化趋势,能够承接AI与高性能计算不断增长的内存带宽需求,当前第二代产品处于规模试用阶段,行业预计未来2-3年将进入规模化落地与快速渗透期。
伴随技术迭代成熟与上下游生态持续完善,MRDIMM渗透率稳步提升,直接带动核心配套MRCD/MDB芯片需求扩容。公司于2025年初推出第二子代MRCD/MDB芯片,支持速率12800MT/s,较第一子代8800MT/s提升45%,是当前主流第三子代RDIMM 6400MT/s的两倍。产品凭借优异性能和稳定性获得全球主要内存模组厂商认可,近两个季度出货量显著提升,RDIMM价格快速上涨,进一步放大MRDIMM的性价比优势。公司计划2026年完成第三子代MRCD/MDB芯片(16000MT/s)的工程研发,持续巩固技术领先地位。
PCIe互连产品矩阵持续扩张,自研SerDes构筑技术壁垒。
AI服务器出货量高速增长,系统带宽与高速互连需求持续升级,带动PCIe互连芯片需求放量。PCIe Retimer芯片作为AI服务器核心高速互连器件,可提升高速信号的有效传输距离,用于CPU与GPU、AI加速芯片、SSD、网卡等高速外设互连。公司是全球PCIe 5.0 Retimer两家主要供应商之一,自研SerDes技术支撑产品持续迭代,在PCIe 5.0 Retimer实现产业化基础上,公司推出PCIe6.x/CXL3.x Retimer芯片以及相应的AEC解决方案,并积极推进PCIe 7.0 Retimer研发。PCIe Switch是数据中心、AI加速与存储系统的核心互连组件,通过拓展PCIe拓扑实现多设备高效互通,缓解主机与外设之间的带宽瓶颈,在AI推理、数据中心高密度部署场景下价值不断凸显。当前PCIe Switch市场格局高度集中,海外单一厂商占据超90%市场份额,公司是少数具备先进产品开发能力的本土厂商,具有打破行业垄断的潜力,依托PCIe Retimer业务积累的高速SerDes核心技术与客户资源,公司稳步推进PCIe Switch研发,计划2026年完成工程样片流片,持续丰富产品矩阵,打开长期成长空间。
CXL MXC 先发卡位,成长弹性可期。
CXL是基于PCIe物理层的新兴开放互连协议,可为CPU、专用加速器与高性能存储系统提供高速、低延迟互连能力,实现内存池化与资源共享调度,有效提升AI模型训练与推理效率。2022年5月,公司全球首发CXL MXC芯片,并与多家全球顶级云计算厂商及内存龙头企业开展合作,2025年1月MXC芯片入选CXL联盟公布的首批CXL2.0合规供应商清单,同期入选三星电子和SK海力士受测产品均采用公司的MXC芯片。
当前CXL内存扩展应用逐步走向成熟,内存池化、共享的产业生态持续完善,未来1-2年将进入生态落地关键期,AI推理产业爆发成为核心催化。从行业空间来看,CXL互连芯片目前处于商业化初期,根据弗若斯特沙利文的数据2024年全球市场规模仅430万美元,预计2030年将大幅提升至17.03亿美元,2025-2030年CAGR高达170.2%;2024年,中国占全球市场25%以上的份额,预计到2030年将占30%以上,市场空间广阔。公司作为CXL技术领军者,认证进度行业领先,积极推进CXL技术的商用化进程,具有独家先发优势与完备的全球生态布局,充分受益行业增长红利。
投资建议
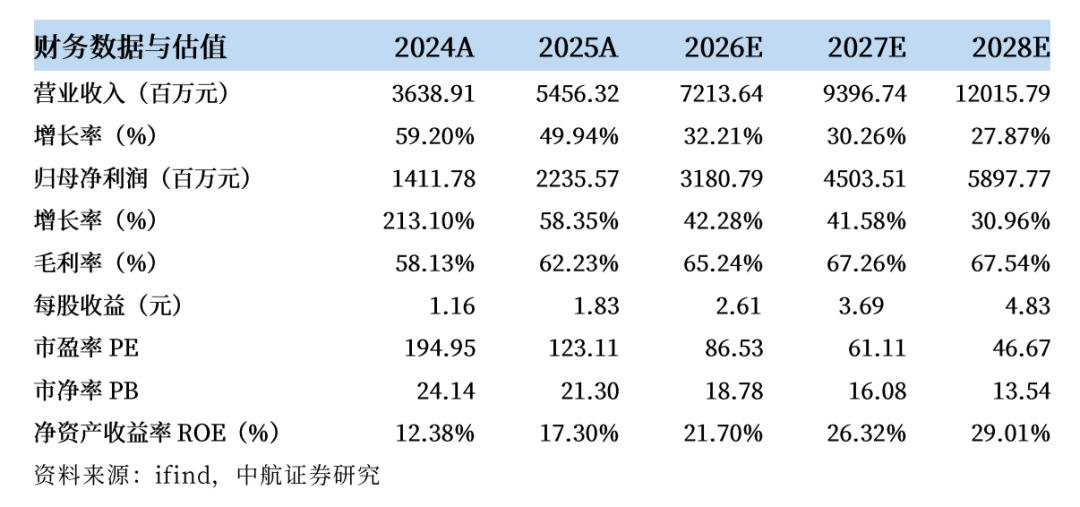
公司技术领先,行业龙头地位稳固,AI发展持续驱动高速互连芯片需求扩容,PCIe/CXL产品打开第二成长曲线,预计公司2026-2028年实现营业收入分别为72.14亿元、93.97亿元、120.16亿元,归母净利润分别为31.81亿元、45.04亿元、58.98亿元,7月23日股价对应PS分别为38、29、23倍,首次覆盖,给予“买入”评级。
风险提示
新产品研发进度不及预期;行业竞争加剧;下游需求不及预期的风险。
盈利预测
证券研究报告名称:《澜起科技(688008.SH)全球互联龙头,崭新成长周期》
对外发布时间:2026年07月28日
报告作者:刘一楠
中航科技电子团队介绍
首席:赵晓琨
SAC执业证书:S0640122030028,十六年消费电子及通讯行业工作经验,曾在华为、阿里巴巴、摩托罗拉、富士康等多家国际级头部品牌终端企业,负责过研发、工程、供应链采购等多岗位工作。曾任职华为终端半导体芯片采购总监,阿里巴巴人工智能实验室供应链采购总监。长期专注于三大方向:1、半导体及硬科技;2、智慧汽车及机器人;3、大势所趋的新能源。
分析师:刘一楠
SAC执业证书:S0640524100002,西南财经大学金融硕士,2022年7月加入中航证券,覆盖半导体设备、半导体材料板块。
团队成员:杜越
SAC执业证书: S0640123120003,清华大学国际工程项目管理硕士,2022年加入中航证券,覆盖芯片行业。
中航研究
中航证券研究所着力打造“总量研究为引领,军工、硬科技为核心”,重点覆盖战略新兴产业链及部分大消费领域。董忠云博士担任公司首席经济学家,张超任研究所所长、军工团队首席分析师。
研究所汇聚近40名产业金融研究员,人均产业与金融双重背景。坚持长期主义,深耕产业一线,自建行业数据库,依托优势产业资源,研究成果兼具理论高度与实践深度,可满足一、二级机构及产业投资者的深度定制化需求。
免责声明
本报告并非针对意图送发或为任何就送发、发布、可得到或使用本报告而使中航证券有限公司及其关联公司违反当地的法律或法规或可致使中航证券受制于法律或法规的任何地区、国家或其它管辖区域的公民或居民。除非另有显示,否则此报告中的材料的版权属于中航证券。未经中航证券事先书面授权,不得更改或以任何方式发送、复印本报告的材料、内容或其复印本给予任何其他人。
本报告所载的资料、工具及材料只提供给阁下作参考之用,并非作为或被视为出售或购买或认购证券或其他金融票据的邀请或向他人作出邀请。中航证券未有采取行动以确保于本报告中所指的证券适合个别的投资者。本报告的内容并不构成对任何人的投资建议,而中航证券不会因接受本报告而视他们为客户。
本报告所载资料的来源及观点的出处皆被中航证券认为可靠,但中航证券并不能担保其准确性或完整性。中航证券不对因使用本报告的材料而引致的损失负任何责任,除非该等损失因明确的法律或法规而引致。投资者不能仅依靠本报告以取代行使独立判断。在不同时期,中航证券可发出其它与本报告所载资料不一致及有不同结论的报告。本报告及该等报告仅反映报告撰写日分析师个人的不同设想、见解及分析方法。为免生疑,本报告所载的观点并不代表中航证券及关联公司的立场。
中航证券在法律许可的情况下可参与或投资本报告所提及的发行人的金融交易,向该等发行人提供服务或向他们要求给予生意,及或持有其证券或进行证券交易。中航证券于法律容许下可于发送材料前使用此报告中所载资料或意见或他们所依据的研究或分析。