绿的谐波该如何兑现市场期待
(来源:财经思享汇)

当前,绿的谐波财务结构中最核心的矛盾:分母已经扩大,分子仍在追赶。
作者 | 王南舒
编辑 | 管东生
净利润翻倍,ROE(加权平均净资产收益率)却只有3.57%。这是绿的谐波(688017.SH)2025年报里最耐人寻味的一组反差。
在人形机器人行情最热的时候,绿的谐波几乎成了国产谐波减速器的代表性公司:它打破过日本哈默纳科长期垄断,拥有自主研发的“P型齿”技术,从谐波减速器,到行星滚柱丝杠、机电一体化产品,再到2026年7月22日联合全球轴承巨头斯凯孚(SKF)成立机器人精密轴承公司,绿的谐波正在不断拓宽机器人产业链上的布局。
 图片来源:企查查
但把视线从产业叙事拉回财务报表,另一面也很清楚:2025年,公司归母净利润同比大增121.42%,经营现金流大幅改善,账上现金充裕;与此同时,ROE仍只有3.57%,综合毛利率也降至36.91%。
也就是说,绿的谐波身上最值得讨论的,并不是单一的业绩增长,或者单一的ROE水平,而是两者之间形成的反差:一边是国产替代、人形机器人和高端制造共同撑起的产业想象;另一边,是财务报表中仍然需要继续兑现的盈利质量。
市场为什么愿意给绿的谐波如此高的期待?而这份期待,又在多大程度上能被业绩持续支撑?
壹|绿的谐波
为何仍能享受高估值?
绿的谐波的产业地位,首先来自国产替代。
过去,谐波减速器这一市场长期由海外企业占据主导地位,国内机器人企业在采购成本、供货周期和技术服务上都受到一定制约。绿的谐波较早在国内实现精密谐波减速器的规模化生产和应用,推动国内市场由高度依赖进口逐步转向国产化供应。
但绿的谐波的技术价值,并不只是完成进口产品的替代。
公司自主开发了“P型齿”数学模型、误差修正方法和动态补偿方法,并据此建立了新的齿形设计理论体系。在新一代产品中,公司还引入三次谐波等技术,以提升产品的扭转刚度、重复定位精度和精度保持寿命。由齿形理论、数学模型、制造工艺和零部件加工能力组成的技术体系,构成了绿的谐波区别于一般机械零部件企业的底层壁垒。
因此,市场给予绿的谐波估值溢价,并非没有依据。
但随着国产替代持续推进,行业竞争的核心已经开始发生变化。
市场不再只看谁能做出谐波减速器,而是看谁能以更低成本、更稳定质量和更快交付获得更多客户。这意味着,技术壁垒只有进一步转化为定价权、客户黏性和规模效应,才能真正形成商业壁垒。
从毛利率变化看,目前这种转化似乎并不充分。如果公司的技术领先无法阻止毛利率持续下降,这种技术优势更多只能帮助公司保住市场份额,而未必能直接转化为更高利润。

资本市场给予绿的谐波的另一层溢价,来自人形机器人。
目前,公司已经将产品和研发延伸至行星滚柱丝杠、机电一体化产品、高功率密度电机和伺服驱动等领域,试图从单一谐波减速器供应商,向机器人精密传动和执行部件平台型企业转型。
2025年,公司研发投入同比增长8.70%,研发投入占营业收入的比例为9.45%。
这些投入说明绿的谐波正在为人形机器人和具身智能产业的发展提前布局,但目前,这些新业务更多体现为技术储备和估值预期,还没有成为公司的主要收入和利润来源。

市场实际上是在提前为一种可能性付费:一旦人形机器人进入规模化生产阶段,绿的谐波可以凭借已有的技术、客户和制造基础迅速获得订单,使收入规模跨上新的台阶。
这正是公司高估值最重要的支撑,也是最大的风险来源。
如果人形机器人商业化进度符合预期,新业务可以帮助公司提升资产周转率和利润规模;相反,如果产业化进度低于预期,或者行星滚柱丝杠等产品迟迟无法形成批量订单,当前的估值就可能缺少足够的业绩支撑。
因此,虽然绿的谐波的技术壁垒已具备较强可信度,但资本市场给予它的高溢价,购买的并不是已经形成的利润,而是未来新业务可能带来的增长期权。
贰|技术为何还没有
转化为更高ROE?
绿的谐波净资产的大幅增加,主要发生在2024年。2024年12月,公司完成定向增发,募集资金约14.02亿元,推动2024年末归母净资产上升至34.25亿元。2025年末,这一数字进一步增至35.37亿元。
而2025年全年营业收入只有5.71亿元,归母净利润为1.24亿元。这组数据的差距直接决定了公司的资本回报率很难处于较高水平。换言之,募集资金先进入了资产负债表,而募投项目产生的收入和利润还没有完全进入利润表。
这正是当前绿的谐波财务结构中最核心的矛盾:分母已经扩大,分子仍在追赶。
 来源:公司年报
从盈利能力看,绿的谐波并不差。2025年,公司归母净利率约为21.8%。
按照杜邦分析体系,绿的谐波净利率较高,财务杠杆又较低,ROE偏低,主要受资产周转率拖累。截至2025年末,公司理财产品余额约为10.15亿元,货币资金约为7.46亿元。较大规模资金尚未转化为与之匹配的收入,使得公司资产规模扩张快于经营产出,压低了资产周转效率。
这些资金中,有一部分与募集资金现金管理有关,不能简单视为“闲置资产”。但对投资者而言,关键仍在于募投项目投产后,能否形成足够的订单、收入和利润。
募集资金从理财产品转化为厂房和设备,并不会自动推高ROE。如果新增产能不能充分利用,固定资产增加反而可能带来折旧和人工成本压力。绿的谐波真正需要兑现的,不只是项目建成,而是新增资本能否获得足够高的回报。
2025年经营现金流的改善,为这种兑现提供了一些积极信号。
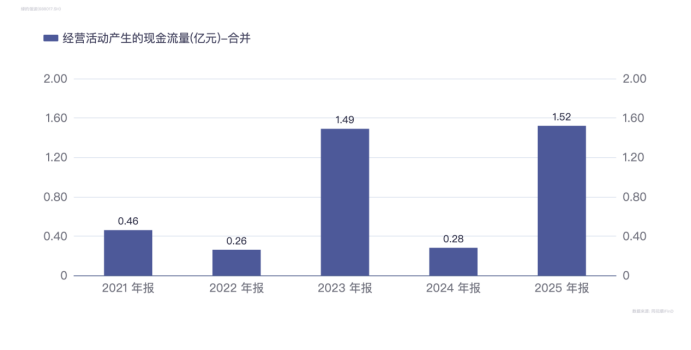
公司经营活动产生的现金流量净额达到1.52亿元,超过同期归母净利润,说明利润的现金含量有所提高。不过,443.23%的同比增幅也存在较明显的低基数效应。2024年,公司经营现金流量净额仅约2800万元。现金流的改善值得肯定,但更重要的是观察其能否持续。
因此,绿的谐波接下来需要证明,技术能够转化为销量,销量能够转化为利润,利润最终能够转化为更高的股东回报效率。
否则,就可能不止一次出现2026年7月上旬,公司需要回复上交所给公司发布《关于苏州绿的谐波传动科技股份有限公司2025年年度报告的信息披露监管问询函》(上证科创公函【2026】0276 号)的事。而此类情况,不单会牵扯上市公司的精力,更会让投资者对绿的谐波价值多几分犹豫。