绿的谐波 | 2026年中报点评:业绩稳健增长,机器人行业高景气驱动谐波减速器龙头成长
(来源:先进制造新视角)
投资评级:增持(维持)
1业绩稳健增长,Q2增速加快
2026H1公司实现营业收入3.49亿元,同比+38.64%,实现归母净利润0.7亿元,同比+31.25%,实现扣非归母净利润0.58亿元,同比+36.92%。单Q2公司实现营业收入2.08亿元,同比+35.88%,归母净利润0.37亿元,同比+12.99%,扣非归母净利润0.35亿元,同比+33.95%。分产品看,谐波减速器及金属部件/机电一体化产品分别实现收入2.88/0.55亿元,谐波减速器仍为核心增长引擎,受益于机器人产业高景气与国产替代加速。
2毛利率维持高位,费用管控持续优化
2026H1公司综合毛利率为32.26%,同比-2.51pct;销售净利率为20.54%,同比-1.37pct。Q2单季度公司综合毛利率31.35%,同比-3.87pct;销售净利率18.51%,同比-3.67pct,毛利率下滑主要系产品结构改变及产能快速扩张阶段固定成本摊销增加所致。 2026H1公司期间费用率为16.0%,同比-0.70pct,其中销售/管理/财务/研发费用率分别为2.1%/3.5%/0.3%/9.9%,同比+0.18pct /-1.79pct /+0.14pct/+0.77pct,其中研发费用率高于行业均值,持续强化国产替代技术壁垒。
3经营现金流短期承压,存货随规模扩张合理增长
2026H1,公司经营活动现金流净额为-0.17亿元,同比-136.2%,主要系存货与应收账款增加,反映产能爬坡期备货及客户账期拉长,属阶段性营运资金压力,非持续性风险。截至2026H1,存货为3.4亿元,较年初+19.3%,主要系业务规模扩大,主动备货导致原材料和在产品增加。
4谐波减速器龙头地位稳固,具身智能打开长期成长空间
公司是国内谐波减速器行业龙头,全球唯一实现全零部件自主供应的制造商,产品性能达国际领先水平。(1)工业机器人景气度持续上行,拉动谐波减速器核心零部件需求稳步扩容;具身智能赛道进入产业化落地的高速发展阶段,轻量化、小型化、高精度谐波减速器需求持续提升,打开行业第二成长曲线。(2)与斯凯孚设立合资企业,联合开发机器人关节高精密轴承,完善核心传动系统垂直整合能力。(3)2026年8月27日,公司公告拟首次公开发行H股股票并申请在香港联交所主板上市,旨在深化全球化布局、提升品牌国际化与融资能力。
盈利预测与投资评级
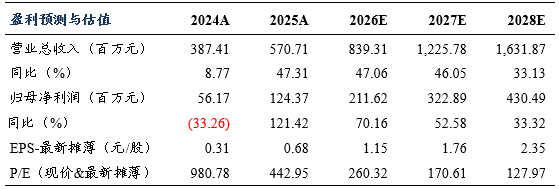
考虑到工业机器人行业回暖叠加具身智能核心零部件订单持续放量,我们维持公司2026-2028年归母净利润预测为2.12/3.22/4.29亿元,当前股价对应动态PE分别为260/171/128倍,考虑到公司在具身智能核心零部件的龙头地位,维持"增持"评级。
风险提示
市场竞争加剧风险,产品迭代风险,下游需求不及预期。

东吴机械团队

东吴机械研究团队荣誉
2024年 新财富最佳分析师 机械行业 第四名
2024年 Wind金牌分析师 机械行业 第一名
2023年 新财富最佳分析师 机械行业 第四名
2023年 Wind金牌分析师 机械行业 第一名
2022年 新财富最佳分析师 机械行业 第三名
2022年 Wind金牌分析师 机械行业 第二名
2021年 新财富最佳分析师 机械行业 第三名
2021年 Wind金牌分析师 机械行业 第一名
2020年 新财富最佳分析师 机械行业 第三名
2020年 卖方分析师水晶球奖 机械行业 第五名
2019年 新财富最佳分析师 机械行业 第三名
2017年 新财富最佳分析师 机械行业 第二名
2017年 金牛奖最佳分析师 高端装备行业 第二名
2017年 卖方分析师水晶球奖 机械行业 第五名
2017年 每市组合 机械行业 年度超额收益率 第一名
2016年 新财富最佳分析师 机械行业 第四名
2016年 金牛奖最佳分析师 高端装备行业 第四名
2016年 每市组合 机械行业 年度超额收益率 第一名