芯源微 | 2026年中报点评:营收稳步增长,看好公司前后道设备加速放量&突破
(来源:先进制造新视角)
【东吴机械】周尔双13915521100/李文意18867136239/韦译捷/黄瑞/谈沂鑫17851090557/陶泽/柴悦茹19121516899/刘捷宇/闻嘉怡
投资评级:增持(维持)
1营收实现稳步增长,利润端承压
2026年上半年营业总收入8.97亿元,同比+26.47%,主要系公司验收工作稳步推进;归母净利润0.08亿元,同比-49.37%,主要系公司经营规模扩大,员工人数呈现增长态势,导致薪酬、差旅费等费用同比增加,以及2026H1计入其他收益的政府补助减少;扣非归母净利润-0.45亿元,同比亏损收窄。
26Q2单季营业总收入5.66亿元,同比+30.53%,环比+71.28%;归母净利润0.05亿元,同比-59.58%,环比+29.76%;扣非归母净利润-0.38亿元,同环比亏损扩大。
2盈利能力整体承压,费用率结构分化
2026H1毛利率为34.93%,同比-1.33pct;销售净利率为0.97%,同比-0.48pct。期间费用率为45.40%,同比-1.69pct,其中销售费用率为10.31%,同比+2.96pct;管理费用率为17.58%,同比-0.55pct;研发费用率为15.35%,同比-3.27pct;财务费用率为2.14%,同比-0.83pct。研发投入合计1.53亿元,同比+16.22%,研发投入占营业收入比例为17.11%,同比-1.51pct。26Q2单季毛利率为28.07%,同比-9.44pct,环比-18.62pct;销售净利率为-0.26%,同比-3.15pct,环比-3.35pct。
3经营性现金流净流出增加,存货规模持续增长
截至2026年6月末公司合同负债为6.78亿元,较年初-1.37%;存货为29.39亿元,较年初+24.21%。2026H1公司经营性现金流净额为-4.51亿元,同比净流出增加,主要系:随着在手订单增加以及子公司业务逐渐步入正轨,致使采购业务付款增加;人员增加导致职工薪酬、差旅费等支出增加。26Q2单季经营性现金流净额为-1.07亿元,同比净流出增加,环比净流出大幅收窄。
4前道涂胶显影、清洗及先进封装新品协同放量
公司已形成前道涂胶显影、前道清洗、后道先进封装、化合物等小尺寸设备四大业务板块。(1)前道涂胶显影设备:公司系国内少有的量产型前道涂胶显影设备供应商,已覆盖Offline、I-line、KrF及ArF浸没式等多种工艺,2026H1持续获得国内头部逻辑、存储及功率客户订单,Offline、I-line、KrF机台量产表现良好,新一代高产能涂胶显影机架构取得积极进展。(2)前道清洗设备:高端SPM化学清洗机已通过国内头部客户验证,核心指标可对标海外头部厂商,并获得多家大客户重复订单、新签订单较快增长;前道物理清洗机获得国内头部客户批量订单,高产能机型通过存储客户验证并获重复订单。(3)后道先进封装设备:涂胶显影及单片湿法设备持续获得国内客户批量重复订单,并获多家海外客户认可;临时键合、解键合设备已通过多家客户验证并全面量产,Frame清洗设备亦进入放量阶段。
盈利预测与投资评级
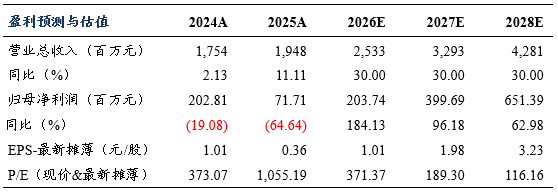
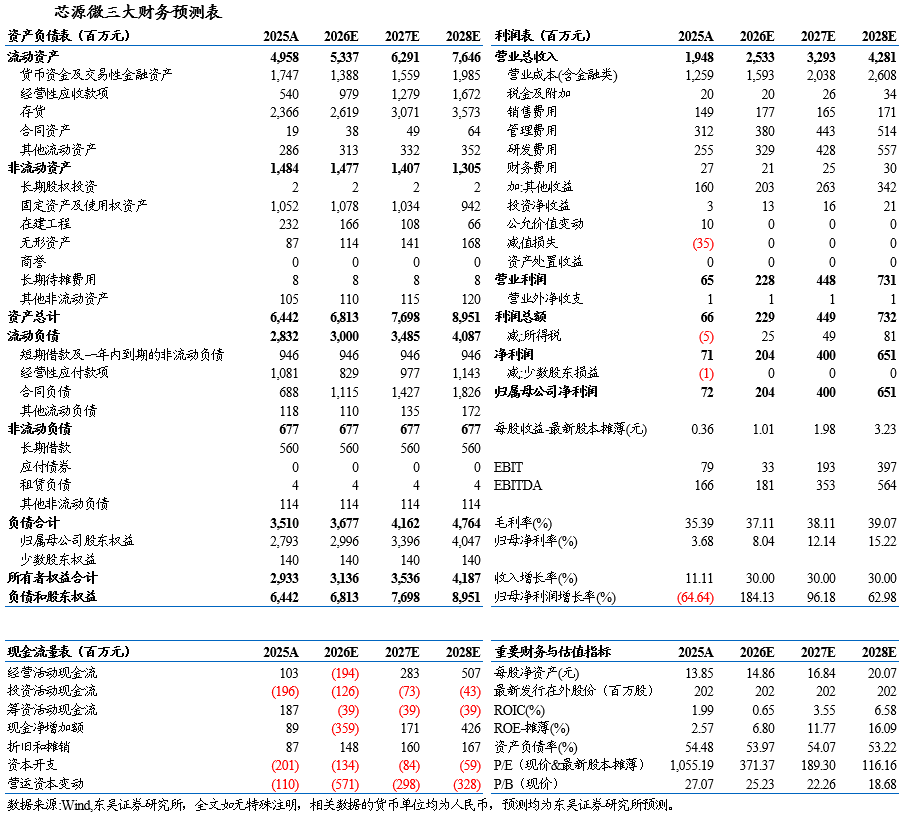
考虑到订单收入确认节奏,我们维持公司2026-2028年归母净利润预测为2.0/4.0/6.5亿元,当前市值对应2026-2028年PE分别为371/189/116X,维持“增持”评级。
风险提示
下游需求波动风险、市场竞争加剧风险、研发不及预期。
东吴机械团队

东吴机械研究团队荣誉
2024年 新财富最佳分析师 机械行业 第四名
2024年 Wind金牌分析师 机械行业 第一名
2023年 新财富最佳分析师 机械行业 第四名
2023年 Wind金牌分析师 机械行业 第一名
2022年 新财富最佳分析师 机械行业 第三名
2022年 Wind金牌分析师 机械行业 第二名
2021年 新财富最佳分析师 机械行业 第三名
2021年 Wind金牌分析师 机械行业 第一名
2020年 新财富最佳分析师 机械行业 第三名
2020年 卖方分析师水晶球奖 机械行业 第五名
2019年 新财富最佳分析师 机械行业 第三名
2017年 新财富最佳分析师 机械行业 第二名
2017年 金牛奖最佳分析师 高端装备行业 第二名
2017年 卖方分析师水晶球奖 机械行业 第五名
2017年 每市组合 机械行业 年度超额收益率 第一名
2016年 新财富最佳分析师 机械行业 第四名
2016年 金牛奖最佳分析师 高端装备行业 第四名