生益科技、生益电子、父子关系
(来源:大树的格局)
很多人看到生益科技和生益电子这俩名字,第一反应就是"这不就是一家公司吗?"错,大错特错。这俩是母子关系,但不是"一个锅里吃饭"的那种。生益科技是爹,生益电子是儿子,但这个儿子已经独立上市了,在科创板挂牌。生益科技手里攥着生益电子62.50%的股权,是绝对控股,但生益电子有自己的董事会、自己的客户、自己的产线,甚至自己的竞争对手。
说白了,这就像一个家族企业里,老爸做面粉生意,儿子做面条生意。老爸的面粉可以卖给儿子,但儿子也可以去外面买别人的面粉;儿子的面条可以卖给老爸的下游客户,但老爸自己也有面条车间,跟儿子抢生意。这就是产业链上下游+同业竞争的微妙关系。
从业务结构来看,生益科技2026年上半年的收入大头是覆铜板和粘结片,占比接近65%,毛利率29.16%。覆铜板是什么?就是PCB(印制电路板)的基材,相当于做面条的面粉。而生益电子95%以上的收入来自印制电路板,毛利率34.31%,比老爸的覆铜板高出5个百分点。
这里有个很有意思的数据:生益科技自己的PCB业务上半年营收55.20亿,毛利率31.21%;而生益电子同期PCB营收也是55.20亿,毛利率31.21%。数字几乎一模一样。这说明什么?说明生益科技的PCB业务,大概率就是生益电子并表过来的,或者两者共享同一套产线和客户体系。你仔细看,生益科技那55.20亿的PCB收入,跟生益电子的总营收55.20亿,小数点后两位都一致,这不是巧合,这是并表口径的问题。
所以本质上,你把生益科技拆开来看,它是一家"覆铜板公司+一家PCB公司"的合体。覆铜板业务贡献了123.57亿的营收和360.27亿的毛利,PCB业务(也就是生益电子)贡献了55.20亿的营收和172.29亿的毛利。生益科技上半年总毛利584.36亿,其中覆铜板占61.6%,PCB占29.5%。
现在来看2026年中报的核心财务数据对比:
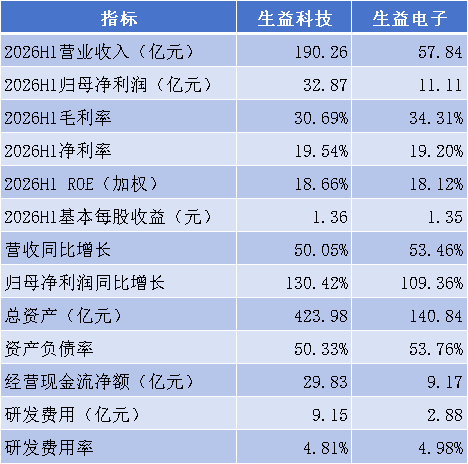
看完这张表,我第一个感受是:这俩公司的赚钱效率,简直像是一个模子刻出来的。ROE一个18.66%,一个18.12%;每股收益一个1.36元,一个1.35元;净利率一个19.54%,一个19.20%。差距微乎其微。但营收增速上,生益电子53.46%略高于生益科技的50.05%,净利润增速上生益科技130.42%又高于生益电子的109.36%。这说明什么?说明覆铜板业务的弹性更大,在行业景气周期上行时,上游材料的利润爆发力比下游PCB更强。
打个比方,覆铜板就像煤矿,PCB就像发电厂。煤价涨的时候,煤矿老板赚得盆满钵满;电价涨的时候,发电厂也能赚,但中间隔着电网调度、环保成本、设备折旧,利润传导有损耗。2026年上半年,整个电子产业链处于高景气周期,AI服务器、高速交换机、汽车电子需求爆发,覆铜板作为"面粉"率先涨价,生益科技的利润增速自然就比生益电子更猛。
但毛利率上,生益电子34.31%高于生益科技30.69%,这很正常。PCB是深加工产品,附加值天然高于原材料。就像你卖面粉一斤赚5毛,卖馒头一斤赚1块5,但卖面粉的量是馒头的三倍。生益科技就是那个"卖面粉的",量大但单斤利润薄;生益电子是"卖馒头的",量小但单斤利润厚。
再看现金流。生益科技经营现金流净额29.83亿,净利润32.87亿,现金流/净利润比值为90.7%,这个比例相当健康。生益电子经营现金流9.17亿,净利润11.11亿,比值82.5%,也不错,但略低于母公司。这说明生益科技的回款能力更强,毕竟覆铜板是标准化产品,账期短、周转快;PCB是定制化产品,客户认证周期长,大客户账期往往更长。
资产负债率方面,生益科技50.33%,生益电子53.76%,都在合理区间。但生益电子的负债率略高,这跟它科创板上市后的扩张节奏有关。生益电子上半年总资产140.84亿,同比增长52.55%,负债增长69.77%,资产扩张主要靠借债和经营积累。生益科技总资产423.98亿,同比增长42.32%,负债增长66.78%,扩张同样激进,但底子更厚。
这里有个关键问题很多人没注意到:生益电子的境外收入占比51.79%,境内48.21%,而且境内毛利率38.21%远高于境外的30.68%。这说明生益电子的国内高端客户(比如华为、中兴、浪潮)给的价格更好,而海外客户(可能是苹果供应链、通信设备商)量大但压价狠。反观生益科技,境外收入占比19.88%,境内占77.97%,覆铜板这种大宗材料,运输成本高,天然以国内客户为主。
所以这两家公司的风险敞口也不一样。生益电子有一半收入来自海外,汇率波动、贸易摩擦、海外客户砍单的风险更大。2026年上半年如果人民币升值,生益电子的汇兑损失就会侵蚀利润。生益科技虽然也有出口,但占比低,受外部冲击小,更"稳"。
最后聊聊更深层次的思考。
第一,估值锚定问题。市场上很多人把生益电子当成"小一号的生益科技"来估值,这是错的。生益电子是PCB纯种标的,对标的是深南电路、沪电股份、崇达技术;生益科技是覆铜板龙头,对标的是建滔积层板、金安国纪。两者的估值体系完全不同。覆铜板是周期品,估值看PB和周期位置;PCB是成长股,估值看PE和订单增速。你用同一个尺子量这俩,就像拿秤杆量血压,纯属瞎搞。
第二,关联交易的风险。生益科技持有生益电子62.5%的股权,上半年从生益电子并表获得的投资收益约6.94亿,占生益科技总净利润的21.1%。这意味着母公司的业绩有五分之一来自子公司。如果哪天生益电子业绩下滑,或者因为同业竞争问题被监管要求剥离,生益科技的利润表会直接少一块肉。反过来,生益电子作为子公司,采购原材料时会不会被母公司"内部定价"压利润?这是永恒的博弈。
第三,周期位置的判断。2026年上半年这俩公司业绩都翻倍增长,很多人就喊"戴维斯双击",这是典型的线性外推思维。覆铜板和PCB都是强周期行业,2024-2025年行业低谷,2026年需求爆发,业绩基数低所以增速好看。但你要看产能利用率和价格趋势。如果下半年新增产能集中释放,而AI服务器需求增速放缓,覆铜板价格回调,那2027年的中报可能就是另一番景象。现在市场给的估值,隐含的是"高增速永续"的假设,这很危险。
第四,技术路线的隐忧。生益科技在高频高速覆铜板领域有技术优势,这是AI服务器用板的核心材料。但生益电子的PCB产品,能不能跟上HDI、IC载板、类载板的技术迭代?如果下游客户从传统多层板转向更高端的封装基板,生益电子的研发投入(研发费用率4.98%)能不能支撑技术升级?这是决定它能否从"周期股"变成"成长股"的关键。
第五,也是最核心的一点:这俩股票,你买哪个?我的看法是,如果你看好AI算力基础设施的长期需求,生益科技是更好的选择,因为它卡位上游材料,竞争格局更集中(全球覆铜板CR5超过60%),议价能力更强。如果你看好消费电子复苏+汽车电子渗透,生益电子弹性更大,因为它直接对接终端客户,订单波动更剧烈。但千万别两个都买,以为能"对冲",实际上这俩相关性极高,行业景气时一起涨,衰退时一起跌,买了等于没对冲,还多交一份手续费。
说到底,生益科技和生益电子的关系,就像一棵树上结的两个果子,一个长在树根(覆铜板),一个长在树梢(PCB)。树根吸收养分,树梢开花结果,但风吹过来,树梢晃得最厉害。你要吃果子,得先看这棵树是处在春天还是秋天。