阿特斯迎来“家族化”,68岁妻子首次掌舵
作者|深水财经社 乌海
9月21日晚间,苏州光伏巨头阿特斯(688472.SH)发布公告,原总裁庄岩因达到法定退休年龄及个人原因,辞去公司董事、总裁等职务;
接任者张含冰,是公司董事长瞿晓铧的妻子,也是阿特斯的联合创始人之一。
不过庄岩没有真正退休,而是转任子公司深圳闻储创新科技有限公司董事长兼法定代表人,去管户用储能业务了。
加上瞿晓铧与张含冰的女儿瞿源源2024年已进入公司战略部工作,市场很快将这次人事变动解读为“阿特斯权力回归家族”。


储能超过组件
原总裁庄岩不是退居二线,而是下沉到子公司一线。把集团一把手放到子公司坐镇,说明户储业务在阿特斯内部的权重,已经被拉到了前所未有的高度。
数据显示,2026年上半年,阿特斯储能系统产品收入达到56.59亿元,而光伏组件收入仅剩37.93亿元,同比暴跌73.59%。储能首次超过组件,成为公司第一大收入来源。
数据还显示,上半年储能出货6.1GWh,同比增长103.3%。
截至2026年5月初,储能在手订单高达35亿美元,覆盖北美、欧洲、澳洲和拉美市场。公司全年储能出货指引为14至17GWh,较2025年全年的7.8GWh接近翻倍。
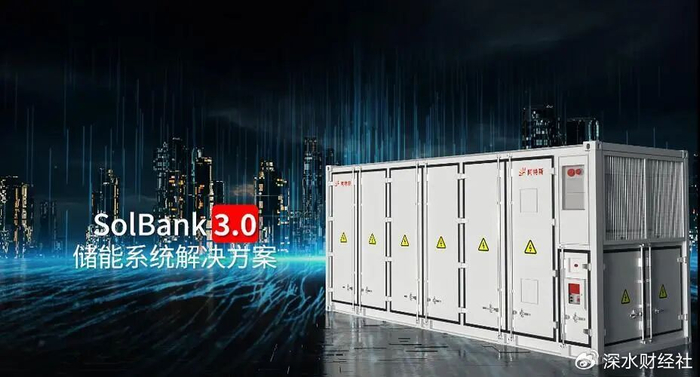
庄岩去管的深圳闻储,成立于2021年,专注户用储能,产品已进入美国、英国、德国、西班牙、意大利等市场。2026年上半年全球户储出货39.07GWh,同比增速高达137.67%,远超大型储能79.60%的增速。
这是一个比大储更快的增长极。
可以看得出来,阿特斯正在完成一次关键的角色转换。
从光伏组件巨头,转向以储能为核心增长引擎的综合能源企业。让原总裁去守户储前线,很可能是要让他更加聚焦。

活着比扩张更重要
为什么阿特斯要加码储能,这个从光伏行业的市场环境来看很容易理解。
2026年上半年的光伏行业可以用“惨烈”形容。组件价格一度跌破0.7元/W,全国光伏相关企业注销5089家,平均每天28家从工商名录里消失。
在这片血海里,阿特斯上半年归母净利润3亿元的半年报,虽然同比下降59.02%,但它仍然是少数还在赚钱的主链企业之一,不过扣非净利润却亏损2.53亿元,反而出现了近五年里首次半年亏损。
阿特斯只得选择了主动收缩。数据显示,2026年上半年销售3.9GW光伏产品和6.1GWh储能产品(含户用储能),比去年上半年大幅压缩,在同行中几乎只是一个零头。

2026H1组件出货排名中,隆基29.93GW、晶科29.64GW、天合25GW+、晶澳22.25GW、通威13.07GW。阿特斯3.9GW已经首次跌出全球Top10。
上半年阿特斯总营收127.84亿元,同比下降39.27%。牺牲规模换利润,用储能对冲组件的崩塌,这种“抠门”策略,让它在行业底部勉强保住了正利润。
不过需要看到,2026年上半年扣非净利润仍然巨亏2.53亿元,二季度单季扣非净利润更是亏损到5.96亿元。3亿元的归母净利润里,非经常性损益贡献了绝大部分。
公司的储能单位盈利也在被挤压,二季度约0.1至0.11元/Wh,环比下降7至8分钱。碳酸锂涨价和美国业务重组整合的阶段性影响,都是眼前的现实挑战。

回归家族是守成还是进化?
瞿晓铧的夫人张含冰也并不是局外人,甚至可以说他们俩是一堆创业伉俪。
张含冰生于1958年,到今年也已经68岁了,她有加拿大籍,早年在加拿大做过证券交易员。

阿特斯新任总裁张含冰
2001年张含冰与瞿晓铧共同创办阿特斯,2005年正式走向台前,主导了公司全球市场拓展和海外业务布局。她创办了WISE光伏智慧女神联盟,两度入选福布斯中国“杰出商界女性100强”。
不过需要注意,张含冰此前从未担任过总裁等全面经营管理职务。她的优势集中在海外市场开拓与品牌建设,而一线制造、供应链管理和储能项目交付方面缺乏直接经验。
阿特斯这一次“家族集权”是何用意呢?我们认为,瞿晓铧与张含冰夫妇作为公司实际控制人,在公司最困难的时期站到台前稳定大局,是创始人责任的体现。而庄岩下沉到储能子公司,更能够发挥他的强项。
除此之外,阿特斯的其他核心管理团队未发生根本性变化。
副董事长张光春(瞿晓铧之弟)仍负责国内业务,副总裁许晓明继续担任董事会秘书,核心技术和运营团队保持稳定。
阿特斯能否靠储能业务跑出一条新路,碳酸锂涨价和美国业务重组整合,都是眼前的现实挑战。
阅读提示: