上声电子系列十四-中报点评:声学新产品表现可期,新订单持续开拓【国信汽车】
(来源:车中旭霞)
2026Q2上声电子实现营收7.4亿元,同比增长0.9%
公司2026H1实现营业收入14.24亿元,同比+4.23%,归母净利润0.40亿元,同比-53.07%。拆单季度看,2026Q2,公司营收7.37亿元,同比+0.90%,环比+7.24%,归母净利润0.15亿元,同比-73.07%,环比-36.35%。分产品看,2026H1,公司车载扬声器收入10.84亿元,同比+3.10%,车载功放收入2.49亿元,同比+4.49%,AVAS收入0.61亿元,同比+1.08%。
2026Q2公司毛利率同比提升1.2pct
2026Q2,公司毛利率21.2%,同比+1.2pct,环比-1.0pct,净利率1.9%,同比-5.8pct,环比-1.5pct。
声学优质赛道,随着公司声学系统放量,综合竞争力提升
1)价升:随着产品品类从扬声器向扬声器+功放+AVAS的声学组合升级,公司单车配套价值从100-200元(单车4-6个扬声器),部分车型单车价值量提升至1000元以上。在2026 年北京车展,公司对外展示了搭载公司最新技术解决方案的DEMO车配备钻石高音的60扬声器,AI全景声音响系统的业界领先车载声学方案。公司完成搭载先进LC控制技术的车载流媒体后视镜产品开发,开始向关键潜在意向客户推介产品,报价竞标。公司全力推进面向高端市场的整套车载声学产品研发进度,同时开发延伸高端类音响产品。公司将现有车载声学解决方案,延伸到具身智能产品的声音交互领域。2)量增:2023年-2025年,公司车载扬声器在全球乘用车及轻型商用车市场的占有率13%、15%和16%。2026H1,公司新获得多家知名汽车制造厂商的新项目定点信,包括蔚来、吉利等表现强劲的头部品牌以及配备H品牌智能座舱的多款品牌车型。海外客户方面,新开发的 YAMAHA 客户开始实现国内配套车型产品的量产交货。欧洲市场,奔驰及大众旗下各品牌订单预期良好。3)产能:2026H1,合肥工厂实现阶段性扭亏,捷克工厂亏损规模相比上年同期大幅缩窄。
汽车行业销量不及预期、客户拓展风险、原材料涨价风险。
声学新产品表现可期,新订单持续开拓
2026Q2上声电子实现营收7.4亿元,同比增长0.9%。公司2026H1实现营业收入14.24亿元,同比+4.23%,归母净利润0.40亿元,同比-53.07%。拆单季度看,2026Q2,公司实现营收7.37亿元,同比+0.90%,环比+7.24%,实现归母净利润0.15亿元,同比-73.07%,环比-36.35%。2026H1,公司归母净利润同比下降,主要系上半年美元、欧元汇率下降汇兑损失增加,去年同期为汇兑收益。
分产品看,2026H1,公司车载扬声器收入10.84亿元,同比+3.10%,毛利率20.95%,同比+1.56pct,车载功放收入2.49亿元,同比+4.49%,毛利率22.70%,同比+1.20pct,AVAS收入0.61亿元,同比+1.08%,毛利率17.15%,同比-10.7pct。

2026Q2公司毛利率同比提升1.2pct。2026H1,公司毛利率21.6%,同比+1.4pct,净利率2.6%,同比-3.4pct。拆分季度看,2026Q2,公司毛利率21.2%,同比+1.2pct,环比-1.0pct,净利率1.9%,同比-5.8pct,环比-1.5pct。
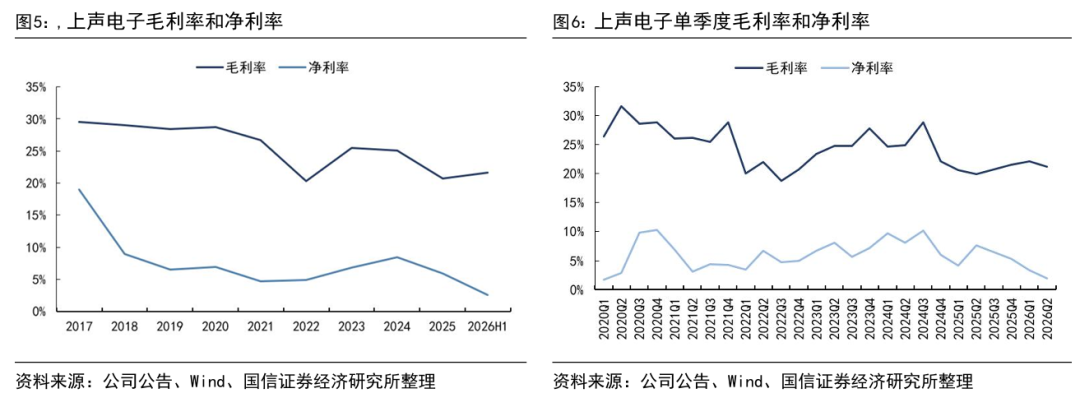
2026Q2公司四费率环比-0.71pct。2026H1,公司四费率为17.70%,同比+5.17pct,其中销售/管理/研发/财务费用率分别为1.19%/6.90%/6.51%/3.11%,同比分别变动+0.16/-0.33/+0.31/+5.02pct。分季度看,2026Q2,公司四费率为17.36%,同比+7.12pct,环比-0.71pct,其中销售/管理/研发/财务费用率分别为1.56%/6.65%/6.29%/2.87%,同比分别变动+0.35/-0.04/+0.89/+5.92pct,环比变动+0.77/-0.52/-0.45/-0.51pct。2026H1,公司财务费用率同比+5pct,主要系上半年美元、欧元汇率下降汇兑损失增加,去年同期为汇兑收益。
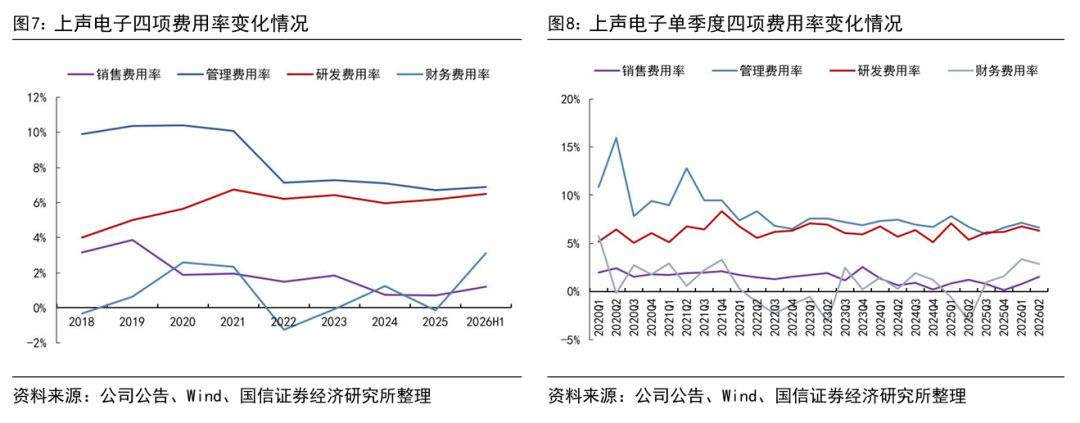
公司专注于车载声学三十余年,2025年扬声器全球份额提升至16.14%
公司是国内领先的前装市场汽车声学产品方案供应商, 在国内同行供应商中, 公司车载扬声器产品市场占有率处于领先地位。2023年-2025年,公司车载扬声器在全球乘用车及轻型商用车市场的占有率分别为13.11%、15.24%和16.14%
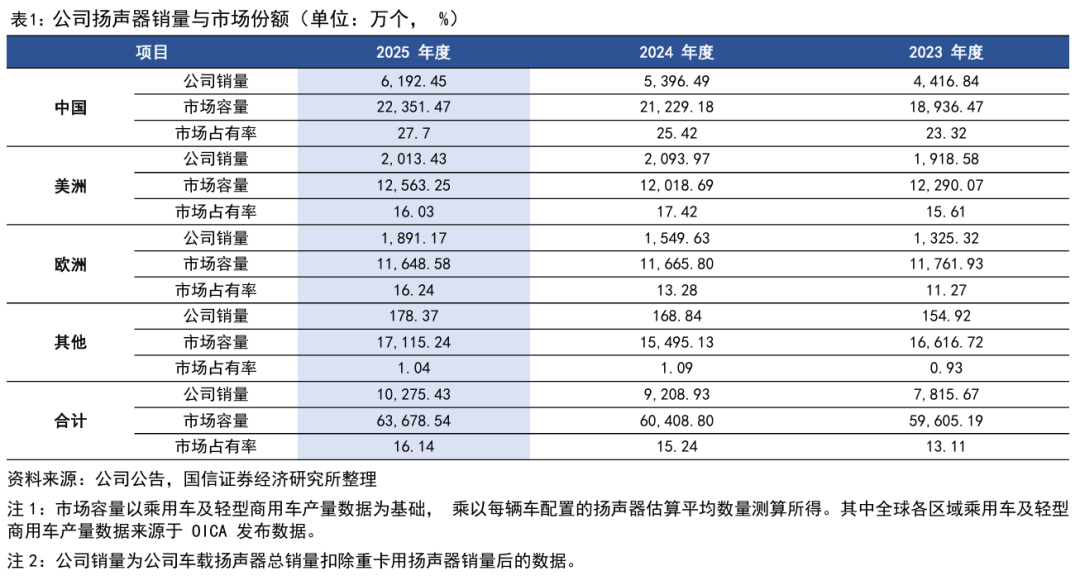
车载功放、AVAS快速放量,公司单车配套价值量提升
声学是消费者终端感知的重要途径,是车内具有消费品属性的环节之一,受益于智能座舱对声学系统的高标准,车内使用的扬声器数量总体呈上升趋势,车载功放配置也从高端车型下放。随着产品品类从扬声器向扬声器+功放+AVAS的声学组合升级,公司单车配套价值从100-200元(单车4-6个扬声器),部分车型单车价值量提升至1000元以上。
2026H1,公司紧紧围绕年度经营目标有序推进各项生产经营工作,积极应对下游整车市场需求波动、行业竞争加剧、上游原材料价格变化等外部挑战, 持续优化产品结构、客户结构,加快新项目定点转化与交付。主要开展了以下工作:
1)推进新项目定点与订单转化:
2026H1公司三大主力产品销售势头稳健。国内整车市场价格竞争激烈,上游供应链承压,叠加美元、欧元汇率影响,公司产品整体毛利率面临挑战。在客户覆盖率较高的基础上,公司继续挖掘市场潜力,深化与现有客户的合作,积极增加储备项目与已定点项目的量产转化。公司新获得多家知名汽车制造厂商的新项目定点信,包括蔚来、吉利等表现强劲的头部品牌以及配备H品牌智能座舱的多款品牌车型。海外客户方面,新开发的 YAMAHA 客户开始实现国内配套车型产品的量产交货。 欧洲市场, 奔驰及大众旗下各品牌订单预期良好。公司将继续从国内外市场客户中寻找增长动力。定点后,公司产品开发尚需经过客户一系列的审核, 从审核通过后到获得批量供货的订单,一般需要 1-2 年,然后陆续实现批量供货。
2)技术研发与创新布局:
2026H1,公司共申请专利5项,其中申请外观专利3项、 发明专利2项。在2026 年北京车展,公司对外展示了搭载公司最新技术解决方案的DEMO车配备钻石高音的60扬声器,AI全景声音响系统的业界领先车载声学方案。通过AI对声轨处理技术在端侧的应用,能够极大提升现有普通音源在车载环绕声系统的呈现效果, 提升目前已经搭载上车的硬件系统的体验。该系统在原先的旗舰配置53扬声器基础上,进一步提升了产品性能和体验,为超豪华车适配提供了行业领先的解决方案。钻石高音产品已实现量产交付, 提升了单车产品配套收入的上限,展现了上声在车载声学领域卓越的工程技术能力。
完成搭载先进LC控制技术的车载流媒体后视镜产品开发,开始向关键潜在意向客户推介产品,报价竞标,公司将全力推进新产品的市场开拓工作,加速开拓新的收入品类。
全力推进面向高端市场的整套车载声学产品研发进度,同时开发延伸高端类音响产品。技术性能、产品设计,对标高端细分用户的需求。将钻石高音,新型振膜材料,先进声学结构体等技术延伸向高端产品拓展。开拓海外市场,加速关键渠道建设布局。扩大高毛利产品矩阵,培育新的业务增长曲线。强化公司的产品覆盖面,降低公司总体毛利率的波动影响。
继续推进数字扬声器,MEMS扬声器等新型储备产品技术的开发验证。发挥公司深耕声学领域的技术积淀优势, 探索前沿声学技术与现有应用场景的结合机会。 提升产品的覆盖领域,强化业务抗风险能力。
将现有车载声学解决方案,延伸到具身智能产品的声音交互领域。与行业合作伙伴携手研究具身智能技术的产业落地场景。 探索具身智能技术在生产制造过程中的应用机会,为将来产业趋势做好提前的准备。
3)产能改造、生产运营与供应链保障:
公司继续推进智能制造、产线自动化升级、节能降耗、降本增效。可转债募投相关的扬声器智能制造技术升级项目按计划稳步推进,项目建设完成后,将极大提升苏州工厂的智能制造能力,为提升制造效率和提高客户满意度奠定基础。
2026H1,合肥工厂和捷克工厂运营情况改善,合肥工厂实现阶段性扭亏,捷克工厂亏损规模相比上年同期大幅缩窄。 两大重要子公司实现阶段性生产运营效率提升。公司将继续强化运营管理,全面提升全公司的精益生产水平。
面对当前复杂的市场竞争格局,公司按照年度经营计划稳步推进供应链优化工程。 通过向上游的成本优化努力, 部分抵消当前的收入成本压力。努力克服不利因素, 促进业绩的平滑发展。
具体报告内容详见国信证券汽车团队于2026年9月6日发布的《上声电子(688533.SH)-声学新产品表现可期,新订单持续开拓》。
法律申明
本公众号(名称:【车中旭霞】)为国信证券股份有限公司(下称“国信证券”)经济研究所【行业】组设立并独立运营的唯一官方公众号。
本公众号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的专业投资者。国信证券不因任何订阅或接收本公众号内容的行为而将订阅人视为国信证券的客户。
本公众号不是国信证券研究报告的发布平台,本公众号只是转发国信证券发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解和歧义。提请订阅者参阅国信证券已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
国信证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本公众号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据国信证券后续发布的证券研究报告在不发布通知的情形下作出更改。国信证券的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本公众号中资料意见不一致的市场评论和/或观点。