金盘科技把1.8亿元追加到超高压
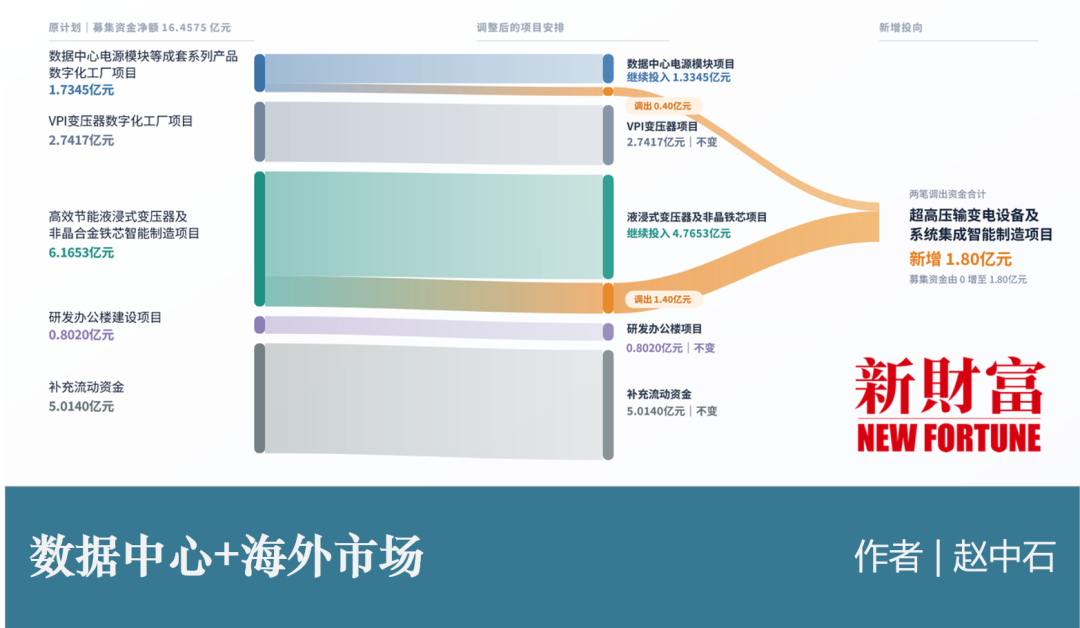
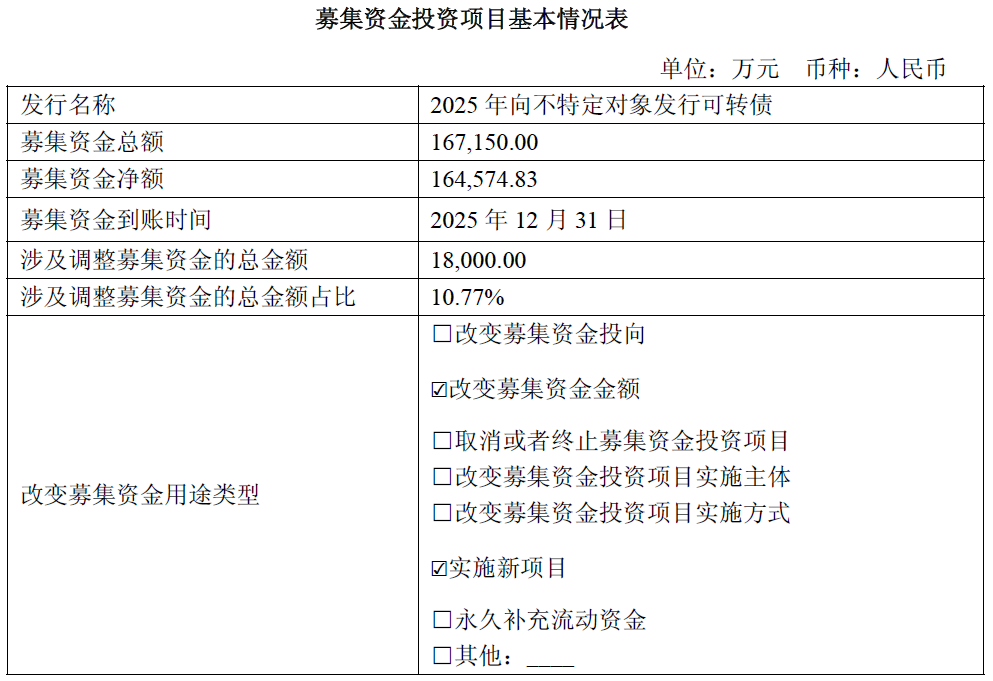
2025年12月31日,金盘科技16.46亿元可转债募集资金净额到账。然而,在7个月后,公司决定从两个原募投项目中调出1.8亿元,投入新增的“超高压输变电设备及系统集成智能制造项目”。
表面上,这是一次占募集资金总额约10.77%的局部调整。但原有项目没有终止,资金缺口改由公司自筹。换言之,金盘科技不是缩减投资,而是在原计划之外增加了一个1.8亿元项目。
为什么公司愿意增加自有资金投入,也要优先建设新项目?这是否代表了更加明确的供需缺口,或是更加自主的产品结构升级?
01
三个项目分别做什么
我们先来看原有的募投项目和新增的募投项目分别是什么。
(1)数据中心电源模块等成套系列产品数字化工厂项目
数据中心电源模块,可以通俗理解为在工厂里预制和组装的一套供配电单元。它和服务器内部的电源并不是一类产品,主要由中压开关柜、低压开关柜、变压器、电力转换装置及智能监控系统组成,承担电能转换、分配、备用供电和运行监测等功能。传统数据中心建设需要在现场分别安装和调试多种电气设备。电源模块将这些设备提前完成组合和部分测试,运到项目现场后可以更快部署。
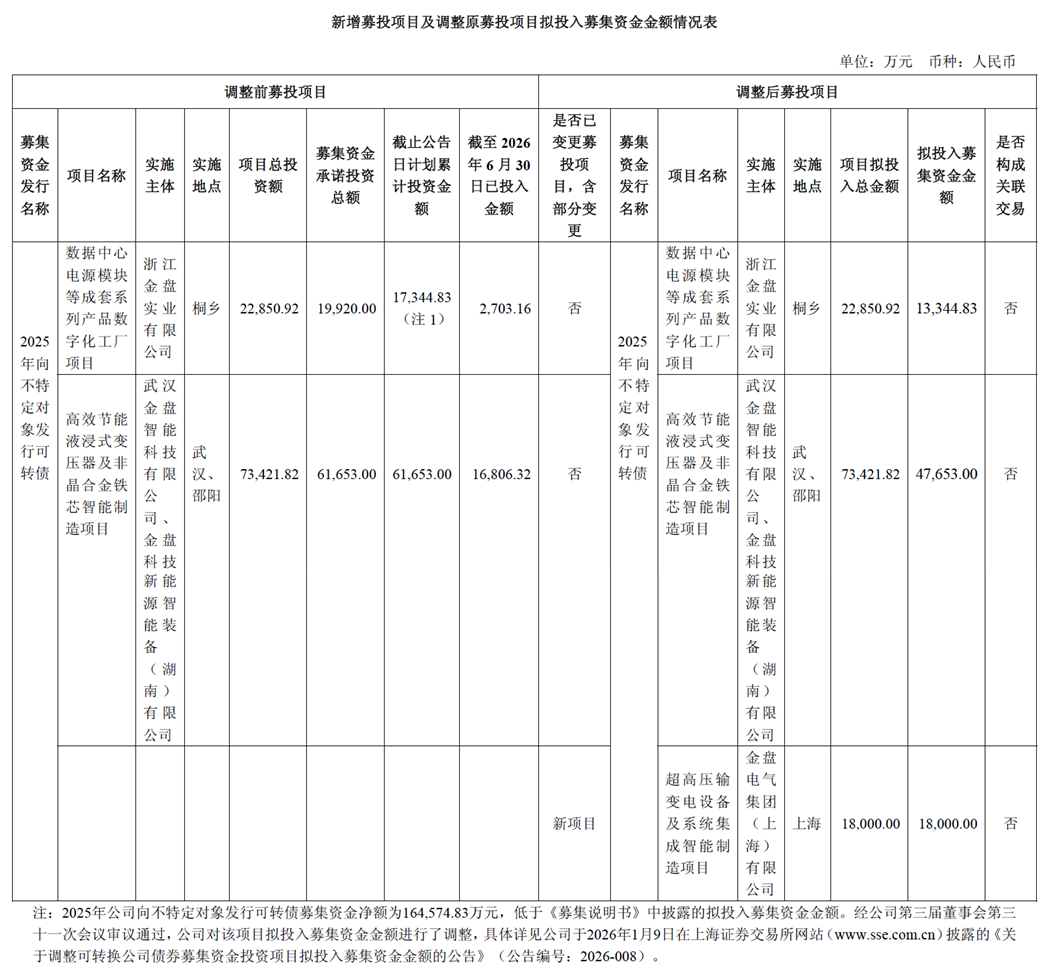
本项目拟投资22,850.92万元,其中使用募集资金为19,920.00万元,在浙江省桐乡市建设数据中心电源模块等成套系列产品的数字化工厂,包括建设相关厂房及配套设施,购建数字化生产线及相关系统等。本项目建成达产后,可实现年产1,200 套数据中心电源模块等成套系列产品(包括年产1.9 万台中低压开关设备)。
该项目预计达产年实现营业收入15.45亿元、净利润7901万元,税后内部收益率18.21%,税后静态投资回收期为7.70年。项目建设周期1.5年,预计2027年6月达到预定可使用状态。
(2)高效节能液浸式变压器及非晶合金铁芯智能制造项目
液浸式变压器及非晶合金铁芯项目包含两个环节。武汉项目主要生产6—35kV液浸式变压器,应用于配电网、数据中心、新能源电站、储能和箱式变电站等场景。邵阳项目生产非晶合金带材和铁芯。铁芯是变压器内部形成磁路的核心部件,非晶合金材料具有较低的空载损耗,适合对能效要求较高的配电变压器。这项投资同时覆盖上游材料和下游产品。邵阳生产的非晶铁芯优先供给公司液浸式、干式变压器,剩余部分对外销售;武汉再将铁芯、绕组等部件制成液浸式变压器。
本项目拟投资73,421.82万元,其中使用募集资金为61,653.00万元,计划新增液浸式变压器产能1578万kVA、非晶合金铁芯产能3万吨。达产年预计收入18.83亿元、净利润1.84亿元,税后内部收益率17.15%,税后静态投资回收期为7.42年。两个子项目建设周期分别为2年、3年,分别预计2027年12月、2028年12月达到预定可使用状态。
(3)超高压输变电设备及系统集成智能制造项目
新增的超高压项目对应更高电压等级和更大的系统范围。项目产品由超高压变压器、断路器、GIS、中低压开关柜及二次保护装置等组成,根据客户需求进行定制开发和集成。
其中,变压器负责改变电压;断路器负责切断正常电流和故障电流;GIS将高压开关、母线等设备封闭在绝缘气体空间内;二次保护装置负责监测运行状态,在发生短路等故障时控制设备动作。这些设备组合起来,才构成一套可以运行的输变电系统。金盘科技原有的数据中心电源模块已经具有定制化集成属性。新增项目把这套能力推向500kV及以下电压等级,应用场景也扩展至高压输电网络、大型发电厂、大型变电站、新能源电站和数据中心。
02
订单增长与交付升级重排投资顺序
新增订单的大幅增长是原因之一。
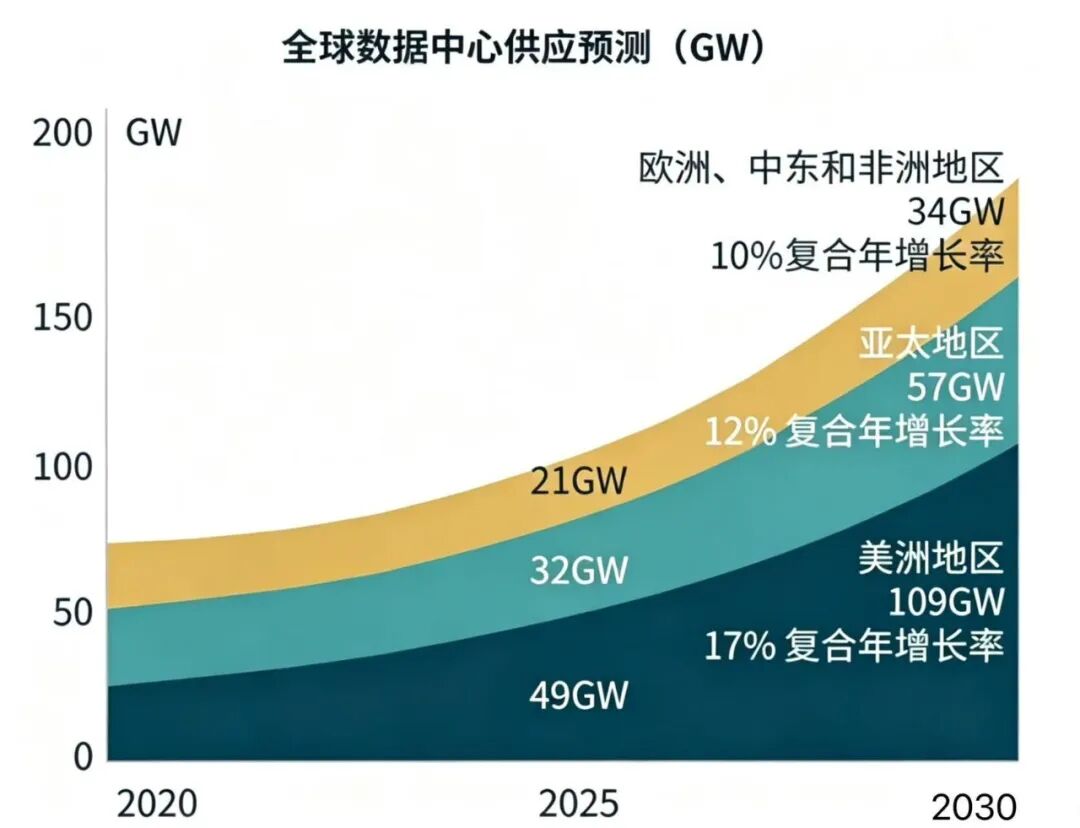
2026年上半年,金盘科技新签销售订单74.93亿元,同比增长69.31%;期末在手订单106.97亿元,同比增长41.87%。其中,数据中心领域新签订单38.69亿元,同比增长336.25%,在手订单达到50.92亿元;海外新签订单41.90亿元,同比增长270.69%,在手订单达到62.39亿元。虽然数据中心和海外属于不同分类口径,二者存在重叠,但依然可以看出,数据中心+海外市场提供了强劲的订单需求。
超高压液浸式变压器的交付进展提供了更直接的产品信号。
公司2023年开始生产液浸式变压器并对外销售;2024年,定制化110kV变电站及40MVA液浸式变压器投运;2025年上半年,首台80MVA定制化液浸式变压器在欧洲市场投运;2026年上半年,345kV液浸式变压器实现海外批量发货,首台产品于6月成功送电,公司同期又取得新的海外超高电压等级液浸式变压器订单。
这条时间线比笼统的数据中心订单更有解释力。三年左右时间里,公司液浸式变压器从开始对外销售,推进到110kV项目投运、欧洲大容量产品交付,再到345kV产品批量发货。此次新增募投项目覆盖500kV及以下产品,与已经交付的345kV变压器具有连续的技术和市场关系。
外部市场也处于扩张阶段。
根据此次的募投项目调整公告,公司援引海关数据称,额定容量超过10MVA的液体介质变压器出口额由2021年的57.61亿元增至2025年的267.62亿元,年均复合增长35.96%;同期对北美出口额年均复合增长73.43%。电压超过1000V的高压开关及成套设备出口额则由767.43亿元增至1253.99亿元。
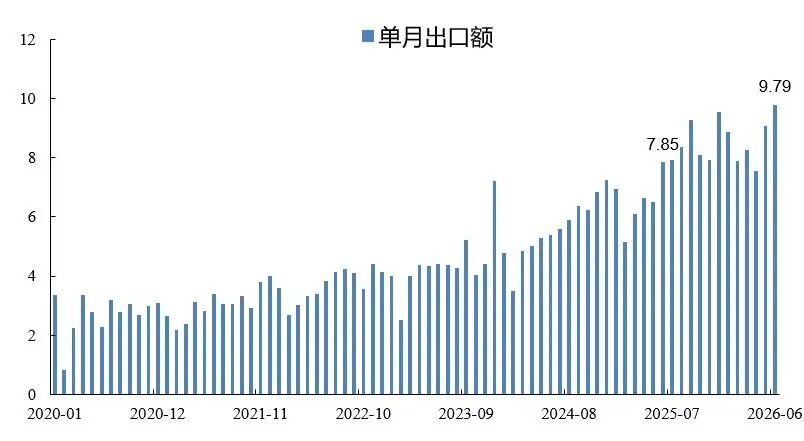
中国变压器出口金额持续上升(亿美元)
来源:海关总署,东吴证券研究所,金盘科技2026年半年报
当然,原募投项目仍在推进。到2026年6月底,液浸式变压器及非晶合金铁芯项目已经投入募集资金1.68亿元,武汉液浸式变压器一期项目建成投产,邵阳非晶带材第一条和第二条产线也已投产。数据中心电源模块项目累计投入2703万元,桐乡基地已经完成基础设施建设,正在安装调试设备。
总体而言,此次资金调整具有明确的优先级特征。原有产能建设继续实施,超高压产品已经形成批量交付和新增订单,公司据此提前投入新的建设资金。液浸式变压器及非晶合金铁芯项目截至6月底尚有4.48亿元募集资金未使用,也为调出1.4亿元提供了操作空间。
03
1.8亿元建设一套交付平台
新增项目总投资1.8亿元,其中建筑工程9600万元,占53.33%;设备购置8075万元,占44.86%;其他工程建设费用325万元。建设内容包括新建洁净厂房、改造现有厂房和车间、建设高压电力系统装备实验室,以及购置研发、集成和测试设备。
从建设内容看,项目同时服务于产品开发、设备制造、系统集成和高压测试。公司披露其已完成500kV及以下超高压电力设备的核心技术攻关,相关国际认证、试验能力、制造装备和质量体系可以支持项目产品批量生产。新项目的主要任务是扩大和完善已有能力,形成面向海外市场的规模化交付平台。
超高压系统的交付复杂度高于单台变压器。变压器、断路器、GIS和保护装置需要在容量、电压、绝缘水平、短路能力及控制逻辑方面相互匹配,还要适应不同国家的电网规范、认证要求和运行环境。客户采购整套设备时,也更看重系统设计、联合测试、现场调试和长期服务能力。
根据规划,新项目重点面向海外电网升级改造、超算中心建设和新能源高压并网三类场景,目标客户包括北美、欧洲、澳大利亚的电网运营商、科技企业、新能源电站开发商和电力工程EPC承包商。项目建设周期2年,预计2028年5月投产,完全达产后年产值约10亿元。
公司测算的新项目税后内部收益率为39.85%,静态投资回收期5.38年。相比之下,数据中心电源模块项目的内部收益率为18.21%,液浸式变压器及非晶合金铁芯项目为17.15%,回收期分别为7.70年和7.42年。新项目的预期回报明显更高,这也是管理层优先配置资金的重要依据。
不过,三类项目披露的效益口径并不完全一致。原项目募集说明书详细列出了预计营业收入、成本、期间费用和净利润,新项目公告只给出了年产值、内部收益率和回收期。10亿元年产值如何分布在变压器、断路器、GIS及其他设备之间,各类设备的自产和采购比例,也会影响项目最终的收入质量和利润率。
04
还要验证的三个问题
首先是建设周期与市场周期的匹配。新项目预计2028年5月投产,距离345kV产品首次批量交付接近两年。当前海外变压器供需偏紧,AIDC和电网投资共同拉动订单。未来两年,国内外设备企业也会扩充产能。项目投产时的交货周期、市场价格和竞争强度,将直接影响订单质量。
其次是完整系统的订单兑现。金盘科技已经完成345kV液浸式变压器批量发货,首台产品也已成功送电,这证明单台核心设备具备实际交付能力。新增项目覆盖的产品范围更广,后续需要观察断路器、GIS和二次保护装置能否与变压器形成稳定的成套订单,以及公司能否取得海外客户的系统级认证和项目运行记录。
第三是10亿元产值对应的盈利水平。新项目1.8亿元投资对应约10亿元年产值,公告尚未披露达产进度、预计收入、净利润、毛利率和营运资金需求。39.85%的内部收益率最终取决于产品结构、自制率、售价、原材料成本和产能利用率。随着项目推进,这些数据将比总产值更能反映项目成色。
金盘科技此次调整的核心,是在原有项目继续建设的同时,再增加一项超高压投资。订单增长和345kV产品批量交付提供了现实基础,500kV系统集成则把业务目标推向了更高层级。
到2028年,市场检验的重点也会随之变化:公司能否把一批超高压变压器订单,延伸为持续的成套输变电系统订单,并将公告中的高回报测算转化为实际利润。