盛科通信异动拉升!交换芯片国产替代空间广阔!“存储+CPU含量”更高的科创芯片设计ETF汇添富(589290)标的指数喜提四连涨!
9月23日,A股大盘震荡回落,但午后国内交换芯片龙头盛科通信异动拉升,在存储、CPU等细分领域共同提振下,科创芯片设计指数逆市走强。截至收盘,"算力+存储"的科创芯片设计ETF汇添富(589290)标的指数涨0.21%,喜提四连涨;全链条布局AI产业链的科创人工智能ETF汇添富(589560)标的指数跌0.69%,值得注意的是,ETF昨日获资金净申购超1400万元。
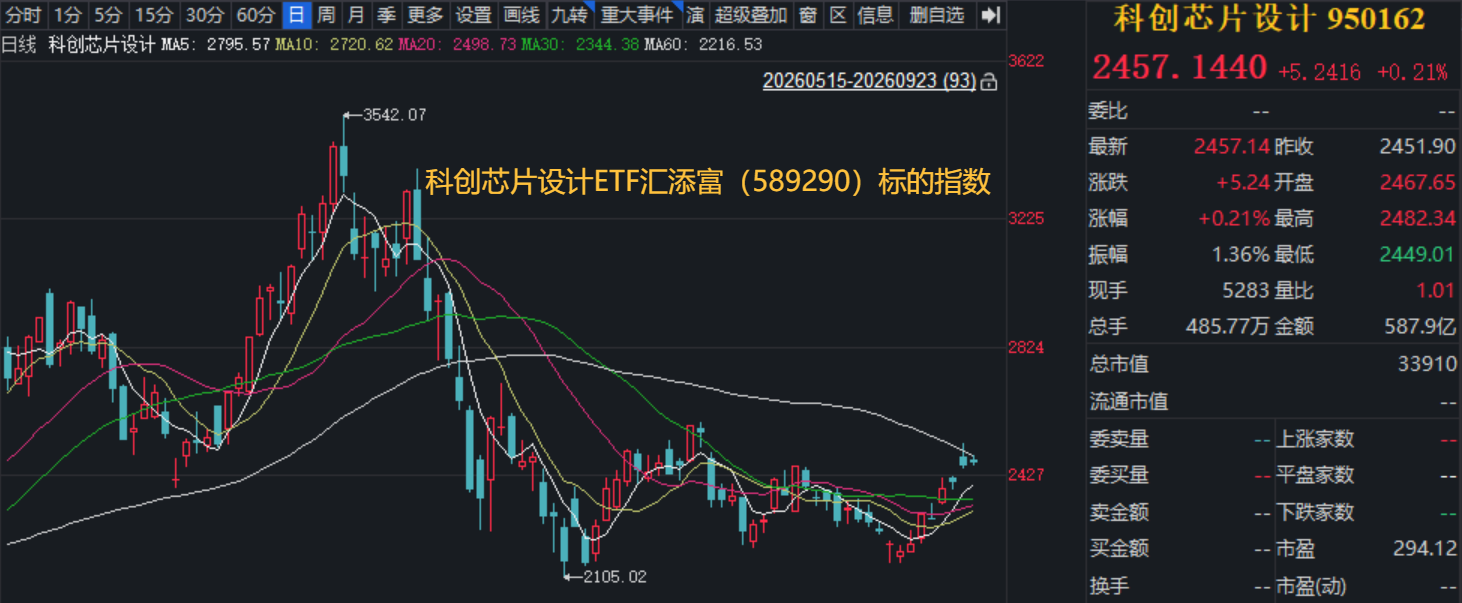
科创芯片设计ETF汇添富(589290)标的指数前十大成份股涨跌互现。上涨方面,盛科通信午后突发拉升,盘中一度大涨超3%,佰维存储涨超2%,芯原股份涨超1%、澜起科技、普冉股份飘红;下跌方面,晶晨股份、寒武纪、睿创微纳、海光信息跌超1%,东芯股份微跌。
消息面上,在国内AI基础设施自主可控“箭在弦上”的背景下,交换芯片重要性日益提升。作为数据中心互联的核心组件,交换芯片用于处理数据交换和报文转发,占交换机成本比例达30%以上。
盛科通信作为A股唯一的独立商用交换芯片标的,曾在9月1日晚,披露拟定增募资48亿元,用于下一代高性能交换芯片研发和产业化等项目,试与博通论剑。目前博通是全球商用交换芯片霸主,全球商用交换芯片市占约54.6%–70%,稳居第一。在2028年信创100%国产化要求的背景下,盛科通信占据"国产替代唯一选项"的重要生态位。
【科创芯片设计ETF汇添富(589290)标的指数前十大成分股涨跌幅】
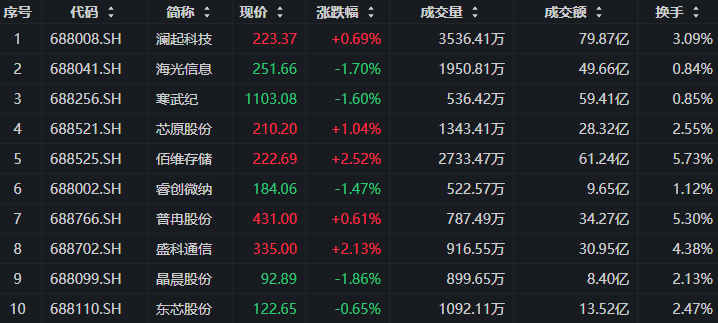
截至收盘,成分股仅做展示使用,不构成投资建议。
此外,Meta推出的个人AI智能体Muse的爆火对AI硬件方面具备深远的影响。在当前由“Chatbot(聊天机器人)”向“Agent(智能体)”演进的阶段,CPU成为边际需求增长最快、逻辑受益最显著的硬核心板块。CPU在前期估值压制下,成为本轮重估的主线。
在科创板芯片设计指数(950162.CSI)成分股中,以海光信息、澜起科技、龙芯中科为代表的CPU核心龙头均为指数权重股,指数包含CPU概念的成分股占比超30%!
【科创芯片设计指数CPU概念成分股汇总】
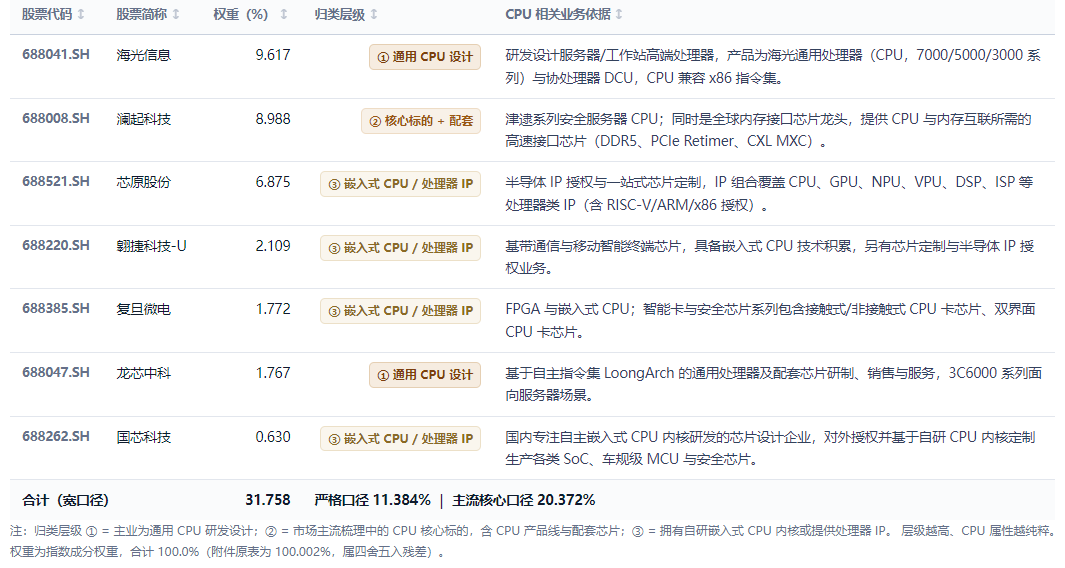
数据截至2026.9.22
消息面上,9月22日阿里发布新一代训推一体AI芯片真武V900,其单芯片性能为上一代M890的3倍;阿里高层表示,当前客户AI需求非常强劲,将全力投入AI基础设施建设,目标到2032年阿里云运营的全球数据中心规模超过20GW。
端侧芯片迭代同步提速。9月22日高通在骁龙峰会上发布两款新一代移动SoC。其中,第六代骁龙8超级至尊版专为智能体AI时代打造,搭载全球最快移动CPU,最高主频达5.0GHz,CPU、GPU、NPU均增强AI能力,为新一代安卓旗舰机提供强劲支持。
HBM供需缺口持续拉大,存储环节景气延续。据业内消息,三星电子预计明年将HBM4系列高带宽内存芯片产量提升一倍以上,涵盖第六代HBM4及第七代HBM4E;为配合扩产,公司计划将关键材料玻璃载板的采购量在今年的基础上再提升2.5倍。据国金证券,三星已将2031年前约70%的HBM产能分配给长约订单,致使现货市场极度紧缺,HBM现货价已涨至长约价的4-5倍;2026年全球HBM市场规模预计增长58%至546亿美元,占DRAM市场近四成,产能缺口仍维持在50%至60%,HBM抢货情况相当激烈,供给紧缺格局短期难以逆转,存储芯片与先进封装产业链景气度有望维持高位,相关设备及材料供应商将持续受益于扩产周期
【Agent时代,Token消耗指数级放大】
近期,AI产业围绕复杂任务执行与专业场景交付持续演进。应用端,Kimi推出金融行业解决方案,整合权威数据源与专业技能,提升建模、研究及报告交付效率;Meta发布个人AgentMuse,覆盖信息整理、文档交付、购物和预订等场景;谷歌发布Gemini3.8Live,支持实时对话与后台工具调用并行;Anthropic整合Claude对话与办公能力,拓展文档、演示及持续任务执行场景。模型端,小米推进MiMo-V2.6强化学习训练,智谱通过InfraAgent参与推理系统优化,在国产算力集群上实现部署与吞吐效率提升。
随着智能体任务从简单的信息检索、内容生成,向需要多轮推理、工具调用和跨系统协作的复杂任务演进,Token消耗被指数级放大。据IDC预测,全球活跃智能体数量将从2026年的7940万个增长至2030年的22.16亿个,复合增长率达129.8%。同期全球Token消耗量复合增长率达4822.6%,约为活跃智能体数量增速的37倍。中国增长同样显著,2026-2030年中国活跃智能体数量复合增长率达151.2%,同期中国Token消耗量复合增长率高达3499.3%。
(来源:开源证券20260920《AI需求驱动存储景气上行,Agent应用加速落地》)
【存储涨价短缺延续,国产厂商或将受益】
AI算力需求持续挤占高端存储产能,存储价格上涨与供应紧张仍在延续。
TrendForce预计,2026年服务器DRAM、企业级SSD价格全年累计涨幅分别约为270%和235%;DRAM与NANDFlash合计占CSP资本开支的比重,预计将由2026年的47%提升至2027年的68%。英特尔CEO也预计,内存供应链紧张状况可能延续至2027年。
存储景气上行正在推动国产厂商加快扩产。据国盛证券,长鑫科技2026年4—6月营业利润率达到82%,在其比较的六家主要存储企业中排名第一;长江存储二季度NAND出货量份额达到14%。在行业盈利改善和国产替代需求带动下,扩产主体进一步增加:除长鑫科技、长江存储外,晋华重新启动扩产,SK海力士重启大连工厂建设,荣芯等新增产能也在陆续推进。
中信建投指出,在AI算力虹吸产能的背景下,通用存储的结构性短缺已成定局。高昂成本倒逼下,国产存储有望迎来加速导入的战略性机会。国内存储配套零部件企业亦有望持续受益。
(来源:国盛证券20260920《电子行业周观点:存储扩产与电子涨价延续,国产算力加速迭代》)